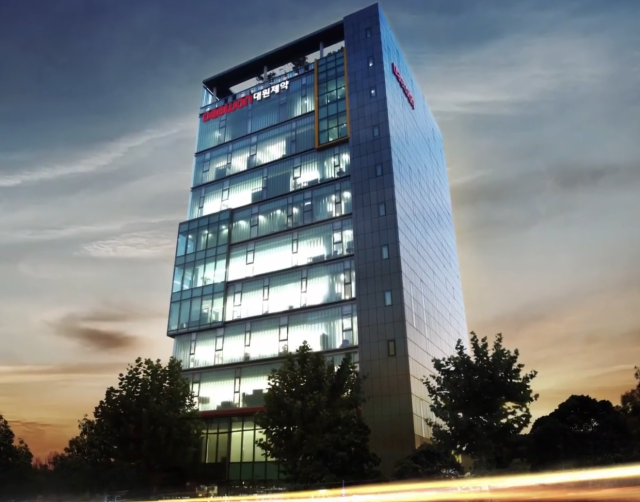
[경제일보] 대원제약이 기존 의약품 사업의 수익성 개선과 자체 개발 신약의 제품군 확대를 동시에 추진하며 성장 기반을 다지고 있다. 3분기 누적 영업이익이 흑자로 돌아선 가운데 국산 12호 신약 '펠루비정'의 주성분을 활용한 소아용 시럽제 개발에도 속도를 내고 있다. 겨울철 호흡기 질환 치료제 수요가 본격화되는 4분기에는 계절적 성수기 효과까지 더해져 실적 개선 폭이 확대될지 주목된다.
17일 금융감독원 전자공시시스템에 따르면 대원제약의 올해 3분기 연결 기준 누적 매출액은 4502억원으로 지난해 같은 기간 4456억원보다 1.0% 증가했다. 누적 영업이익은 3억원으로 전년 동기 24억원 영업손실에서 흑자 전환했다. 누적 당기순손실도 16억원으로 지난해 같은 기간 166억원보다 크게 줄었다.
3분기 단일 실적에서는 매출액 1393억원, 영업손실 41억원을 기록했다. 매출은 전년 동기 1439억원보다 3.2% 감소했지만 영업손실은 지난해 같은 기간 104억원에서 절반 이하로 줄었다. 당기순손실 역시 180억원에서 73억원으로 축소됐다.
3분기 실적에는 약가 인하와 호흡기 질환 관련 수요 둔화가 영향을 미쳤다. 다만 만성질환 치료제 처방 확대와 컨슈머헬스케어(CHC) 부문의 신제품 출시가 이어지면서 누적 기준으로는 외형 성장과 수익성 개선을 동시에 이뤘다.
기존 호흡기 질환 치료제 중심의 사업 기반에 만성질환 제품군을 더하면서 계절적 수요 변동에 대응할 수 있는 사업 포트폴리오를 넓히고 있다는 점도 긍정적이다. 감기약 등 계절성 품목에 대한 의존도를 낮추고 고혈압·당뇨 등 만성질환 치료제의 처방 확대를 통해 안정적인 매출 기반을 확보하려는 전략이다.
자체 개발 신약의 활용 범위를 넓히는 연구개발(R&D) 전략도 눈에 띈다. 대원제약은 최근 국산 12호 신약 펠루비정의 주성분인 펠루비프로펜을 활용한 소아용 시럽제 'DW5524'의 임상 2상 시험계획(IND)을 식품의약품안전처로부터 승인받았다.
펠루비는 대원제약이 자체 개발해 2007년 허가받은 비스테로이드성 소염진통제(NSAIDs)다. 골관절염 치료제로 출발해 류마티스관절염과 요통 등으로 적응증을 넓혔으며 2017년에는 급성 상기도염에 따른 해열 적응증도 추가했다. 이후 서방형 제제인 펠루비서방정과 신규 염을 적용한 펠루비에스정을 선보이며 제품군을 확대해 왔다.
이번 DW5524 개발은 기존 성인용 정제 중심의 펠루비 제품군을 소아 환자까지 확대한다는 점에서 의미가 있다. 펠루비프로펜은 물에 잘 녹지 않는 특성이 있어 이를 액체에 고르게 분산시킨 현탁성 시럽제 형태로 개발하고 있다. 정제 복용이 어려운 소아 환자의 복용 편의성을 높이는 동시에 약물 흡수 특성을 개선해 해열·진통 효과를 확보하는 것이 목표다.
임상 2상은 급성 상기도 감염으로 발열 증상이 나타난 만 2~12세 소아 환자 60명을 대상으로 진행된다. 저용량군과 고용량군, 활성 대조군으로 나눠 유효성과 안전성을 평가한다. 주요 평가항목은 약물 투여 4시간 후 체온 감소량이다. 만 6~12세 환자를 먼저 평가한 뒤 약물의 유효성과 안전성, 약동학 분석 결과를 바탕으로 만 2세 이상~6세 미만 환자까지 시험 대상을 확대할 계획이다.
대원제약은 앞서 성인 대상 임상 1상을 올해 2월 완료했다. 당시 확보한 약동학·약력학(PK/PD) 자료를 토대로 소아 환자에게 적합한 투여 용량을 예측해 이번 임상 2상에 적용했다. 보건복지부와 한국보건산업진흥원이 주관하는 소아질환극복연구개발사업의 지원을 받아 충북대병원, 경상국립대병원과 공동으로 연구를 진행한다.
펠루비의 소아용 제형 개발은 기존 성인 시장에서 확보한 제품 경쟁력을 새로운 환자군으로 확장한다는 점에서 주목된다. 임상 결과에 따라 후속 임상 3상과 품목허가 절차가 이어질 수 있는 만큼 중장기적으로 제품 수명주기를 연장하고 자체 개발 신약의 활용도를 높이는 계기가 될 전망이다.
4분기 실적도 회복 가능성에 무게가 실린다. 겨울철 감기와 독감 등 호흡기 질환 환자가 늘어나는 계절적 특성상 코대원 시리즈를 비롯한 호흡기 치료제의 판매 확대가 기대되기 때문이다. 만성질환 치료제의 처방 성장과 CHC 사업의 신제품 효과도 실적 개선에 힘을 보탤 수 있다.
앞서 다올투자증권은 10월 발표한 보고서에서 대원제약의 4분기 연결 매출액을 1765억원, 영업이익을 86억원으로 추정했다. 전년 동기 대비 각각 10.4%, 47.2% 증가한 수준이다. 다만 해당 전망은 3분기 실적 발표 전 제시된 추정치로 실제 3분기 실적과 이후 사업 여건을 반영한 추가적인 조정 가능성은 있다.
연구개발 측면에서도 추가 성장 가능성이 있다. 위식도역류질환 치료제 후보물질 'DW4421(파도프라잔)'은 임상 3상 단계에 진입해 있으며 대원제약은 기존 호흡기·소염진통제 사업을 기반으로 소화기질환과 대사질환 등으로 신약 개발 영역을 넓히고 있다.








댓글 더보기