2026.10.24 토요일
검색
'미국 무역' 검색결과
기간검색
-
~
검색영역
검색어
-
 포스코, 美정부 상대 국제무역법원 제소…상계관세 판정 법정공방 [경제일보] 미국 정부로부터 3.64%의 상계가능 보조금률을 산정받은 포스코가 미국 정부를 상대로 법적 대응에 나선 것으로 확인됐다. 미국 상무부가 한국산 냉연강판 상계관세 행정재심에서 포스코의 보조금률을 현대제철의 약 2.8배 수준으로 확정한 지 한 달 만이다. 6일 경제일보가 미국 국제무역법원(U.S. Court of International Trade·CIT)과 미 상무부 자료를 확인한 결과 포스코는 지난달 29일 미국 정부를 피고로 소송을 제기했다. 사건번호는 1:26-cv-04229다. 법원 기록에는 원고가 포스코(POSCO), 피고가 미국 정부(United States)로 기재돼 있다. 포스코 측은 소송 제기 당일 소환장(Summons)과 기업정보공개서(Corporate Disclosure Statement), 영업비밀정보 관련 서류 등을 제출했다. 미국 무역·규제 전문매체 MLex도 5일 포스코가 한국산 냉연강판에 대한 미 상무부의 상계관세 행정재심 결과와 관련해 소송을 제기했다고 보도했다. 포스코의 3.64% 상계가능 보조금률 확정 사실은 앞서 국내에 알려졌지만, 이번에 새로 확인된 것은 포스코가 해당 행정재심 결과를 놓고 미국 정부를 상대로 국제무역법원 소송에 나섰다는 점이다. ◆포스코 3.64%·현대제철 1.28%…2.8배 차이 미 상무부 국제무역청(ITA)은 지난달 1일 2023년을 조사기간으로 하는 한국산 냉연강판 상계관세 행정재심 최종 결과를 공개했다. 상무부가 산정한 상계가능 보조금률은 포스코 3.64%, 현대제철 1.28%다. 포스코는 지난 3월 예비판정 당시 3.67%에서 0.03%포인트 낮아졌고 현대제철은 1.28%가 유지됐다. 이에 따라 9월 1일 이후 미국으로 수입되는 해당 냉연강판에는 포스코 3.64%, 현대제철 1.28%의 현금예치율(cash deposit rate)이 적용된다. 다만 3.64%가 포스코의 모든 대미 수출품에 적용되는 것은 아니며 이번 상계관세 명령 대상인 특정 냉연강판에 한정된다. 같은 한국산 냉연강판을 대상으로 한 반덤핑 조사에서는 다른 결과가 나왔다. 미 상무부는 지난 7월 별도의 반덤핑 행정재심에서 포스코와 현대제철이 조사기간 대상 제품을 정상가격보다 낮게 판매하지 않았다고 최종 판단했다. 한 업계 관계자는 "이번 사건은 냉연강판의 덤핑 여부가 아니라 한국 정부 등의 지원 가운데 미국 상계관세법상 상계 가능한 보조금으로 판단된 부분과 행정재심 결과를 둘러싼 별개의 절차"라고 설명했다. ◆홀딩스·퓨처엠 등 그룹 계열사까지 조사 이번 행정재심에서는 미국 정부가 조사 범위를 포스코 한 회사에 한정하지 않았다는 점도 눈에 띈다. 미 상무부는 포스코홀딩스와 포스코퓨처엠, 포스코엠텍, POSCO Nippon Steel RHF Joint Venture, 포스코모빌리티솔루션 등 5개사를 포스코와 'cross-owned(교차소유)' 관계에 있는 기업으로 판단했다. 미국 상계관세 제도에서는 일정 요건을 충족하는 관계기업을 cross-owned로 판단할 경우 해당 기업과 관련된 보조금이 조사대상 회사의 보조금률 산정에 영향을 줄 수 있다. 다만 이들 5개사가 받은 모든 지원이 포스코의 3.64% 산정에 일괄 합산됐다는 의미는 아니다. 포스코인터내셔널도 조사 대상에 포함됐다. 미 상무부는 포스코가 포스코인터내셔널을 통해 일부 대상 제품을 수출한 사실을 확인하고 포스코인터내셔널의 보조금을 포스코의 전체 보조금률에 반영했다고 밝혔다. 결국 미국 정부의 조사 범위가 냉연강판 생산법인을 넘어 지주회사와 소재·가공·무역 계열사와의 관계까지 확대된 셈이다. 다만 포스코홀딩스나 포스코퓨처엠 등에 각각 3.64%의 상계관세가 부과됐다는 의미는 아니다. ◆소송 세부쟁점 아직 공개 안돼 향후 관심은 포스코가 미 상무부의 행정재심 결과 가운데 어떤 부분을 법적으로 다툴지에 쏠린다. 상무부의 행정재심에서는 한국 정부의 전력 공급과 배출권거래제(K-ETS), 수출금융 등을 포함한 여러 프로그램이 검토됐다. 하지만 현재 공개된 국제무역법원 사건기록만으로는 포스코가 이 가운데 어떤 프로그램이나 산정방식을 문제 삼고 있는지는 확인되지 않는다. 포스코홀딩스·포스코퓨처엠 등에 대한 cross-owned 판단 자체를 다투고 있다고 단정할 근거도 아직 없다. 현재 확인되는 것은 소환장과 기업정보공개서 등 소송 초기 서류다. 향후 구체적인 청구내용이 공개되면 양측의 법적 쟁점도 보다 분명해질 전망이다. 이번 행정재심 결과는 과거 수입분에 대한 관세 정산뿐 아니라 향후 대상 냉연강판의 현금예치금에도 영향을 준다. 포스코에는 미국 시장에서 관련 제품을 판매하는 과정의 비용·자금 부담 요인이 될 수 있다. 다만 3.64%의 비율이 포스코 전체 대미 수출과 실적에 미칠 영향을 현재 공개자료만으로 산정하기는 어렵다. 포스코가 미국 정부를 상대로 법적 대응에 나서면서 한국산 냉연강판 상계관세를 둘러싼 공방은 행정절차에서 법정으로 옮겨가게 됐다.
2026-10-06 09:51:41
-
 김정관 산업장관 "쿠팡 사태 본질은 개인정보 유출…한미동맹 흔들 사안 아냐" [경제일보] 김정관 산업통상자원부 장관이 최근 한미 통상 현안으로 부상한 이른바 '쿠팡 사태'와 관련해 "사안의 본질은 대규모 개인정보 유출"이라며 미국 기업에 대한 차별 문제가 아니라고 강조했다. 미국 정치권과 통상 당국 간에도 해당 사안을 바라보는 시각에는 차이가 있다고 설명했다. 김 장관은 6일 서울 프레스센터에서 열린 관훈토론회에서 "미국에서 누구를 만나느냐에 따라 쿠팡 사안을 바라보는 인식이 조금씩 다르다"며 "미국 정치인들은 민감하게 반응하는 경우가 많지만 상무부와 미국무역대표부(USTR) 등 통상 당국은 사안의 본질을 보다 정확히 이해하고 있다"고 말했다. 그는 미국 정치권 일각에서 쿠팡이 미국산 농축수산물 수입 확대에 기여하는 기업이라는 인식이 퍼져 있는 점도 언급했다. 김 장관은 "일부 미국 정치인들은 쿠팡을 통해 미국 농산물과 축산물, 수산물이 한국에 많이 수입된다고 생각한다"며 "하지만 한국 소비자들은 오히려 중국산 상품을 저렴하게 구매하는 플랫폼으로 인식하는 경우가 많다고 설명하면 놀라는 반응을 보인다"고 전했다. 이어 "쿠팡 사안의 핵심은 한국 성인의 약 80%에 해당하는 개인정보가 유출됐고 이를 수개월 동안 인지하지 못했다는 점"이라며 "미국 정치인들에게 '미국에서도 국민 대다수의 개인정보가 해외로 유출되고 적절한 신고와 법적 절차도 이뤄지지 않았다면 어떻게 대응하겠느냐'고 하면 대부분 공감한다"고 말했다. 김 장관은 이번 사안을 미국 기업에 대한 규제로 해석하는 시각에도 선을 그었다. 그는 "한국 정부가 쿠팡이 미국 기업이라는 이유만으로 차별하거나 불이익을 줬다면 지금과 같은 성장은 어려웠을 것"이라며 "쿠팡 문제가 한미동맹의 기반을 흔들 정도의 사안은 아니다"라고 강조했다.
2026-08-06 17:20:24
-
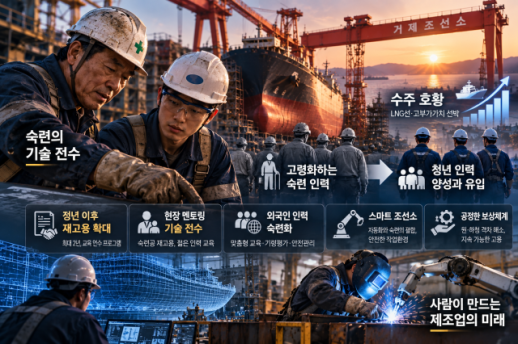
 순풍 탄 K-조선… 몸집 키우고, 글로벌 영토 넓히고, 플랜트 특화 [경제일보] 긴 불황의 터널을 지나온 대한민국 조선업계에 완연한 봄이 찾아왔다. 하지만 순풍을 맞이한 ‘조선 빅3(HD현대중공업·한화오션·삼성중공업)’가 향하는 목적지는 뚜렷하게 갈리고 있다. HD현대중공업은 압도적인 ‘규모의 경제’, 한화오션은 ‘글로벌 거점 확장’, 삼성중공업은 ‘고부가가치 해양 설비 특화’를 미래 생존 전략으로 낙점했다. 2026년 1분기 실적 발표는 세 회사가 앞으로 어떤 시장에 무게를 둘지 보여 주는 예고편과 같다. 올해 1분기 한국 조선 3사의 영업이익률은 9.4~15.3%를 기록하며 일반 제조업 평균을 훌쩍 뛰어넘었다. 이는 통상 2~3년이 걸리는 조선업의 수익 인식 구조 덕분이다. 2022~2023년 고선가 시기에 수주한 일감이 올해 손익계산서에 본격적으로 반영되기 시작한 것이다. 수직계열화 vs 밸류체인 확장 vs 초격차 기술…3사가 택한 미래 생존법 HD현대중공업의 핵심 무기는 ‘규모’와 ‘수직계열화’다. 1분기 매출은 5조9163억원, 영업이익률은 15.3%로 3사 중 가장 높았다. 지난해 말 중형선 전문 계열사인 HD현대미포를 흡수 합병하며 덩치를 키운 효과가 즉각적으로 나타났다. 수익성을 견인한 또 다른 축은 ‘자체 엔진 사업’이다. 선박과 엔진을 함께 만드는 수직계열화 구조 덕분에 엔진기계 부문 영업이익률은 조선 부문을 웃도는 21.1%를 기록했다. 현재 약 3년 치 수주잔량을 확보한 이 부문은 국내 조선업계의 ‘공통 엔진 공급자’ 역할을 톡톡히 하고 있다. 한화오션은 해외 확장에 가장 공격적으로 나서고 있다. 1분기 매출 3조2099억원으로 2위에 오른 한화오션은 단순한 선박 건조를 넘어 ‘LNG 밸류체인’ 전반으로 영역을 넓히고 있다. 지난 2024년 12월 미국 필리조선소(약 1435억원) 인수를 시작으로 싱가포르 해양플랜트 상부 구조물 전문기업 다이나맥(약 8800억원)을 연이어 품었다. 가장 눈에 띄는 행보는 미국 LNG 수출 터미널 운영사인 ‘넥스트데케이드’ 지분 6.8%(1803억원) 확보다. 이는 단순히 배를 파는 데서 그치지 않고, LNG 밸류 체인 안으로 들어가려는 한화오션의 전략으로 읽힌다. 다만, 에너지플랜트 부문에서 발생한 1분기 739억원 적자는 아쉬운 대목이다. 대규모 해외 거점 및 에너지 투자가 실제 수익으로 돌아오기까지는 다소 시간이 필요할 전망이다. 삼성중공업은 철저하게 ‘고부가가치 영역’에 집중했다. 1분기 매출은 2조9023억원으로 3사 중 가장 적었지만, 재무 체력은 가장 극적으로 회복됐다. 1분기 말 기준 5000억원의 순현금을 기록하며 2012년 1분기 이후 14년 만에 순현금 체제로 전환했다. 핵심 동력은 부유식 액화천연가스 생산설비(FLNG)다. 한 기당 3조~4조원에 달하는 대형 FLNG를 건조할 수 있는 조선소는 전 세계적으로 극소수다. 삼성중공업은 현재까지 대형 FLNG 5기를 수주해 3기를 인도했다. 또한 올해 ‘코랄 노르트’와 ‘델핀 LNG’ 프로젝트 등 최대 4기(약 12조~16조원 규모)의 수주를 목표로 하고 있다. 이는 LNG운반선 중심 포트폴리오를 해양플랜트로 분산하려는 전략이다. 미래 신사업으로는 부유식 데이터센터(FDC)를 꼽는다. 최근 미국(ABS)과 영국(LR) 선급으로부터 국내 최초로 개념 설계 인증을 받았고, 오픈AI(OpenAI) 등과의 협력도 모색 중이다. 장밋빛 전망 이면의 과제… ‘지속가능성’ 증명해야 할 시간 조선 3사가 각기 다른 해법을 내놨지만, 넘어야 할 공통의 파도도 존재한다. 우선 올해 1분기 조선 3사 모두 환율 변동으로 인한 손실을 겪었고, 미국 무역 정책의 변화와 고부가 선종(LNG선 등) 시장까지 노리는 중국 조선소의 맹추격은 상당한 위협 요소로 작용하고 있다. 아울러 최근 노르웨이 선급 DNV가 “IMO의 넷제로(Net-Zero) 프레임워크 채택이 1년 지연됐다”고 밝힌 점도 변수다. 기후 규제 지연으로 암모니아·메탄올 등 차세대 친환경 연료 선박 프로젝트의 불확실성이 일시적으로 커졌다. 다만, 이와 관련해 업계 관계자는 “친환경 선박으로 가는 큰 흐름 자체가 바뀐 것은 아니라는 게 업계의 대체적 시각”이라면서, “조선업이 다시 한국 경제의 효자가 됐고, 10년 뒤에도 이 호황이 이어질 때 이른바 빅3 중 누가 가장 멀리 도달할 수 있느냐에 관심이 모아지고 있다”고 했다. 조선 3사는 각자 다른 생존 전략을 꺼내 들었지만, 장밋빛 전망 이면에는 풀어야 할 뚜렷한 과제들이 자리하고 있다. HD현대중공업의 당면 과제는 ‘합병 효과 그 이후’를 증명하는 것이다. 2분기부터 도크 운영 효율 개선과 원가 절감 등 본연의 체질 개선 결과가 실제 숫자로 확인돼야만 진정한 ‘규모의 경제’를 입증할 수 있다. 가장 과감한 미래 베팅에 나선 한화오션은 투자 회수(ROI)라는 긴 호흡의 싸움을 견뎌야 한다. 미국 필리조선소와 싱가포르 다이나맥 인수, 넥스트데케이드 지분 투자는 미국 LNG 밸류체인을 선점하겠다는 명확한 청사진이다. 그 사이 견뎌야 할 에너지플랜트 부문의 적자와 특수선 사업의 실적 변동성은 경영진에게 부담으로 작용할 전망이다. ‘FLNG 명가’로 거듭난 삼성중공업은 수주 변동성 극복이 핵심 과제다. FLNG는 초고부가가치 시장임이 명확하지만, 발주 건수 자체가 적어 프로젝트 일정에 따라 회사 전체의 실적이 크게 출렁일 수 있는 좁은 선택지다. 삼성중공업이 LNG 운반선에 집중된 포트폴리오를 해양플랜트 전반으로 분산하려는 것도 이 때문이다. 차세대 먹거리로 추진 중인 부유식 데이터센터(FDC) 역시 아직은 개념 설계 인증 단계에 머물러 있어 실제 수주와 매출 창출까지는 시간이 더 필요하다. [아주경제 2026년 05월 21일자 13면에 게재된 기사입니다.]
2026-05-21 08:00:00
-
 트럼프, 9년 만에 중국 국빈방문…시진핑과 정상회담 [경제일보] 9년 만에 중국을 국빈 방문한 도널드 트럼프 미국 대통령이 14일 오전 베이징 인민대회당에서 시진핑 중국 국가주석과 정상회담에 들어갔다. 공식 환영식에서 두 정상은 밝은 표정으로 악수하고 의장대를 사열하며 우호적인 분위기를 연출했다. 트럼프 대통령의 차량 행렬은 이날 오전 10시께 베이징 창안제를 지나 인민대회당 동문 광장에 진입했다. 시 주석은 인민대회당 본관 계단을 내려와 트럼프 대통령을 맞이했고 곧이어 중국 측 공식 환영행사가 시작됐다. 두 정상은 인민대회당 앞에 도열한 양국 대표단과 차례로 인사를 나눴다. 트럼프 대통령은 평소 즐겨 착용하는 밝은 붉은색 넥타이를 맸고, 시 주석은 자주색 계열 넥타이를 착용했다. 시 주석은 마코 루비오 국무장관 겸 국가안보보좌관과 피트 헤그세스 국방장관 등 미국 대표단과 인사했다. 트럼프 대통령의 차남 에릭 트럼프 부부와도 악수했다. 트럼프 대통령은 왕이 중국공산당 중앙외사판공실 주임 겸 외교부장, 허리펑 국무원 부총리 등 중국 대표단과 인사를 나눴다. 중국 대표단에는 제복을 입은 둥쥔 국방부장도 포함됐다. 이후 두 정상은 중국군 의장대를 사열했다. 군악대가 양국 국가를 연주했고 예포 21발이 발사됐다. 트럼프 대통령은 미국 국가가 연주될 때 거수경례를 했다. 두 정상은 레드카펫 위를 나란히 걸으며 대화를 이어갔다. 현장에서는 트럼프 대통령이 양팔을 벌리며 시 주석에게 이야기하거나 시 주석의 등과 팔을 가볍게 두드리는 모습도 포착됐다. 중국 어린이들이 꽃을 흔들며 뛰어오자 트럼프 대통령은 웃으며 잠시 멈춰 손뼉을 쳤다. 시 주석이 인민대회당 계단을 오르며 손짓을 섞어 설명하고 트럼프 대통령이 이를 바라보며 듣는 장면도 눈길을 끌었다. 공식 환영행사를 마친 두 정상은 오전 10시20분께 인민대회당에서 정상회담을 시작했다. 이번 회담은 트럼프 대통령의 2017년 방중 이후 약9년 만의 중국 국빈방문이라는 점에서 상징성이 크다. AP통신과 로이터 등 외신은 양국 정상이 무역, 이란전, 대만 무기 판매, 인공지능 등을 주요 의제로 논의할 것으로 보고 있다. 트럼프 대통령은 방중 전부터 무역을 핵심 의제로 꼽았다. 미국은 중국과의 관세 갈등과 희토류 공급 문제를 안정적으로 관리해야 하는 상황이다. 중국 역시 미국과의 무역 충돌 완화와 투자 환경 안정을 기대하고 있어 양측이 일정 수준의 경제 협력 틀을 모색할 가능성이 있다. 대만 문제는 회담의 민감한 쟁점이다. 트럼프 대통령은 시 주석과 대만 무기 판매 문제를 논의하겠다고 밝힌 바 있다. 중국은 대만 문제를 핵심 이익으로 규정하고 있어 정상회담에서 양측의 표현 수위와 후속 조치가 주목된다. 이란전도 회담의 주요 의제로 거론된다. 미국은 대이란 압박과 중동 정세 관리 과정에서 중국의 역할을 의식하고 있다. 중국은 이란과 에너지·외교 관계를 유지해온 만큼 양국 정상 간 논의가 중동 정세에도 영향을 줄 수 있다. 이번 환영식은 양국 간 긴장 속에서도 정상 간 관계를 안정적으로 관리하려는 분위기를 보여줬다. 다만 미중 갈등의 구조적 요인인 반도체, AI, 공급망, 대만 문제는 단기간에 해소되기 어렵다. 회담 결과가 무역 휴전과 전략 경쟁 사이에서 어떤 균형점을 만들지가 향후 미중 관계의 관건이 될 전망이다.
2026-05-14 14:33:48
많이 본 뉴스
영상
Youtube 바로가기