2026.09.23 수요일
검색
'2000억원' 검색결과
기간검색
-
~
검색영역
검색어
-
 대웅제약 '나보타', 글로벌 매출 5000억 정조준…치과까지 영토 확장 [경제일보] 대웅제약의 보툴리눔 톡신 ‘나보타’가 글로벌 시장에서 매출 성장세를 이어가고 있다. 미국과 유럽을 중심으로 수출 규모를 키운 데 이어 중남미와 중동, 아시아로 시장을 넓히면서 단일 품목 연매출 3000억원 시대를 앞두고 있다. 대웅제약은 나보타를 2030년 연매출 5000억원 규모의 글로벌 블록버스터 브랜드로 키운다는 목표다. 19일 대웅제약은 오는 26일부터 27일까지 인도네시아 발리 디스커버리 카르티카 플라자 호텔에서 열리는 ‘24th AAOT & 4th IACMD Scientific Meeting’에 참가한다. 이번 학회는 구강안면통증, 측두하악장애, 이갈이·이악물기, 저작근 통증 및 기능장애 등의 진단과 치료를 다루는 전문 학술대회다. 대웅제약은 행사에서 나보타의 구강안면통증 및 측두하악장애 분야 활용 가능성을 소개하고 의료진 대상 강연과 핸즈온 워크숍을 진행한다. 나보타의 양성교근비대(사각턱) 시술법도 공유한다. 김성택 연세대학교 치과대학 구강내과 교수는 ‘보툴리눔 톡신의 구강안면통증 및 측두하악장애 적용’을 주제로 강연한다. 이어 나보타를 활용한 양성교근비대 시술법을 중심으로 실제 임상에서 활용할 수 있는 술기를 의료진에게 소개할 예정이다. 이번 행사는 단순 제품 홍보를 넘어 나보타의 글로벌 사업 영역을 넓히는 학술 마케팅의 일환으로 풀이된다. 나보타는 그동안 미국과 유럽 등 주요 시장에서 미용 목적의 보툴리눔 톡신 제품으로 입지를 넓혀왔다. 최근에는 치과 분야를 포함해 치료 영역으로 접점을 확대하고 있다. 실적 성장세도 뚜렷하다. 나보타는 지난해 매출 2289억원을 기록하며 단일 품목 연매출 2000억원을 넘어섰다. 이 가운데 수출 매출은 약 1930억원으로 전체의 84%를 차지했다. 2019년부터 2025년까지 연평균 매출 성장률은 57%에 달했다. 지난 6월에는 국내 출시 12년 만에 누적 매출 1조원도 돌파했다. 올해 들어 성장 속도는 더욱 빨라졌다. 대웅제약의 올해 2분기 나보타 매출은 941억원으로 전년 동기 대비 54.2% 증가했다. 1분기 424억원을 합친 상반기 매출은 1537억원으로 대웅제약 별도 기준 상반기 매출의 약 21%를 차지했다. 미국 파트너사 에볼루스의 선적 시점 효과 등이 2분기 실적에 반영된 것으로 분석된다. 나보타의 성장 배경에는 해외 판매망 확대가 있다. 나보타는 국내에서는 나보타, 미국에서는 ‘주보(Jeuveau)’, 유럽에서는 ‘누시바(Nuceiva)’라는 브랜드로 판매되고 있다. 대웅제약은 약 80개국과 파트너십을 구축했으며 69개국에서 품목 허가를 확보했다. 미국·유럽뿐 아니라 중남미와 중동 등으로 판매 지역을 확대하고 있다. 중남미 시장에서는 지난해 에콰도르 출시를 통해 진출국을 13개국으로 늘렸다. 브라질 파트너사와는 기존 계약보다 약 10배 확대된 1800억원 규모의 수출 계약을 체결하기도 했다. 올해 초에는 멕시코와 295억원 규모의 수출 계약도 맺었다. 중동 시장에서도 판매국을 늘리고 있다. 올해에는 쿠웨이트에 첫 물량을 공급하면서 중동 지역 진출을 확대했다. 국가별 파트너십을 기반으로 시장을 세분화해 공략하는 전략이 나보타의 수출 성장에 영향을 미치고 있다는 분석이다. 생산능력 확대도 진행 중이다. 대웅제약은 증가하는 글로벌 수요에 대응하기 위해 톡신 전용 신공장을 건설하고 있다. 2027년 가동을 목표로 하는 신공장이 완공되면 기존 연간 500만 바이알 수준의 생산능력을 향후 총 1600만 바이알 규모로 확대할 계획이다. 무균 충전과 자동화 설비, 디지털 품질관리 시스템 등을 적용해 글로벌 규제 기준에 대응한다는 방침이다. 대웅제약은 나보타를 중심으로 에스테틱 사업 포트폴리오도 넓히고 있다. 화장품과 스킨부스터, 필러, 차세대 톡신 등을 추가해 단일 제품 중심의 사업 구조에서 종합 에스테틱 사업으로 영역을 확대한다는 구상이다. 차세대 재조합 톡신 개발에도 속도를 내고 있다. 대웅제약의 전체 실적에서 나보타가 차지하는 역할도 커지고 있다. 대웅제약은 지난해 연결 기준 매출 1조5709억원, 영업이익 1968억원을 기록했다. 매출은 전년 대비 10.4%, 영업이익은 33% 증가했다. 나보타를 비롯한 고수익 제품의 해외 판매 확대가 이익 개선에 기여했다. 나보타의 다음 과제는 지금의 고성장세를 얼마나 안정적으로 이어가느냐다. 보툴리눔 톡신 시장은 글로벌 경쟁이 치열한 데다 국가별 허가와 유통망 확보가 필요하다. 해외 매출 비중이 높은 만큼 특정 파트너사나 지역의 판매 환경 변화도 실적에 영향을 줄 수 있다. 대웅제약은 이 같은 변수를 생산능력 확대와 진출국 확대, 의료진 교육으로 대응한다는 전략이다. 9월 인도네시아 학회 역시 이런 글로벌 확장 전략의 연장선에 있다. 미용 분야에 머물지 않고 치과·구강안면통증·측두하악장애 등 의료진 접점을 넓혀 나보타의 임상 활용 범위를 확대한다는 것이다.
2026-09-19 09:00:00
-
 셀트리온, 자사주 1000억원어치 소각…올해만 2000억원 규모 [경제일보] 셀트리온이 약 1000억원 규모의 자사주 54만4299주를 소각한다. 올해 들어 두 번째 자사주 소각으로 올해 소각 예정 물량은 금액 기준 약 2000억원으로 늘어난다. 셀트리온은 16일 이사회를 열고 자사주 소각을 결의했다고 밝혔다. 소각 예정일은 오는 30일이며 변경 상장은 10월 중 마무리될 예정이다. 이번 소각은 최근 매입을 마친 자사주를 향후 다시 시장에 처분할 가능성을 차단하기 위한 조치다. 셀트리온은 앞서 연간 연결 당기순이익의 3분의 1을 자사주 소각이나 현금배당으로 주주에게 환원한다는 중장기 주주환원 원칙을 발표했다. 셀트리온은 매년 주가 수준과 시장 환경, 잉여현금흐름, 연구개발(R&D) 및 설비투자 계획 등을 고려해 현금배당과 자사주 매입·소각 규모를 결정할 방침이다. 실적도 주주환원의 기반이다. 셀트리온은 지난해 연결 기준 매출 4조1625억원, 영업이익 1조1685억원을 기록했다. 올해 상반기에는 매출 2조5387억원, 영업이익 7737억원을 올렸다. 셀트리온 관계자는 “견조한 실적과 현금 창출력을 기반으로 미래 성장을 위한 투자를 이어가는 동시에 순이익의 3분의 1을 주주에게 환원한다는 원칙을 일관되게 이행하겠다”고 말했다.
2026-09-16 09:06:15
-
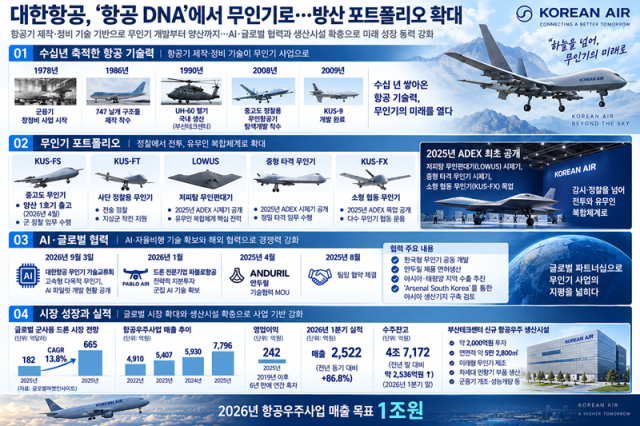 무인기로 이어진 수십년 축적 항공기 제작·정비기술…대한항공 조원태의 '방산 포트폴리오' [경제일보] 대한항공이 항공운송 중심 사업구조에서 항공우주·방산으로 외연을 넓히며 무인기 사업을 키우고 있다. 항공기 제작과 군용기 정비·성능개량으로 쌓은 기술력을 활용해 성장성이 높은 무인체계 시장을 선점하고, 민항기 중심의 사업 포트폴리오를 방산으로 다변화하려는 전략이다. 중고도 무인기와 저피탐 무인편대기 개발에 이어 AI·자율비행 기술을 확보하고 생산시설까지 확충하면서 개발·생산·수출을 아우르는 사업 구조를 구축하고 있다. ◆ 무인기로 이어진 ‘항공 DNA’ 대한항공이 무인기 사업에 나설 수 있었던 배경에는 수십년간 축적한 항공기 제작·정비 기술이 있다. 대한항공은 지난 1978년 군용기 창정비 사업을 시작으로 항공기 구조물 제작과 군용기 개조·성능개량으로 사업 영역을 넓혀왔다. 1986년 747 날개 구조물 제작에 착수했고 1990년부터 부산테크센터에서 UH-60 헬기를 국내 생산했다. 이 같은 기술 기반은 무인기 사업으로 이어졌다. 대한항공은 2008년 중고도 정찰용 무인항공기 탐색개발에 착수했고 2009년 KUS-9 개발을 완료했다. 현재는 중고도 무인기 KUS-FS와 사단 정찰용 무인기 KUS-FT를 비롯해 저피탐 무인편대기, 중형 타격 무인기, 소형 협동 무인기로 개발 영역을 넓혔다. 중고도 무인기는 양산 단계에 들어섰다. 2025년 ADEX에서는 저피탐 무인편대기(LOWUS) 시제기와 중형 타격 무인기, 소형 협동 무인기(KUS-FX) 목업을 처음 공개했다. 감시·정찰 중심이던 무인기 사업을 전투와 유무인 복합체계로 확대하는 흐름이다. 최근에는 AI·자율비행 기술 확보에도 속도를 내고 있다. 지난 3일 열린 ‘2026 대한항공 무인기 기술교류회’에서는 고속형 다목적 무인기와 AI 파일럿 개발 현황을 공개했다. 올해 1월에는 드론 전문기업 파블로항공에 전략적 지분투자를 단행하며 군집AI 기술 확보에도 나섰다. 미국 방산기업 안두릴과의 협력도 확대했다. 양사는 지난해 4월 무인 항공 분야 기술협력 업무협약을 맺은 데 이어 8월 팀잉 협약을 체결했다. 한국형 무인기 공동 개발과 안두릴 제품의 면허생산, 아시아·태평양 지역 수출을 추진하고 ‘Arsenal South Korea’를 통한 아시아 생산기지 구축도 검토하고 있다. ◆ 생산시설 투자·수익화 과제 대한항공이 무인기 사업에 힘을 싣는 배경에는 글로벌 시장 성장도 자리 잡고 있다. 시장조사업체 글로벌마켓인사이트(GMI)에 따르면 글로벌 군사용 드론 시장은 지난해 182억달러에서 오는 2035년 665억달러로 성장할 전망이다. 2026~2035년 연평균 성장률은 13.8%다. 대한항공 항공우주사업도 성장세를 이어가고 있다. 사업 매출은 2022년 4910억원에서 2023년 5407억원, 2024년 5930억원으로 증가했다. 2025년에는 7796억원으로 전년보다 31.5% 늘었다. 영업이익은 242억원으로 2019년 이후 처음 연간 흑자를 기록했다. 수주잔고도 증가했다. 올해 1분기 말 항공우주사업 수주잔고는 4조7172억원으로 지난해 말보다 약 2536억원 늘었다. 1분기 매출은 2522억원으로 전년 동기 대비 86.8% 증가했다. 다만 실적 개선을 이끈 것은 전자전기 Block-I 체계개발과 공군 2호기 개조 등 대형 방산 프로젝트였다. 무인기 사업은 개발과 생산시설 투자가 이어지는 단계다. 대한항공은 지난 10년간 무인기 개발을 이어왔으며 중고도 무인기 KUS-FS의 양산과 납품을 진행하고 있다. 지난 3월에는 부산테크센터에 약 2000억원을 투자해 연면적 약 5만2800㎡ 규모의 신규 생산시설을 구축하기로 했다. 신규 시설에서는 미래형 무인기 제조와 차세대 민항기 부품 생산, 군용기 개조·성능개량 등이 이뤄진다. 업계 관계자는 "항공우주사업의 성장세가 무인기 사업의 수익성으로 곧바로 이어지는 것은 아니며 무인기는 개발 기간이 길고 양산 전까지 연구개발 비용이 지속적으로 발생하는 사업 구조"라며 "올해 항공우주사업 매출 1조원을 목표로 잡은 만큼 중고도 무인기 양산 확대와 저피탐 무인편대기·협동 무인기 등 차세대 제품 수주, 해외 시장 확대를 통해 생산시설 투자와 개발비를 회수하는 것이 과제"라고 했다. [아주경제 2026년 09월 15일자 15면에 게재된 기사입니다.]
2026-09-15 08:02:47
-
 가계대출 증가폭 2.6조로 축소…주담대는 4.3조 늘어 [경제일보] 지난달 전 금융권 가계대출 증가폭이 2조원대로 줄었다. 주택담보대출 증가폭은 확대됐지만 신용대출을 중심으로 기타대출이 감소세로 돌아선 영향이다. 10일 금융위원회에 따르면 지난 8월 전 금융권 가계대출 증가액은 2조6000억원으로 전월(6조4000억원) 대비 3조8000억원 축소됐다. 전년 동월(4조8000억원)과 비교해도 2조2000억원 작았다. 전 금융권 가계대출 증가액은 올해 5월 9조3000억원에서 6월 8조3000억원, 7월 6조4000억원으로 줄어든 데 이어 지난달 2조6000억원까지 낮아졌다. 주택담보대출 증가액은 4조3000억원으로 전월(3조6000억원) 대비 7000억원 확대됐다. 은행권 주담대 증가액은 4조원으로 전월(3조5000억원) 대비 5000억원 늘었고 제2금융권은 3000억원으로 전월(1000억원) 대비 2000억원 증가했다. 기타대출은 1조7000억원 감소해 전월(2조8000억원 증가) 대비 감소세로 전환했다. 신용대출이 5000억원 감소해 전월(2조1000억원 증가) 대비 줄어든 점이 영향을 미쳤다. 업권별로는 은행권 가계대출 증가액이 3조4000억원으로 전월(5조5000억원) 대비 2조1000억원 축소됐다. 은행권에서는 자체 주담대 증가액이 2조9000억원으로 전월(2조5000억원) 대비 4000억원 확대됐다. 디딤돌·버팀목 등 정책성대출 증가액도 1조1000억원으로 전월(1조원) 대비 1000억원 늘었다. 반면 기타대출은 6000억원 감소해 전월(2조원 증가) 대비 감소세로 전환했다. 은행권 주담대 세부 항목을 보면 일반 주담대 증가액은 2조원이었다. 집단대출 증가액은 1조2000억원으로 전월(9000억원) 대비 3000억원 확대됐고 전세대출은 4000억원 감소했다. 제2금융권 가계대출은 8000억원 감소해 전월(9000억원 증가) 대비 감소세로 전환했다. 상호금융권 감소액은 5000억원으로 전월(6000억원 감소) 대비 감소폭이 축소됐다. 저축은행 증가액은 3000억원으로 전월(5000억원) 대비 2000억원 줄었다. 보험과 여신전문금융회사는 각각 3000억원 감소해 전월 증가세에서 감소세로 돌아섰다. 금융위는 이날 신진창 사무처장 주재로 관계기관 합동 가계부채 점검회의도 열었다. 회의에는 재정경제부, 국토교통부, 한국은행, 금융감독원, 은행연합회, 제2금융권 협회, 5대 시중은행 등이 참석했다. 신 사무처장은 8월 주담대 증가와 관련해 양도소득세 중과 유예 종료 이전 주택거래량 증가와 7~8월 입주물량 증가에 따른 잔금대출 실행 확대가 영향을 준 것으로 평가했다. 다만 금융권 자율관리 조치 등으로 기타대출이 4개월 만에 감소세로 전환하면서 전체 가계대출 증가폭은 축소됐다고 설명했다. 금융위는 가을 이사철 등 계절적 자금 수요와 8·13 대책에 따른 집단대출 별도 관리 영향으로 주담대 확대가 이어질 수 있다고 봤다. 이에 따라 가계대출 모니터링을 지속하기로 했다. 8·13 대책 후속조치 이행 상황도 점검했다. 이주비대출 주택담보인정비율(LTV) 산정방식 합리화, 생애최초 요건 합리화, 총부채원리금상환비율(DSR) 장래소득 인정기준 적용 활성화 등은 지난달 31일부터 시행됐다. 금융위는 주택공급 촉진, 청년 주거 안정, 실수요자 자금애로 해소 등 정책적 지원이 필요한 자금은 적시에 공급하되 금융회사별 총량관리 목표 이행 노력도 이어가라고 당부했다. 기준금리 인상과 시중금리 상승에 따른 차주 상환부담도 논의됐다. 금융위는 서민·취약계층 피해가 발생하지 않도록 금융회사의 세심한 관리가 필요하다고 밝혔다. 금융위는 향후 금융권의 고정금리 주담대 취급 현황을 점검하고 은행권의 장기 고정금리 주담대 출시를 유도한다. 금리 변동에 따른 리스크를 줄이기 위해 가계부채의 질적 구조 개선도 추진한다.
2026-09-09 13:25:41
-
 전국구 도약한 iM금융… 황병우표 '심리스iM'으로 그룹 시너지 승부 [경제일보] 황병우 회장이 이끄는 iM금융그룹이 시중은행 전환 이후 그룹 차원의 성장전략에 속도를 내고 있다. 올해 상반기 지배주주지분 순이익은 2956억원으로 전년 동기보다 4.4% 감소했지만 총영업이익은 1조1090억원으로 4.4% 증가했고 보통주자본(CET1)비율은 12.27%로 역대 최고 수준을 기록했다. 황 회장은 지난 2024년 iM뱅크의 시중은행 전환을 이끈 데 이어 올해부터 은행장 겸직을 끝내고 지주 경영에 집중하고 있다. 은행·증권 등 계열사 금융서비스를 고객 관점에서 연결하는 ‘심리스(Seamless) iM’을 앞세워 은행 전국화로 넓힌 사업 기반을 그룹 전체로 확장할 방침이다. ◆‘심리스 iM’으로 그룹 시너지 황 회장이 올해 전면에 내건 경영 화두는 그룹 시너지다. △그룹에 맞는 성공사례 발굴 △고객이 체감할 계열사 시너지 △일하는 방식 혁신을 주요 과제로 두고 단순 연계영업을 넘어 계열사 서비스를 끊김 없이 연결하는 ‘심리스 iM’을 추진하고 있다. iM뱅크도 △포트폴리오 최적화 △수익구조 안정화 △차별화 경영을 전략 방향으로 정하고 증권·보험·자산운용·캐피탈 등 계열사와의 협업을 확대하고 있다. 고객에게 그룹 차원의 종합금융서비스를 제공해 계열사 간 연결을 넓히는 것이 핵심이다. 조직도 이에 맞춰 손질했다. iM금융은 전략총괄(CSO)과 재무총괄(CFO)을 분리하고 외부 출신 전략총괄을 영입했다. iM뱅크에는 계열사 연계 영업을 담당하는 시너지사업팀을 신설했다. 황 회장은 이전부터 기업 컨설팅과 지주 전략, 인수합병(M&A) 업무를 맡으며 그룹 단위의 사업구조를 다뤄온 인물로 평가된다. 경북대에서 경제학 학·석·박사를 마친 뒤 1995년 대구은행 금융경제연구소에서 금융권 생활을 시작했고, 경영컨설팅센터장을 맡아 300곳이 넘는 지역기업의 경영 컨설팅을 수행했다. 이후 지주에서 그룹미래기획총괄을 맡아 비은행 포트폴리오 확대를 위한 M&A를 추진했고 하이투자파트너스와 뉴지스탁 인수에도 관여했다. 그룹지속가능경영총괄과 ESG전략경영연구소장 등을 거쳐 2023년 은행장, 2024년 지주 회장에 올랐다. ◆전국화 속도… 대출 60조 돌파 그룹 시너지 확대의 기반에는 iM뱅크의 전국화가 있다. 시중은행 전환 이후 대형 점포망을 단기간에 구축하기보다 기업금융은 PRM, 소매금융은 디지털 채널을 활용하는 ‘New Hybrid Bank’ 전략을 추진해왔다. 올해 상반기 원화대출 잔액은 60조2462억원으로 처음 60조원을 넘어섰다. 이는 전년 말보다 4.3% 증가한 규모다. 같은 기간 기업대출은 5.9% 늘었고 이 중 대기업대출은 5조9511억원으로 32.8% 증가했다. 중소기업대출도 30조7319억원으로 1.9% 늘었다. 점포망은 여전히 대구·경북 중심이다. 상반기 말 iM뱅크의 국내외 점포 203곳 중 △대구·경북 173곳 △국내 역외 27곳 △해외 3곳으로 집계됐다. iM뱅크는 올해 하반기 국내 점포 6곳 신설을 계획했으며, 이 중 3분기 신설 예정이던 전주지점과 광주지점은 지난달 26일과 28일 문을 열었다. 4분기에는 나머지 4곳을 추가로 신설할 예정이다. ◆자산 성장에도 CET1 12.27% 최고 상반기 순이익은 감소했지만 핵심 수익은 늘었다. 이자이익은 8436억원으로 전년 동기보다 4.1%, 비이자이익은 2654억원으로 5.2% 증가했다. 순수수료이익도 1676억원으로 55.2% 늘었다. 반면 일반관리비는 5659억원으로 13.0% 증가했다. 통상임금과 교육세 등 비경상 비용이 반영되면서 영업이익은 3767억원으로 전년 동기보다 감소했다. 위험가중자산(RWA)은 자산 성장 대비 안정적인 관리를 지속 중이다. 상반기 말 그룹 총자산은 107조8556억원으로 지난해 말보다 9.1% 증가한 반면 RWA는 43조9482억원으로 1.7% 늘었다. CET1비율은 지난해 말 12.11%에서 12.27%로 상승해 2027년 목표인 12.3%에 근접했다. 총자본비율은 14.77%, 기본자본비율은 13.91%를 기록했다. iM금융은 내년까지 △ROE 9% △CET1 12.3% △총주주환원율 40%를 기업가치 제고 목표로 두고 있다. 올해 400억원 규모의 자사주 매입·소각을 마친 데 이어 지난 7월 300억원 규모의 추가 자사주 매입·소각을 결정했다. ◆비은행 키워 ROE 9% 정조준 다음 과제는 비은행 이익 기여도 확대다. 상반기 주요 계열사 순이익은 △iM뱅크 2457억원 △iM증권 426억원 △iM캐피탈 395억원 △iM라이프 182억원 △iM에셋자산운용 63억원으로 은행이 여전히 그룹 이익의 중심을 차지했다. 이 중 계열사별 순이익 증가율은 △iM캐피탈이 33.0% △iM라이프 31.9% △iM에셋자산운용 40.2%를 기록했다. 반면 iM증권은 전년 동기 대비 21.2% 감소했다. iM금융은 내년 ROE 9% 안착을 위해 비은행 계열사의 이익 기여도를 높일 계획이다. 이에 비은행 이익 확대를 ROE 개선을 위한 주요 과제로 제시하고 증권과 캐피탈에는 그룹보다 높은 수준의 목표 ROE를 설정했다. 증권 부문의 자본 확충도 이어지고 있다. iM증권은 지난 7월과 8월 각각 1500억원, 500억원 규모의 신종자본증권을 발행해 두 달간 2000억원을 확충했다. 이 중 8월 발행분 500억원은 iM금융지주가 전량 인수했다. [아주경제 2026년 09월 08일자 15면에 게재된 기사입니다.]
2026-09-08 09:41:24
-
 성장판 바뀐 롯데칠성…RTD 143% 뛰고 해외 매출 '절반' 눈앞 [경제일보] 롯데칠성음료의 성장 지도가 즉석음용주류(RTD)·스포츠음료·해외 수출을 중심으로 새롭게 그려지고 있다. 내수 소비 부진으로 기존 음료·주류 시장의 확장성이 제한되자 소비자 음용 방식 변화와 해외 수요를 겨냥한 영역에서 새로운 실적 동력을 찾는 모습이다. 올해 2분기 롯데칠성의 연결 기준 매출은 1조1129억원으로 전년 동기 대비 2.4% 늘었다. 전체 매출 증가폭은 크지 않았지만 품목별로는 흐름이 뚜렷하게 갈렸다. RTD 매출이 143.3% 급증한 가운데 스포츠음료와 음료 수출도 각각 8.5%, 9.8% 증가했고 탄산음료와 커피음료 역시 각각 3.1%, 4.1%의 성장세를 보였다. 반면 주스와 생수 등 일부 기존 음료군은 매출이 줄면서 롯데칠성의 음료·주류 포트폴리오 전반이 고르게 확대되기보다 RTD와 스포츠음료, 수출 등 성장세가 두드러지는 영역이 전체 실적을 뒷받치는 양상이 나타나고 있다. 제로·휴대형 제품으로 세분화 올해 들어서는 품목별 온도차가 음료와 주류 실적 전반에서 보다 뚜렷하게 나타나고 있다. 2분기 음료 부문 별도 매출은 5005억원으로 전년 동기 대비 1.7% 증가했고 주류 부문도 1951억원으로 3.2% 늘었다. 전체 증가율은 크지 않았지만 세부 카테고리별 흐름은 엇갈렸다. 스포츠음료 매출은 전년 동기 대비 8.5% 늘어 내수 음료 품목 가운데 가장 높은 증가율을 기록했고 커피음료와 탄산음료도 각각 4.1%, 3.1% 증가했다. 반면 주스는 8.5%, 니어워터는 7.6%, 생수는 3.1%, 에너지음료는 1.8% 감소했다. 이처럼 품목별 성장세가 갈리면서 롯데칠성은 기존 대형 브랜드의 판매 확대에만 기대기보다 소비 목적과 취향을 세분화한 제품 전략에 힘을 싣고 있다. 탄산음료에서는 제로 제품군을 확대하고 스포츠음료에서는 운동과 야외활동 등 구체적인 음용 상황을 겨냥한 제품을 추가하는 식이다. 대표적인 사례가 칠성사이다다. 롯데칠성은 지난 4월 '칠성사이다 제로 유자'를 출시하며 기본 제품과 제로, 제로 오렌지·라임·유자 등 5종으로 라인업을 확대했다. 제로 칼로리 탄산에 대한 수요가 이어지는 가운데 맛과 선택지를 넓힌 것으로, 2분기 탄산음료 매출도 제로 트렌드 확산과 계절적 성수기 효과에 힘입어 전년 동기 대비 3.1% 증가했다. 스포츠음료에서는 지난 6월 '게토레이 파우더 레몬라임향'을 추가해 운동과 야외활동 시 휴대성을 높였다. 이른 무더위와 야외활동 증가, 수분 보충 수요가 맞물리면서 2분기 스포츠음료 매출은 전년 동기 대비 8.5% 늘었다. 내수 밖에서 찾은 성장 동력 이와 같은 흐름은 주류 부문에서 더욱 두드러진다. 올해 2분기 롯데칠성의 주류 부문 별도 기준 매출은 전년 동기 대비 3.2% 증가했고 영업이익은 75억원으로 156.6% 늘며 수익성 개선 폭이 더 크게 나타났다. 품목별로는 소주와 와인 매출이 각각 1.9%, 8.8% 증가했고 RTD는 143.3% 급증하며 지난해 44억원에서 올해 106억원으로 두 배 이상 확대됐다. RTD 성장의 중심에는 과실탄산주 '순하리진'이 있다. 올해 상반기 매출은 약 170억원으로 지난해 연간 매출 162억원을 6개월 만에 넘어섰다. 롯데칠성은 올해 기존 레몬·자몽 제품을 '순하리진'으로 통합하고 유자와 상그리아를 추가하는 등 맛과 도수를 세분화해 다양한 음용 취향에 대응하고 있다. 주력 소주 '새로' 역시 변화한 소비자 음주 취향을 반영해 지난 1월 출시 3년여 만에 리뉴얼을 단행했다. 알코올 도수를 15.7도로 낮추고 기존 보리쌀증류주를 100% 국산 쌀증류주로 변경하는 한편 제로슈거라는 기존 특징은 유지했다. 최근 주류 실적에서는 소주의 완만한 증가세보다 RTD의 가파른 성장세가 눈에 띈다. 아직 전체 주류 매출에서 차지하는 규모는 크지 않지만 순하리진을 중심으로 신규 수요를 확보하며 롯데칠성 주류 포트폴리오에서 존재감을 빠르게 키우고 있다. 국내에서 성장 품목을 키우는 동시에 해외 시장에서도 판매 기반을 넓히고 있다. 올해 2분기 롯데칠성의 음료 수출 매출은 445억원으로 전년 동기 대비 9.8% 증가했으며 밀키스와 레쓰비, 알로에주스 등의 판매 호조가 실적을 뒷받침했다. 현재 이들 음료 제품은 미국·러시아·유럽·동남아 등 50여개국에서 판매되고 있다. 대표 수출 브랜드인 밀키스는 2024년 해외 매출 500억원을 기록한 데 이어 지난해에도 수출 증가세를 이어갔다. 롯데칠성은 해외 판매 확대에 맞춰 생성형 인공지능(AI)을 활용한 신규 바이어 발굴 시스템도 도입하는 등 현지 거래처 확보와 시장 개척에 속도를 내고 있다. 수출 확대에 필리핀·파키스탄·미얀마 등 해외 자회사 실적까지 더해지면서 롯데칠성의 글로벌 사업 비중도 커지고 있다. 올해 2분기 전체 매출에서 해외 자회사가 차지하는 비중은 약 41%였으며 수출까지 포함하면 글로벌 매출 비중은 약 47%에 달했다. 국내 소비 확대가 제한적인 상황에서 해외 판매와 현지 사업을 함께 키우며 추가 매출을 확보하는 데 힘을 싣고 있다. AI로 바이어 발굴… 거래처 확대 매출 증가세와 달리 수익성은 약화됐다. 올해 2분기 롯데칠성의 연결 매출은 전년 동기 대비 2.4% 증가했지만 영업이익은 558억원으로 10.4% 감소했고 음료 부문 영업이익 역시 205억원으로 13.2% 줄었다. 고환율과 원부자재 가격 상승, 물류비 증가 등이 겹치며 매출 증가 효과를 상쇄한 탓이다. 해외 사업도 비슷한 흐름을 보였다. 2분기 글로벌 부문 매출은 4585억원으로 전년 동기 대비 3.4% 증가한 반면 영업이익은 261억원으로 27% 감소했다. 필리핀·파키스탄·미얀마 등 주요 해외 법인이 원재료와 물류비 상승 영향을 받은 만큼 글로벌 사업 비중이 커질수록 환율과 현지 비용 관리의 중요성도 높아지고 있다. 이 같은 비용 부담은 국내 사업에도 이어졌다. 롯데칠성은 지난 6월 주요 음료 제품의 출고가를 평균 5.3% 인상했으며 알루미늄과 페트(PET) 등 포장재 가격 상승과 고환율에 따른 수입 원액 비용, 물류비 증가 등을 가격 조정 배경으로 설명했다. 비용 부담이 이어지는 가운데 롯데칠성은 연간 실적 목표를 그대로 유지하고 있다. 올해 연결 기준 매출 4조1000억원, 영업이익 2000억원을 목표로 제시한 가운데 상반기 매출은 2조654억원, 영업이익은 1036억원으로 전년 동기 대비 각각 3.4%, 18.6% 증가했다. 결국 관건은 RTD와 스포츠음료, 제로 제품, 수출 등에서 나타난 성장세를 전체 실적과 수익성 개선으로 연결하는 데 있다. RTD는 빠르게 몸집을 키우고 있지만 아직 주류 전체에서 차지하는 규모가 크지 않고 해외 사업 역시 외형 확대와 함께 비용 관리가 요구된다. 내수와 해외에서 확보한 새로운 수요를 안정적인 이익으로 연결하는 역량이 롯데칠성의 향후 경쟁력을 좌우할 전망이다. 롯데칠성음료 관계자는 "제로 음료 시장 확대와 건강을 중시하는 소비 트렌드, 주류를 보다 가볍고 다양하게 즐기는 음용 방식 변화에 맞춰 제로 음료와 RTD 등 제품군을 지속적으로 강화하고 있다"며 "글로벌 사업에서도 밀키스와 레쓰비, 알로에주스 등 현지 소비자 선호도가 높은 브랜드를 중심으로 판매 기반을 넓히고 급성장하는 신흥 시장에서 경쟁력을 확보해 나갈 계획"이라고 했다. 이어 "하반기에는 외형 성장과 함께 수익성 중심의 경영과 경영효율화에 중점을 둘 것"이라며 "원부자재 가격 상승에 따른 부담을 최소화하고 영업망 확대를 통해 고정비 부담을 완화하는 한편 해외 자회사 수익성 개선과 본원적 경쟁력 강화에도 지속적으로 힘쓸 예정"이라고 덧붙였다. [아주경제 2026년 09월 03일자 13면에 게재된 기사입니다.]
2026-09-03 08:34:43
-
 법원, 홈플러스 회생계획안 최종 인가……파산 위기 넘기고 정상화 시동 [경제일보] 법원이 홈플러스의 회생계획안을 최종 인가하면서 홈플러스가 회생절차 폐지와 파산 위기에서 벗어나 경영 정상화를 추진할 수 있게 됐다. 채권자들의 동의를 얻어 회생을 위한 최대 고비는 넘었지만 5000억원이 넘는 미지급 납품대금 상환과 상품 공급 정상화, 점포 매각과 인수합병(M&A) 등은 앞으로 풀어야 할 과제로 남았다. 서울회생법원 회생4부(정준영 법원장)는 2일 홈플러스 회생계획안 심리·결의를 위한 관계인집회를 열고 회생계획안이 가결되자 곧바로 인가 결정을 내렸다. 법원 인가는 홈플러스가 제출한 계획에 따라 채무를 갚고 경영 정상화를 추진할 수 있도록 공식 승인한 것이다. 법원, 회생안 즉시 인가…회생채권자 75.9% 찬성 이날 표결에서는 △담보가 설정된 채권을 보유한 회생담보권자 △일반 회생채권자 △주주가 각각 회생계획안에 대한 찬반 의사를 밝혔다. 회생담보권자와 주주는 각각 100%가 회생계획안에 찬성했고 회생채권자 찬성률은 75.9%를 기록했다. 회생계획안 가결에 필요한 기준은 회생담보권자 75% 이상, 회생채권자 66.7% 이상, 주주 50% 이상이었다. 재판부는 채권자 3분의 2 이상이 동의하는 등 인가 요건을 충족했다고 판단했다. 이번 인가로 홈플러스는 지난 7월 회생절차 폐지 결정 이후 두 달 만에 다시 정상화의 발판을 마련하게 됐다. 서울회생법원은 지난 7월 3일 홈플러스가 회생계획을 실행하는 데 필요한 운영자금을 확보하지 못했다는 이유로 회생절차 폐지를 결정했다. 이후 2000억원 규모의 긴급운영자금(DIP) 조달 방안이 마련되면서 같은 달 21일 폐지 결정을 취소했고 홈플러스는 8월 13일부터 전국 67개 주요 점포의 영업을 재개했다. 법원 인가가 곧바로 회생절차 종료를 뜻하는 것은 아니다. 홈플러스가 회생계획에 따라 채무 변제를 시작하고 계획을 정상적으로 이행해야 법원이 회생절차를 종결할 수 있다. 반면 변제가 계획대로 이뤄지지 않을 경우 회생절차가 다시 폐지되고 파산 절차로 이어질 가능성도 있다. 5032억원 납품대금 상환…인가 이후도 과제 회생계획안이 법원 문턱을 넘었지만 실제 계획을 이행하기 위해서는 안정적인 현금 확보가 관건이다. 회생계획을 검토한 조사위원 삼일회계법인은 영업을 통한 현금 창출과 자가점포 매각, 신규 차입 계획 등을 종합할 때 홈플러스가 회생계획을 실행할 가능성이 있다고 판단했다. 다만 이를 위해서는 납품업체와 임직원 등 공익채권자들의 분할상환 동의를 충분히 확보해야 한다는 조건을 달았다. 공익채권은 기업이 회생절차를 밟더라도 일반 회생채권보다 먼저 갚아야 하는 채무다. 홈플러스가 지급하지 못한 납품대금을 비롯해 임금, 퇴직금, 세금, 4대 보험료, 임대료 등이 여기에 포함된다. 공익채권자는 이날 관계인집회에서 회생계획안에 직접 표를 행사하지는 않았다. 그러나 분할상환에 동의하지 않은 채권자가 즉시 지급을 요구하면 홈플러스가 단기간에 마련해야 하는 자금이 늘어날 수 있어 회생계획의 실행 가능성을 좌우하는 요인으로 꼽힌다. 관계인집회를 앞둔 지난 1일 기준 공익채권자의 분할상환 동의율은 64.4%로 집계됐다. 물품대금 채권자 66.2%, 임직원 88%가 분할상환에 동의했으며 정부기관들도 동의에 참여했다. 특히 홈플러스가 납품업체에 지급하지 못한 물품대금은 5032억원에 달한다. 홈플러스는 공익채권을 일정 기간에 걸쳐 전액 상환하는 방안을 추진하고 있지만 납품업체들의 협조를 끌어내는 동시에 실제 변제 재원을 확보해야 하는 부담을 안고 있다. 납품업체 문제는 매장 정상화와도 직결된다. 현재 일부 상품은 홈플러스가 대금을 먼저 지급해야 공급받을 수 있어 운영자금 범위 안에서 물량을 확보하고 있다. 납품이 원활하지 않으면 상품 구색이 줄어 매출 회복을 제약하고 매출이 충분히 늘지 않으면 다시 납품대금 상환 여력이 떨어질 수 있는 구조로 이어진다. 매출 회복세…점포 매각·M&A로 정상화 추진 영업 지표는 점포 재개장 이후 회복세를 보이고 있다. 홈플러스에 따르면 전국 67개 점포가 정식 영업을 재개한 지난달 13일부터 30일까지 매출은 1164억원으로 영업 중단 전 같은 기간보다 57% 증가했다. 이 기간 고객 수는 38%, 구매회원 수는 255% 늘었다. 다만 최근 매출 증가가 재개장과 할인행사에 따른 일시적인 효과인지 지속적인 영업 회복으로 이어질지는 앞으로 지켜봐야 한다. 상품 공급을 정상화하고 안정적인 매출과 현금흐름을 만들어내는 것이 회생계획 이행의 전제가 되기 때문이다. 홈플러스는 회생계획 인가를 계기로 자산 매각과 추가 자금 조달에도 속도를 낼 전망이다. 적자 점포를 정리하고 폐점한 자가점포 가운데 19곳을 매각해 채권 변제 재원을 확보하는 한편 남은 사업을 대상으로 인가 후 M&A(인수·합병)도 추진할 계획이다. 결국 법원 인가로 홈플러스가 당장의 파산 위기는 넘겼지만 실제 회생 여부는 향후 계획 이행에 달렸다. 미지급 납품대금을 계획대로 갚으면서 상품 공급과 매출을 정상화하고 점포 매각과 신규 자금 조달, M&A까지 차질 없이 진행해야 경영 정상화로 이어질 수 있다.
2026-09-02 17:37:59
-
 6월 국내은행 부실채권비율 0.63%…기업여신 중심 상승 [경제일보] 국내은행 부실채권비율이 기업여신을 중심으로 상승했다. 부실채권 규모가 전분기보다 늘어난 가운데 대손충당금적립률은 하락했다. 2일 금융감독원이 발표한 '2026년 6월 말 국내은행의 부실채권 현황'에 따르면 지난 6월 말 국내은행의 부실채권비율은 0.63%로 전분기 말보다 0.03%포인트(p) 상승했다. 전년 동기와 비교하면 0.04%p 올랐다. 부실채권비율은 고정이하여신을 총여신으로 나눈 수치다. 같은 기간 국내은행 총여신은 3011조9000억원으로 전분기 말보다 53조원 증가했다. 부실채권은 18조9000억원으로 전분기 말보다 1조2000억원 늘었다. 부문별로는 기업여신이 15조2000억원으로 가장 많았고 가계여신은 3조4000억원, 신용카드채권은 3000억원이었다. 대손충당금 잔액은 26조9000억원으로 전분기 말보다 2000억원 증가했다. 다만 부실채권 증가폭이 더 컸던 영향으로 대손충당금적립률은 142.9%로 전분기 말보다 7.5%p 하락했다. 전년 동기 대비로는 22.6%p 낮아졌다. 올해 2분기 중 새로 발생한 부실채권은 7조2000억원으로 전분기보다 1조7000억원 증가했다. 전년 동기와 비교하면 8000억원 늘었다. 신규 부실은 기업여신에서 주로 발생했다. 기업여신 신규부실은 5조7000억원으로 전분기보다 1조6000억원 늘었다. 대기업 신규부실은 1조2000억원으로 4000억원 증가했고 중소기업 신규부실은 4조5000억원으로 1조2000억원 늘었다. 가계여신 신규부실은 1조4000억원으로 전분기보다 1000억원 증가했다. 주택담보대출 신규부실은 5000억원, 가계신용 신규부실은 8000억원 수준이었다. 2분기 중 부실채권 정리규모는 6조1000억원으로 전분기보다 1조7000억원 늘었다. 정리 유형별로는 상·매각이 3조9000억원으로 가장 많았다. 이 중 대손상각은 1조4000억원, 매각은 2조5000억원이었다. 담보처분을 통한 여신회수는 1조2000억원, 여신 정상화는 8000억원이었다. 부문별 부실채권비율도 대부분 올랐다. 기업여신 부실채권비율은 0.77%로 전분기 말보다 0.03%p 상승했다. 대기업여신은 0.53%로 0.03%p 올랐고 중소기업여신은 0.92%로 0.04%p 상승했다. 중소기업 가운데 중소법인여신 부실채권비율은 1.08%로 전분기 말보다 0.05%p 올랐다. 개인사업자여신은 0.67%로 0.01%p 상승했다. 가계여신 부실채권비율은 0.33%로 전분기 말보다 0.01%p 올랐다. 주택담보대출은 0.22%로 전분기 말 수준을 유지했다. 기타 신용대출 등은 0.67%로 0.01%p 상승했다. 신용카드채권 부실채권비율은 1.88%로 전분기 말보다 0.06%p 올랐다. 금감원은 코로나19 팬데믹 이전 10년간 평균 부실채권비율이 1.49%였던 점을 감안하면 국내은행의 건전성 수준은 양호하다고 평가했다. 다만 일부 취약부문을 중심으로 부실채권비율 상승세가 이어지고 있다고 진단했다. 중동 상황 장기화와 국내외 금리 상승 가능성 등도 부담 요인으로 꼽았다. 금감원은 경제여건 변화에 따른 신용위험 확대 가능성에 대비해 은행권 건전성 현황 모니터링을 지속할 방침이다. 아울러 은행권의 적극적인 부실채권 상·매각과 손실흡수능력 확충 등 건전성 관리 강화를 유도할 계획이다.
2026-09-02 08:13:22
-
 우리금융, '증권·보험' 비은행 퍼즐 완성… 종합금융 체질개선 속도 [경제일보] 임종룡 회장이 이끄는 우리금융그룹이 증권과 보험을 잇달아 품으며 종합금융그룹 체계를 다시 갖췄다. 올해 상반기 그룹 순이익은 1조6090억원으로 전년 동기보다 3.7% 증가했다. 핵심 계열사인 우리은행 순이익이 감소한 가운데서도 비은행 이익 기여도는 22.3%까지 높아졌고 비이자이익도 20.0% 늘었다. 임 회장은 지난 2023년 취임 이후 비은행 포트폴리오 확대를 핵심 과제로 추진해왔다. 우리투자증권을 출범시킨 데 이어 동양생명과 ABL생명을 계열사로 편입하면서 증권·보험 라인업을 복원했다. 올해는 두 보험사의 통합과 계열사 간 고객·상품 연계를 본격화하는 한편 기업금융 강점을 생산적 금융과 자본시장으로 확장하는 데 힘을 싣고 있다. ◆보험 통합으로 경쟁력 키운다 임 회장 체제의 가장 큰 변화는 비은행 포트폴리오 확장이다. 우리금융은 지난 2024년 우리투자증권을 출범시킨 데 이어 지난해 7월 동양생명과 ABL생명을 인수하며 증권과 보험을 핵심 자회사로 다시 확보했다. 은행 의존도가 높았던 사업구조에 증권과 보험을 보강하면서 종합금융그룹 경쟁을 위한 기반을 갖췄다. 보험 부문은 통합 단계로 넘어갔다. 우리금융은 이달 동양생명과 ABL생명의 통합을 공식화하고 내년 하반기 총자산 55조원 규모의 통합 생명보험사를 출범시키기로 했다. 통합사는 안정적인 지급여력비율(K-ICS)을 확보하고 계약서비스마진(CSM)을 확대하는 데 초점을 맞춘다. 인공지능(AI)을 활용해 영업지원과 경영관리 프로세스를 개선하고 양사의 상품·영업 역량도 결합할 계획이다. ◆비은행 기여도 22.3%…은행 의존도 낮춘다 포트폴리오 확대 효과는 수익구조에서도 나타났다. 우리금융의 올해 상반기 비은행 부문 이익 기여도는 22.3%로 지난해 같은 기간 6.9%보다 3배 이상 높아졌다. 보험사 편입 효과가 본격화되면서 보험 부문은 비은행 순이익의 약 30%를 차지했고 우리투자증권 순이익도 247억원으로 전년 동기 대비 44% 증가했다. 상반기 순영업수익은 5조7227억원으로 전년 동기보다 6.0% 증가했다. 이자이익은 4조6597억원으로 3.2%, 비이자이익은 1조630억원으로 20.0% 늘었다. 수수료이익도 1조2788억원으로 23.7% 증가했다. 은행 자산관리(WM)와 자본시장 부문이 성장하면서 △수익증권 △신탁 △기업투자금융(CIB) 관련 수수료도 확대됐다. 우리은행의 상반기 순이익은 1조3730억원으로 전년 동기보다 11.9% 감소했지만 그룹 전체 순이익은 증가했다. 특히 2분기 그룹 순이익은 1조46억원으로 1분기보다 66% 늘며 분기 순이익이 다시 1조원을 넘어섰다. ◆자본비율 높이고 주주환원 확대 자본 여력이 개선되면서 주주환원도 확대하고 있다. 우리금융의 올해 상반기 말 보통주자본(CET1)비율은 13.74%를 기록했다. 우리금융은 지난 6월 2000억원 규모의 자사주 매입·소각을 마쳤고 하반기에는 1500억원을 추가로 매입해 소각하기로 했다. 이에 따라 올해 자사주 매입·소각 규모는 총 3500억원으로 전년 1500억원보다 133% 늘어난다. 그룹 출범 이후 최대 규모이며 한 해 두 차례 자사주 매입·소각에 나서는 것도 처음이다. 우리금융은 밸류업 계획에 따라 자본비율을 관리하면서 배당과 자사주 매입·소각을 병행한다는 방침이다. 비은행 계열사의 성장에 필요한 자본을 공급하면서 주주환원 여력을 유지하는 것도 주요 과제로 꼽힌다. ◆기업금융 강점 생산적 금융으로…90조 프로젝트 가동 비은행 확장과 함께 임 회장이 힘을 싣는 또 다른 축은 생산적 금융이다. 우리금융은 지난해부터 가동한 ‘미래동반성장프로젝트’의 생산적·포용금융 공급 규모를 기존 80조원에서 90조원으로 확대했다. 올해 생산적 금융 목표 21조8000억원 가운데 82.5%를 상반기에 집행했다. 융자 부문은 상반기 기준 연간 목표의 91%를 달성했다. 생산적 투자 7조원을 중심으로 기업 성장 단계별 자금 공급체계도 마련했다. 초기 단계에서는 디노랩과 관련 펀드가 스타트업 발굴과 투자를 맡고 성장 단계에서는 그룹 CVC 펀드가 후속 투자를 담당한다. 스케일업과 기업공개(IPO) 단계에서는 우리벤처파트너스와 우리투자증권이 대규모 투자와 상장 지원을 맡는 구조다. ◆포트폴리오 완성 넘어 계열사 시너지로 우리금융은 올해부터 증권·보험을 갖춘 외형을 실제 그룹 수익으로 연결하는 데 초점을 맞추고 있다. 하반기 경영전략에서도 △신규 고객 확보 △기존 고객 유지 △고객 복합화를 주요 과제로 정하고 은행·증권·보험 등 계열사 간 공동영업 확대에 나섰다. AI 역시 업무 효율화뿐 아니라 △영업지원 △리스크 관리 △내부통제로 적용 범위를 넓히고 있다. 임 회장은 지난 3월 정기주주총회에서 3년 임기의 대표이사 회장으로 재선임됐다. 첫 임기 동안 증권과 보험을 보강해 사업 포트폴리오를 갖춘 만큼 2기에는 새로 편입한 자회사들의 경쟁력을 끌어올리고 그룹 이익 기여도를 높이는 작업이 남아 있다. 우리금융도 하반기 경영전략에서 은행 수익력 회복과 비은행 경쟁력 강화를 동시에 제시했다. 동양생명·ABL생명 통합과 우리투자증권의 성장, 계열사 간 복합거래 확대를 실제 수익성 개선으로 연결하는 것이 향후 종합금융그룹 경쟁력 강화의 주요 과제가 될 전망이다. [아주경제 2026년 09월 01일자 15면에 게재된 기사입니다.]
2026-09-01 10:49:02
-
 홈플러스 운명 가를 관계인집회 D-1…5032억원 납품대금 동의율이 최대 변수 [경제일보] 홈플러스의 회생 여부를 가를 관계인집회가 하루 앞으로 다가온 가운데 5000억원이 넘는 미지급 납품대금의 분할상환 동의율이 핵심 변수로 떠올랐다. 법원이 납품업체 등 공익채권자의 동의 수준을 중요하게 살펴볼 것으로 예상되는 만큼 홈플러스의 추가 동의 확보 여부가 회생계획안 인가의 주요 변수가 될 전망이다. 1일 유통업계와 법조계에 따르면 서울회생법원은 2일 오후 3시 홈플러스 회생계획안 의결을 위한 관계인집회를 연다. 관계인집회는 기업회생 과정에서 채권자와 담보권자, 주주 등 이해관계인이 회사가 마련한 빚 상환과 경영 정상화 계획을 심사하고 동의 여부를 결정하는 절차다. 홈플러스는 지난달 5일 2000억원 규모의 긴급 운영자금(DIP)을 확보한 뒤 영업 정상화에 나섰지만 관계인집회와 법원의 회생계획안 인가라는 절차를 남겨두고 있다. DIP는 회생절차에 들어간 기업이 영업을 이어갈 수 있도록 지원받는 신규 자금을 뜻한다. 관계인집회에서는 회생담보권자·회생채권자·주주가 각각 표결한다. △회생담보권자는 의결권 총액의 75% 이상 △회생채권자는 66.7% 이상 △주주는 50% 이상이 동의해야 회생계획안이 가결될 수 있다. 다만 이번 회생절차에서는 납품업체와 임직원 등 공익채권자의 분할상환 동의율도 주요 판단 요소로 꼽힌다. 공익채권은 회생절차에 들어가기 전후 기업 운영 과정에서 발생해 일반 회생채권보다 우선적으로 갚아야 하는 채무다. 홈플러스가 납품업체에 지급하지 못한 상품대금도 이에 포함된다. 납품업체는 관계인집회에서 회생계획안에 직접 찬반표를 행사하지는 않는다. 그러나 이들이 미지급 대금의 즉시 상환을 요구할 경우 홈플러스가 영업 정상화에 사용할 자금이 줄어들 수 있어 회생계획 실행에 부담이 된다. 이에 서울회생법원은 홈플러스 측에 1일까지 5032억원 규모의 미지급 납품대금과 관련해 공익채권자의 약 80%로부터 분할상환 동의를 받아올 것을 요구한 것으로 알려졌다. 지난달 28일 기준 분할상환 동의율은 상품 공급업체 62.4%로 법원이 제시한 수준에 미치지 못한 반면 임직원 동의율은 87.2%를 기록했다. 홈플러스는 공익채권자들에게 3년 안에 미지급 대금을 100% 상환하는 방안을 제시한 상태다. 다만 일부 납품업체는 메리츠가 보유한 담보신탁채권이 우선 변제되는 구조 등을 두고 형평성 문제를 제기하고 있다. 영업 정상화 속도도 회생계획안 판단에 영향을 미칠 전망이다. 홈플러스는 지난달 13일 전국 주요 점포 67곳의 영업을 재개한 뒤 같은 달 30일까지 1164억원의 매출을 기록했다. 영업이 정상화되지 못했던 7월보다 57% 늘어난 수준이다. 다만 상품 공급은 아직 완전히 회복되지 않은 것으로 전해졌다. 일부 납품업체에는 대금을 선 지급한 뒤 상품을 공급받고 있어 이마트나 롯데마트 등 경쟁사와 비교해 상품 구색이 부족한 상황이다. 유통업계에서는 영업 재개 이후 매출이 회복되고 있고 김병주 MBK파트너스 회장이 홈플러스 신규 대출에 직접 보증을 제공한 점 등을 들어 회생계획안 가결 가능성에 무게를 두는 분위기도 있다. 관계인집회에서 회생계획안이 가결되면 법원은 이를 토대로 최종 인가 여부를 결정한다. 법원이 정한 회생계획안 인가 기한은 오는 4일이다. 반대로 회생계획안이 부결되고 법원의 인가까지 받지 못하면 회생절차가 폐지될 가능성이 커진다. 회생절차가 종료될 경우 홈플러스는 파산 절차에 들어갈 수 있다.
2026-09-01 09:25:58
-
 신협, 매년 1조원 포용금융 공급…500억원 지원기금 조성 [경제일보] 신협이 중·저신용자와 저소득자 등을 대상으로 매년 1조원 규모의 포용금융 공급에 나선다. 500억원 규모의 포용금융지원기금도 조성해 일선 조합의 지원 여력을 뒷받침한다는 계획이다. 신협중앙회는 28일 서울 영등포구 국회도서관 대강당에서 포용금융 비전 선포식과 '신협 포용금융 활성화를 위한 정책토론회'를 열고 이 같은 방안을 제시했다. 이번 행사는 유동수 국회 정무위원장과 박상혁·서일준 국회의원이 공동 주최하고 신협중앙회가 주관했다. 국회의원과 금융위원회, 학계·연구기관·법조계, 전국 신협 임직원 등 300여명이 참석해 포용금융 확대와 제도 개선 방안을 논의했다. 신협은 이날 '함께하는 금융, 포용하는 신협'을 포용금융 비전으로 내걸었다. 서민과 금융취약계층의 금융 접근성을 높이고 금융 사각지대를 줄이는 데 초점을 맞췄다. 신협은 포용금융 특화상품을 출시하고 매년 1조원 규모의 자금을 공급할 계획이다. 세부적으로 △중·저신용자 2000억원 △저소득자 3000억원 △온라인 사잇돌대출 1000억원 △온라인 햇살론 2000억원 △사회연대경제기업·햇빛소득마을 대상 사회적금융 2000억원을 지원한다. 포용금융 확대를 뒷받침하기 위한 별도 기금도 만든다. 신협은 500억원 규모의 ‘신협 포용금융지원기금’을 조성해 원금 보전과 이차보전 등을 지원할 방침이다. 이를 통해 일선 신협의 부담을 줄이고 포용성과 건전성이 함께 유지되는 지원체계를 마련한다는 구상이다. 국회와 금융당국도 신협의 포용금융 확대 필요성에 공감했다. 유동수 국회 정무위원장은 "신협은 그동안 축적해 온 강력한 지역 네트워크와 신뢰를 바탕으로 대한민국 금융의 사각지대를 메우는 ‘포용금융 리더’로 도약해야 할 때"라며 "신협을 비롯한 상호금융권이 서민과 지역사회를 위한 버팀목이 될 수 있도록 지원하겠다"고 말했다. 이어진 정책토론회에서는 김용기 생산과포용금융연구회 회장이 '포용금융 확대와 신협의 역할'을 주제로 발제했다. 명순구 고려대 교수를 좌장으로 △오태록 금융연구원 선임연구위원 △전재홍 북서울신협 전무 △박기태 법무법인 한중 변호사 △강형민 신협중앙회 여신지원본부장 △안남기 금융위 상호금융팀장이 토론에 참여했다. 참석자들은 포용금융 확대를 위해 포용성·건전성·경쟁력이 조화를 이룰 수 있는 제도적 기반이 필요하다는 데 뜻을 모았다. 이와 함께 포용금융 지원 재원 마련, 정책금융 관련 규제 합리화, 지역·서민금융 확대를 위한 평가와 인센티브 체계 등도 논의됐다. 고영철 신협중앙회장은 "이번 비전 선포를 계기로 전국적인 지역 네트워크와 신뢰를 바탕으로 대한민국 금융의 사각지대를 촘촘히 메우는 포용금융 리더로 도약하겠다"고 말했다. 이어 그는 "'함께하는 금융, 포용하는 신협'이라는 비전을 선언에 그치지 않고 특화상품 출시와 포용금융지원기금 조성 등 구체적인 실천으로 이어가겠다"며 "국회·금융당국과 협력해 포용금융과 건전성·지속가능성이 조화를 이루는 제도적 기반도 마련하겠다"고 덧붙였다.
2026-08-28 17:38:26
-
 주요 카드사·비카드 여전사 상반기 순이익 나란히 증가 [경제일보] 올해 상반기 전업카드사 8곳의 당기순이익이 지난해 동기 대비 5.6% 증가했다. 비카드 여신전문금융회사 189곳의 당기순이익도 2조2352억원으로 25.4% 증가했다. 자산건전성 지표는 소폭 오른 반면 대손충당금 적립률과 조정자기자본비율은 규제비율을 웃돌아 손실흡수능력은 대체로 양호한 것으로 풀이된다. 금융감독원이 올해 상반기 여신전문금융회사의 영업실적 잠정치를 27일 발표했다. 전업카드사 △신한 △KB국민 △삼성 △현대 △우리 △하나 △롯데 △비씨 8곳의 상반기 당기순이익은 국제회계기준(IFRS)으로 1조2934억원이다. 지난해 동기 대비 683억원(5.6%) 증가한 수치다. 총수익은 14조5875억원으로 2518억원 늘었다. 카드대출수익은 505억원 줄었지만 가맹점수수료수익이 1963억원, 할부카드수수료수익이 1002억원 늘어난 영향이다. 총비용은 13조2941억원으로 1835억원 증가했다. 대손비용은 661억원 줄었으나 카드비용이 1626억원, 판매관리비가 1432억원 각각 늘면서 총비용을 끌어올렸다. 감독규정 기준 대손준비금 전입 후 당기순이익은 9266억원으로 3258억원(26%) 감소했다. 대손준비금이 지난해 상반기 273억원 환입에서 올해 상반기 3668억원 전입으로 돌아선 영향이다. 자산건전성 지표는 소폭 상승했다. 지난 6월 말 기준 카드사 총채권 연체율은 1.54%로 0.02%포인트 올랐다. 카드채권 연체율은 1.61%로 0.07%포인트 상승했다. 신용판매채권 연체율은 0.86%로 0.05%포인트, 카드대출채권 연체율은 3.35%로 0.14%포인트 각각 높아졌다. 고정이하여신비율은 1.13%로 0.02%포인트 하락했다. 세부적으로는 △카드채권 1.04%(0.01%포인트 하락) △신용판매채권 0.66%(0.03%포인트 상승) △카드대출채권 2.00%(0.10%포인트 하락)로 집계됐다. 대손충당금 적립률은 105.6%로 0.6%포인트 하락했으나 카드사 8곳 모두 100%를 웃돌았다. 조정자기자본비율은 20.8%로 0.3%포인트 낮아졌지만 경영지도비율 8%를 크게 웃돌았다. 레버리지배율은 5.3배로 0.2배 올랐다. 규제한도는 8배 이하다. 한편 △할부금융사 △리스사 △신기술금융사를 아우르는 비카드 여신전문금융회사 189곳의 상반기 당기순이익은 2조2352억원으로 4523억원 늘었다. 증가율은 25.4%다. 총수익은 16조4547억원으로 6961억원 증가했다. △리스·렌탈·할부수익 1546억원 △유가증권관련수익 2655억원 △신기술금융수익 2203억원이 늘어난 결과다. 총비용은 14조2195억원으로 2438억원 늘었다. 이자비용(1018억원)과 대손비용(1822억원)이 줄었지만 유가증권관련비용이 3499억원 늘면서 전체 비용이 증가했다. 연체율은 2.29%로 0.18%포인트 상승했다. 고정이하여신비율은 2.85%로 0.19%포인트 올랐다. 대손충당금 적립률은 133.0%로 1.5%포인트 낮아졌으나 189곳 모두 100%를 넘겼다. 조정자기자본비율은 19.1%로 0.1%포인트 올라 경영지도비율 7%를 웃돌았다. 레버리지배율은 5.5배로 0.1배 줄었다. 카드 발급과 이용 규모도 늘었다. 지난 6월 말 기준 신용카드 발급매수는 1억3718만매로 252만매(1.9%) 증가했다. 체크카드 발급매수는 1억658만매로 132만매(1.3%) 늘었다. 상반기 신용·체크카드 이용액은 635조3000억원으로 39조6000억원(6.7%) 늘었다. 신용카드 이용액은 532조5000억원으로 34조5000억원, 체크카드 이용액은 102조8000억원으로 5조1000억원 각각 증가했다. 카드대출 이용액은 56조1000억원으로 4조6000억원(9.0%) 늘었다. 현금서비스 이용액은 28조1000억원으로 2000억원 줄었으나 카드론 이용액은 28조원으로 4조8000억원(20.9%) 늘었다. 금감원은 카드사 순이익 증가는 신용판매 확대가, 비카드 여전사 순이익 증가는 신기술금융이익 확대가 영향을 미친 것으로 분석했다. 연체율과 고정이하여신비율 등 건전성 지표는 안정적인 수준을 유지하고 있고 대손충당금 적립률과 조정자기자본비율도 규제비율을 웃돌아 손실흡수능력은 대체로 양호하다고 평가했다. 금감원은 수익성 추이를 면밀히 모니터링하는 한편 자체 채무조정 활성화와 부실 우려 채권 관리 강화 등을 유도해 건전성 관리에도 만전을 기하도록 지도할 방침이다.
2026-08-27 17:39:22
-
 새마을금고, 상반기 사회공헌 1953억원…지역 금융망 활용해 지원 확대 [경제일보] 새마을금고가 올해 상반기 지역사회공헌 사업에 1953억원을 지원했다. 전국 점포망을 기반으로 문화복지와 장학, 금융교육 등 지역 맞춤형 사업을 확대 중이다. 26일 새마을금고중앙회에 따르면 올해 상반기 전국 새마을금고의 지역사회공헌 사업 지원금액은 총 1953억원으로 집계됐다. 사업별로는 취약계층 지원 등 문화복지후생사업에 816억원을 투입했다. 지역 내 재해·재난 대응과 지역경제 활성화를 위한 지역사회개발사업에는 891억원을 지원했다. 장학금과 금융교육 등 회원 교육사업에는 83억원을 집행했다. 기부금과 정책자금 출연금으로도 163억원을 투입했다. 지난해 연간 기준 사회공헌사업 지원금액은 2578억원을 기록했다. 올해 상반기 지원 규모가 2000억원에 근접하면서 연간 지원액은 지난해 수준을 넘어설 가능성도 높아졌다. 지역별 지원 사례도 이어지고 있다. 강원도 삼척도원새마을금고는 지난 2020년부터 지역 작은 영화관 2곳을 삼척시로부터 위탁받아 운영하고 있다. 지역 출신 직원 10명을 직접 고용했고 연간 삼척과 동해 등 지역 주민 12만명이 이용 중이다. 대전 서구 한밭새마을금고는 본점 건물에 한밭문화예술교육원을 설립해 지역 주민에게 전통예술과 음악, 미술 등 문화예술 프로그램을 제공하고 있다. 전북 정읍새마을금고는 지역 농산물로 만든 김치를 취약계층과 나누는 'MG정읍푸드' 사업을 운영하고 있다. 매달 400㎏의 김치를 정기 지원하고 연말에는 6250㎏ 규모의 김장김치 나눔 행사를 진행한다. 새마을금고중앙회도 별도로 저출생 극복 이자지원, 시니어 금융강사 등 사회공헌사업에 174억원을 지원했다. 새마을금고는 지역사회공헌사업을 통해 현재까지 약 3만1000개 기관을 지원했다. 누적 수혜자는 114만1000명에 달한다. 전국 점포망도 지역 지원 기반으로 활용되고 있다. 새마을금고는 전국 3198개 점포 가운데 약 70%가 비수도권에 있으며 전국 89개 인구감소지역에서도 460여개 점포를 운영 중이다. 새마을금고중앙회는 지역별 특성에 맞는 사회공헌 사업을 발굴하고 우수 사례를 확산해 지역사회 지원을 이어갈 계획이다. 새마을금고중앙회 관계자는 "새마을금고는 일회성 지원에 그치지 않고 사회연대경제조직 육성 등 지역별 특성에 맞는 사회공헌 사업을 꾸준히 발굴하고 있다"며 "지역사회와 함께 성장하는 금융협동조합으로서 지역 주민이 체감할 수 있는 다양한 활동을 확대할 것"이라고 말했다.
2026-08-26 11:01:35
-
 뤼튼, '서비스로 버는 AI' 증명했다…1조 유니콘 등극 [경제일보] 인공지능(AI) 서비스 플랫폼 기업 뤼튼테크놀로지스가 기업가치 1조원 이상의 평가를 받으며 유니콘 기업에 올라섰다. 거대언어모델(LLM)이나 AI 반도체가 아닌 실제 소비자가 사용하는 AI 서비스와 수익화 성과를 기반으로 1조원 기업가치를 인정받았다는 점에서 의미가 있다. AI 경쟁의 무게중심이 모델 성능뿐 아니라 이용자 확보와 서비스 수익화로 이동하고 있다는 신호로도 풀이된다. 뤼튼은 26일 1000억원 규모의 시리즈C 투자를 유치했다고 밝혔다. 누적 투자액은 약 2300억원으로 늘었다. 신규 투자자로 미국 벤처캐피털 코어라인벤처스와 유진자산운용이 참여했으며 기존 투자자인 굿워터캐피탈, 앤틀러 글로벌, 산업은행, 우리벤처파트너스, 캡스톤파트너스 등도 후속 투자에 나섰다. 뤼튼의 기업가치는 지난해 시리즈B 당시 3000억원대 중반으로 평가된 것으로 알려졌다. 1년5개월여 만에 기업가치가 1조원 이상으로 뛰면서 성장 속도를 입증했다. 핵심 동력은 해외 사업이다. 지난 5월 북미에서 출시한 AI 엔터테인먼트 콘텐츠 플랫폼 ‘OOC’는 출시 3개월 만에 월매출 100억원을 넘어섰고 해외 매출이 국내 매출을 추월했다. 뤼튼은 이를 바탕으로 올해 매출이 지난해 471억원의 4배를 웃도는 2000억원을 넘어설 것으로 전망했다. 뤼튼은 범용 AI 서비스 ‘뤼튼’과 AI 캐릭터 챗 플랫폼 ‘크랙’을 운영하며 일본과 북미로 서비스를 확장했다. 특히 AI와 대화하고 콘텐츠를 소비하는 AI 엔터테인먼트 분야를 집중 공략하면서 새로운 수익 모델을 만들어냈다는 평가다. ◆ 글로벌 확장과 ‘안전한 AI’가 다음 과제 1조원 기업가치를 인정받은 만큼 앞으로는 성장세를 지속적으로 증명해야 한다. 글로벌 빅테크와 경쟁해야 하는 컨슈머 AI 시장에서 이용자 규모뿐 아니라 유료 전환과 재방문, 해외 매출의 지속성이 중요해졌다. 이용자 보호도 강화한다. 뤼튼은 지난 7월 AI 윤리·철학, 인지·심리, 법학 전문가로 구성된 사용자위원회를 출범시켰고 한국인터넷자율정책기구(KISO)의 AI 캐릭터 챗봇 자율규제 가이드라인 마련에도 참여하고 있다. 청소년 이용자가 약 10%인 크랙에는 이용시간 제한과 부모 동의 절차 강화, 결제한도 하향 등을 검토하고 있다. 이세영 뤼튼 대표는 “창업 후 지난 5년간 대한민국 대표 AI 서비스 기업으로 자리매김하고 글로벌 경쟁력까지 증명한 결과 이번 투자를 성공적으로 마무리할 수 있었다”며 “글로벌 확장과 서비스 고도화에 주력해 시장 기대에 부응하는 것은 물론, 안전하고 믿을 수 있는 AI 서비스 기업으로서 더 빠르게 성장하겠다”고 말했다. 한편 뤼튼의 유니콘 등극은 국내에서도 소비자가 실제 비용을 지불하는 AI 서비스 모델이 만들어질 수 있다는 점을 보여줬다는 데 의미가 있다. 향후 관건은 OOC와 크랙 등 해외 서비스의 성장을 일회성 매출이 아닌 지속 가능한 글로벌 플랫폼으로 전환하는 것이다.
2026-08-26 10:32:50
-
 김병주 MBK 회장, 홈플러스 보증 상환 현실화…수천억 재무 부담 커져 [경제일보] 김병주 MBK파트너스 회장이 홈플러스에 제공한 대출 보증과 개인자산 담보 자금에 대한 상환 요구를 받으면서 재무 부담이 커지고 있다. 홈플러스 회생 과정에서 보증 형태로 남아 있던 책임이 실제 현금 상환으로 이어지는 모습이다. 25일 투자은행(IB) 업계에 따르면 김 회장 등 보증인 측은 홈플러스에 제공한 기존 대출 보증과 개인자산 담보 자금 등에 대해 금융기관으로부터 상환 요구를 받고 있는 것으로 알려졌다. 김 회장 측은 우선 큐리어스파트너스가 지난해 5월 홈플러스에 제공한 600억원 규모의 긴급운영자금 대출 원리금을 변제하고 있다. 원금과 이자를 합친 상환 규모는 약 660억원으로 전해졌다. 해당 대출은 홈플러스 기업회생절차 당시 운영자금으로 투입됐으며 김 회장 등이 연대보증을 제공했다. 지난달 3일 서울회생법원이 홈플러스 회생절차 폐지를 결정한 이후 큐리어스파트너스가 해당 대출에 대해 기한이익상실(EOD)을 선언하면서 연대보증에 따른 상환 의무가 발생했다. 김 회장 측은 당시 홈플러스의 회생절차가 폐지될 경우 보증채무를 즉시 이행하고 대신 상환한 금액을 홈플러스에 돌려달라고 요구하는 구상권도 행사하지 않기로 한 바 있다. 김 회장을 비롯한 MBK 주요 경영진이 개인자산을 담보로 조달해 홈플러스에 투입한 1000억원 규모 자금에 대해서도 일부 원금 상환과 추가 담보 제공 요구가 들어온 것으로 알려졌다. 해당 자금은 올해 3월 홈플러스 임직원 체불 급여와 협력업체 대금 등 긴급 운영자금을 마련하기 위해 조달됐다. 김 회장 등은 당시 자택을 포함한 개인자산을 담보로 금융기관에서 자금을 빌려 홈플러스에 투입했다. 기존 자금에 대한 상환 부담이 커진 가운데 신규 대출에 대한 보증 책임도 추가됐다. 김 회장과 MBK는 최근 홈플러스 영업 정상화를 위해 메리츠금융이 제공한 2000억원 규모의 신규 긴급운영자금 대출에 전액 연대보증을 제공했다. IB 업계에서는 기존 지원과 신규 연대보증 등을 포함해 김 회장과 MBK가 홈플러스 회생 과정에서 부담한 재무적 책임이 총 6000억원 규모에 이르는 것으로 보고 있다. 그동안 연대보증이나 개인자산 담보 형태로 남아 있던 부담 가운데 일부가 실제 상환 단계로 넘어가면서 김 회장 측의 재무적 책임도 본격적으로 현실화하는 분위기다.
2026-08-25 10:39:40
많이 본 뉴스
영상
Youtube 바로가기