2026.10.16 금요일
검색
'DNA' 검색결과
기간검색
-
~
검색영역
검색어
-
 '반값의 가치'로 키운 46년…이랜드, 옷가게서 종합 소비기업으로 [경제일보] 서울 서대문구 이화여대 앞 2평 남짓한 옷가게에서 시작된 '반값의 실험'이 46년 만에 패션·유통·외식·호텔을 아우르는 사업으로 확장됐다. 출발점은 1980년 박성수 이랜드 창업자가 문을 연 보세 옷가게 '잉글런드'였다. 당시 내세운 '절반 가격에 두 배 가치 제공'이라는 원칙은 합리적인 가격에 품질과 디자인을 갖춘 옷을 선보이겠다는 구상으로 이후 이랜드의 사업 전반을 관통하는 경영철학으로 자리 잡았다. 회사는 이러한 경영철학을 패션에 국한하지 않고 사업 전반으로 확대했다. 스파오·미쏘 등 자체 패션 브랜드를 육성하는 한편 뉴코아·NC백화점으로 유통망을 넓히고 애슐리퀸즈와 켄싱턴호텔앤리조트를 통해 외식·숙박업으로 사업 영역을 확장했다. 이랜드의 46년을 관통하는 핵심 DNA는 '가치의 대중화'로 이를 실현하기 위한 성장 전략도 시대에 따라 변화해왔다. 과거 신규 브랜드 출시와 인수합병(M&A)을 통해 사업 영역을 확대하며 외형 성장을 추구했다면 최근에는 경쟁력 있는 브랜드에 역량을 집중하고 사업 효율화를 통해 수익성을 높이는 방향으로 경영 전략을 전환하고 있다. '합리적 가격' 앞세워 패션에서 유통·외식으로 영토 확장 이랜드의 초기 성장은 대중적인 캐주얼 의류를 앞세워 패션시장의 빈틈을 공략한 결과였다. 1983년 브렌따노, 1985년 언더우드, 1988년 헌트 등을 잇달아 선보이며 젊은 소비자층을 확보했다. 1986년에는 패션 프랜차이즈 시스템을 도입해 매장 운영과 상품 공급을 표준화하고 브랜드 이미지를 일관되게 유지하면서 판매망을 확대했다. 이를 통해 규모의 경제를 실현하고 가격 경쟁력을 확보할 수 있는 기반을 마련했다. 1994년에는 도심형 아울렛 '2001아울렛'을 열며 유통사업에 진출했다. 백화점보다 저렴한 가격에 의류와 생활용품을 구매하려는 수요를 겨냥한 것이다. 2004년 뉴코아 인수로 전국 유통망을 확대하며 패션기업에서 유통기업으로 영역을 넓혔다. 외식에서도 동일한 전략을 적용하며 1994년 피자몰을 시작으로 2003년 애슐리를 선보이면서 합리적인 가격에 다양한 음식을 즐길 수 있는 외식 모델을 구축했다. 의류에서 시작된 가치 대중화 전략이 쇼핑과 식생활로 확장된 것이다. 뉴발란스 1조 브랜드로 육성…패션·외식 경쟁력 강화 이랜드는 자체 브랜드를 개발하는 동시에 해외 브랜드를 국내 시장에 성공적으로 안착시키며 브랜드 육성 역량을 핵심 경쟁력으로 키워왔다. 대표적인 사례는 뉴발란스로 이랜드는 2008년 당시 연매출 약 250억원 수준이던 국내 사업을 맡아 상품기획과 유통망 확대, 마케팅을 강화하며 2024년 매출 1조원 규모의 브랜드로 성장시켰다. 특히 국내 소비자 수요에 맞춰 뉴발란스키즈를 선보이며 성인 스포츠 브랜드를 아동복 시장으로 확장하는 등 사업 영역을 넓혔다. 자체 브랜드 육성에서도 성과를 거뒀다. 2009년 출시한 스파오는 상품 기획부터 생산·유통까지 직접 관리하는 SPA(제조·유통 일괄형) 방식을 통해 가격 경쟁력을 확보하며 성장해 2024년 연매출 6000억원을 돌파하는 등 이랜드의 대표 브랜드로 자리 잡았다. 미쏘·후아유 등도 고객층별 수요에 맞춰 상품을 세분화하며 성장세를 이어갔다. 특히 올해 상반기 미쏘 매출이 전년 동기 대비 34% 증가한 가운데 이랜드월드 패션 부문 전체 매출과 영업이익도 각각 9%, 29% 늘었다. 외식 부문에서는 애슐리퀸즈를 중심으로 다양한 메뉴를 합리적인 가격에 제공하는 뷔페 모델을 강화했다. 운영 효율화도 병행하면서 이랜드이츠의 상반기 매출은 3061억원으로 10.7%, 순이익은 230억원으로 50.6% 증가했다. 패션과 외식에서 공통적으로 나타나는 전략은 소비자가 원하는 가격과 경험을 먼저 설정하고 이에 맞춰 상품과 운영 구조를 설계하는 것이다. 이를 통해 단순한 저가 전략을 넘어 소비자의 반복 구매와 방문을 이끄는 브랜드 경쟁력을 강화해왔다. 몸집 불리기에서 내실 다지기로……'선택과 집중' 본격화 이랜드의 공격적인 사업 확장이 성장만 가져온 것은 아니다. 2000년대 이후 잇따른 인수합병(M&A)은 외형 확대의 동력이었지만 차입금 증가와 재무 부담으로도 이어졌다. 이후 티니위니와 모던하우스 등 일부 사업을 매각하며 재무구조 개선에 나섰다. 최근에는 신규 사업 확대보다 경쟁력 있는 브랜드에 역량을 집중하고 기존 사업의 수익성을 높이는 방향으로 경영 전략을 전환하고 있다. 이러한 변화와 맞물려 이랜드월드는 2026년 상반기 연결 기준 매출 2조8398억원, 영업이익 2316억원을 기록하며 전년 동기 대비 각각 4%, 48% 성장했다. 특히 영업이익은 최근 10년간 상반기 기준 최대 규모로 매출 증가를 웃도는 수익성 개선이 두드러졌다. 유통 부문에서도 사업 효율화에 따른 수익성 개선이 두드러졌다. 이랜드리테일은 주요 점포의 상품 구성 개편과 신규 브랜드 유치, 오프프라이스 매장 'NC픽스' 확대 등을 통해 올해 상반기 거래액이 전년 동기 대비 3% 증가하는 동안 영업이익은 243% 늘었다. 이 같은 수익성 개선에 힘입어 코로나19 이후 처음으로 상반기 누적 순이익 흑자도 달성했다. 다만 수익성 개선 흐름을 이어가기 위해서는 사업별 경쟁력 강화가 과제로 남아 있다. 특히 패션 부문은 뉴발란스 본사가 2027년부터 한국법인을 운영할 예정인 만큼 향후 사업 구조 변화에 대응하는 동시에 스파오·미쏘·후아유 등 자체 브랜드를 차세대 성장동력으로 육성해야 한다. 외식 부문 역시 식자재 가격과 인건비 상승 속에서 가격 경쟁력을 유지해야 하며, 유통 부문은 온라인 쇼핑 확대에 대응해 오프라인 점포의 수익성을 높이는 것이 관건이다. 이랜드의 향후 성장 관건은 '절반 가격에 두 배 가치'라는 창업철학을 유지하면서 수익성을 지속적으로 확보하는 데 있다. 외형 확대보다 브랜드 경쟁력과 운영 효율을 높여 소비자 가치와 기업의 수익성 사이에서 균형을 찾는 것이 핵심 과제로 꼽힌다.
2026-10-15 16:02:07
-
 TV 속 먹거리, 동네 장보기로…NS홈쇼핑, 유통의 경계를 넓히다 [경제일보] 생선의 신선도도, 과일의 당도도 TV 화면만으로는 알 수 없다. 그런데 2001년 NS홈쇼핑은 바로 그 먹거리를 TV로 팔겠다고 나섰다. 소비자가 직접 확인할 수 없는 상품을 믿고 구매하도록 만드는 것. 상품을 고르는 안목과 철저한 품질관리는 그렇게 NS홈쇼핑의 생존 조건이자 경쟁력이 됐다. 25년이 흐른 지금, NS홈쇼핑은 그동안 쌓아온 식품 전문성을 바탕으로 새로운 유통 영역에 도전하고 있다. 올해 홈플러스 익스프레스를 인수하며 전국 284개 슈퍼마켓을 확보한 것이 대표적이다. TV와 모바일을 통해 식품을 판매하던 기존 사업에서 나아가 소비자가 직접 상품을 고르는 오프라인 시장까지 영역을 넓힌 것이다. 식품을 선별하고 품질을 검증하며 쌓아온 25년의 노하우가 이제 동네 슈퍼마켓으로 이어지면서 NS홈쇼핑의 사업 영역도 새로운 전환점을 맞고 있다. 식품에 집중한 25년…품질과 신뢰로 차별화 NS홈쇼핑은 2001년 하림과 농협중앙회 등이 참여해 설립한 한국농수산방송을 전신으로 한다. 같은 해 9월 첫 방송을 시작한 이후 식품 방송 편성 비중을 60% 이상 유지해야 하는 조건 아래 농수축산물의 소비 촉진과 판로 확대에 주력하며 식품 전문 홈쇼핑으로서의 기반을 다졌다. 식품은 산지, 생산 시기, 보관 상태에 따라 품질이 달라지는 만큼 철저한 검증과 관리가 중요하다. 이에 NS홈쇼핑은 2001년부터 소비자가 직접 상품을 평가하는 고객상품선정위원회를 운영하며 상품 선별 과정에 소비자의 의견을 반영해왔다. 2004년에는 식품안전연구소를 설립해 미생물·중금속 등 안전성 검사와 당도·염도 분석을 실시하는 등 품질관리 체계를 한층 강화했다. 이를 통해 상품 발굴부터 품질 검사, 판매·배송 조건 조율까지 식품 유통 전반에 걸친 노하우를 축적했으며 소비자가 상품을 직접 확인하기 어려운 TV홈쇼핑의 한계를 체계적인 품질 검증으로 보완해왔다. 이 역량은 전국 농어가와 중소 식품기업의 판로를 넓히는 데도 활용됐다. 산지 상품을 방송에 적합한 구성과 가격으로 기획하고 판매하면서 생산자와 소비자를 연결하는 역할을 키웠다. TV 밖으로 넓힌 식품 전문성…상품 개발부터 모바일까지 NS홈쇼핑은 식품 전문성을 상품 판매에 더해 식문화 확산과 상품 개발 영역으로도 넓혀왔다. 대표적인 사례가 2008년 시작한 요리경연대회로 이후 NS푸드페스타로 발전해 지난 2022년부터 전북 익산에서 개최되고 있다. 특히 지난해에는 대회 수상작을 가정간편식으로 상품화하기 위해 NS홈쇼핑 MD와 하림그룹 계열사 상품개발 담당자들이 시제품을 평가하는 등 요리경연을 통해 발굴한 레시피를 실제 제품 개발로 연결하려는 노력도 이어졌다. 이번 달 16~17일 열리는 올해 NS푸드페스타에서도 지역 농특산물 판매와 식품 체험을 비롯해 청년 창업기업의 판로 확대를 지원하는 다양한 프로그램을 선보일 예정이다. 요리 문화 확산을 넘어 식품기업과 소비자를 연결하는 플랫폼으로 역할을 확대하고 있다. 이와 함께 이달에는 중소 식품기업 30곳을 대상으로 상품기획과 품질검사, 방송 심의 등 홈쇼핑 입점에 필요한 실무 교육을 제공하는 'NS농수식품 홈쇼핑 아카데미' 참여기업 모집에도 나서며 중소기업의 시장 진출 지원을 강화하고 있다. 소비자의 구매 방식 변화에 맞춰 판매 채널도 다변화해왔다. 기존 TV홈쇼핑 중심의 사업구조에서 인터넷몰과 모바일로 영역을 넓히며 온라인 판매 기반을 강화한 것이다. 2024년 전체 취급고 약 1조5406억원 가운데 모바일 비중은 35.8%까지 확대됐다. TV가 51.9%로 여전히 가장 큰 비중을 차지하고 있지만 모바일 역시 주요 판매 채널로 자리 잡으며 사업구조 변화를 견인하고 있다. 284개 슈퍼마켓 품었다…식품 유통 확장·수익성 시험대 회사는 올해 6월 홈플러스 익스프레스를 인수하며 사업적으로 전환점을 맞았다. NS홈쇼핑은 인수가액 1206억원에 전국 284개 점포를 확보하며 TV·온라인 중심 유통망에 오프라인을 더했다. 방송시간에 맞춰 상품을 대량 판매하던 방식에서 소비자가 매일 찾는 생활권 장보기 시장에 진출한 것이다. 고객이 방송을 보고 주문하기를 기다리는 판매 모델과 달리 점포별 수요를 예측하고 매일 상품을 공급해야 한다는 점에서 운영 방식도 달라진다. 기존 사업과의 연계도 본격화하고 있다. NS홈쇼핑은 자체 건강기능식품 브랜드 '엔웰스' 제품을 홈플러스 익스프레스 124개 점포에 공급하는 한편 하림그룹의 축산물과 가정간편식도 매장에서 선보이고 있다. 이를 통해 NS홈쇼핑의 상품 발굴·기획 역량과 하림그룹의 식품 제조·공급 역량, 홈플러스 익스프레스의 오프라인 판매·근거리 배송망을 결합하며 유통 시너지 확대에 나서는 중이다. 오프라인 진출은 TV홈쇼핑 시장의 성장 둔화에 대응하는 선택이기도 하다. 지난해 국내 TV홈쇼핑 7개사 거래액은 전년보다 5.1% 감소한 18조5053억원이었다. NS홈쇼핑도 방송 의존도를 낮추면서 새로운 수익원을 확보해야 한다. 지난해 NS홈쇼핑 매출은 6121억원으로 소폭 늘었지만 영업이익은 521억원으로 감소해 외형과 수익성을 동시에 관리할 필요성이 커졌다. 다만 오프라인 사업 확대에 따른 운영 효율화는 과제로 남아 있다. 슈퍼마켓은 임차료와 인건비 등 고정비 부담이 크고 신선식품의 재고·폐기 관리도 중요한 만큼 체계적인 비용 관리가 필수적이다. 기존 TV홈쇼핑의 대용량 상품을 근거리 장보기 수요에 맞게 조정하는 한편 인수 이후 회복세를 보이는 점포 매출을 안정적인 수익으로 연결하는 것도 관건이다. 특히 근거리 배송 시장의 경쟁이 심화하는 상황에서 하림그룹과의 상품 공급 협력이 실제 고객 유입과 재구매 확대로 이어질 수 있도록 유통 경쟁력을 강화해야 한다.
2026-10-13 15:37:10
-
 국민과자에서 세계인의 간식으로…롯데웰푸드 59년 브랜드 진화사 [경제일보] 과자 하나가 50년 넘게 살아남으려면 무엇이 필요할까. 1975년 출시된 롯데웰푸드의 가나초콜릿은 2024년까지 약 68억갑이 팔리며 반세기 가까이 소비자의 선택을 받아왔다. 1983년 등장한 빼빼로 역시 꾸준한 인기를 바탕으로 매년 11월 11일을 선물을 주고받는 날로 자리 잡게 하는 데 기여했다. 소비자 입맛과 유행이 빠르게 바뀌는 제과시장에서 이처럼 하나의 제품을 세대를 넘어 사랑받는 브랜드로 키워온 것이 롯데웰푸드의 성장 기반이다. 1967년 롯데제과로 출발한 회사는 껌, 초콜릿, 스낵, 아이스크림을 거쳐 유제품, 육가공, 가정간편식까지 사업 영역을 넓혔다. 2022년 롯데푸드와의 합병을 통해 종합식품기업으로 전환한 데 이어 최근에는 건강 지향 제품과 인도·카자흐스탄 등 해외사업으로 성장 기반을 확대하고 있다. 이러한 변화의 바탕에는 지난 59년간 축적해온 브랜드 육성 역량이 자리하고 있다. 제품 고유의 맛과 형태 등 핵심 경쟁력은 유지하면서 소비 흐름에 맞춰 상품 구성과 마케팅 전략을 변화시켜온 것이 롯데웰푸드의 성장 방식이다. 껌에서 시작된 59년, 국민과자 만들다 롯데웰푸드 역사는 1967년 3월 설립된 롯데제과로 거슬러 올라간다. 껌을 주력으로 사업 기반을 다진 뒤 초콜릿, 스낵, 빙과 등으로 제품군을 확대하며 종합제과기업으로 성장했다. 1975년 선보인 가나초콜릿은 이러한 사업 확장의 대표적인 사례로 국내 초콜릿 시장에서 장수 브랜드로 자리매김했다. 회사에 따르면 가나초콜릿은 지난 2024년 말까지 누적 약 68억갑이 판매됐다. 이후에도 롯데제과는 차별화된 맛과 형태를 앞세운 제품을 잇달아 출시하며 시장 입지를 넓혔다. 1983년 등장한 빼빼로는 막대 과자에 초콜릿을 입힌 형태로 소비자들에게 인기를 얻었고 같은 해 출시된 꼬깔콘은 손가락에 끼울 수 있는 독특한 모양으로 차별화했다. 1986년에는 커다란 콘 형태와 풍부한 토핑을 내세운 월드콘을 선보이며 빙과시장에서도 대표 브랜드를 확보했다. 이들 제품의 공통점은 고유의 특징을 유지하면서 변화를 거듭했다는 점이다. 기본적인 맛과 형태를 지키되 다양한 종류와 용량, 패키지를 추가하며 소비자의 선택지를 넓혔다. 빼빼로는 11월 11일 과자를 주고받는 문화와 결합해 선물용 제품으로 소비 영역을 확장했다. 최근에는 브랜드를 문화 콘텐츠로 연결하는 전략도 강화하고 있다. 가나초콜릿은 지난해 출시 50주년을 맞아 특별 전시와 기념 패키지를 선보였다. 올해는 빼빼로·자일리톨의 프로야구 협업과 칸쵸의 이름 마케팅 등을 통해 젊은 소비자와의 접점을 늘리고 있다. 롯데제과에서 롯데웰푸드로…건강 지향 제품으로 성장축 다변화 두 번째 변곡점은 2022년 롯데푸드와의 합병이다. 롯데제과는 기존 건과·빙과 중심 사업에 유지류, 육가공, 유가공, 가정간편식 등을 더하며 종합식품기업으로 사업구조를 재편했다. 이듬해에는 56년간 사용해온 롯데제과라는 이름을 롯데웰푸드로 변경했다. 사업 영역뿐 아니라 제품 개발의 방향도 달라졌다. 과거 맛과 식감이 제과시장의 핵심 경쟁력이었다면 최근에는 당류와 열량 부담을 줄이면서 기존의 맛을 유지하는 기술이 중요해졌다. 대표적인 사례가 2022년 선보인 무설탕·무당류 브랜드 'ZERO(제로)'다. 롯데웰푸드는 당류 섭취를 줄이려는 소비 수요에 대응해 과자와 아이스크림 등으로 제품군을 넓혔으며 이를 바탕으로 ZERO는 2025년 1월 누적 매출 1000억원을 돌파했다. 특히 2024년 출시한 제로 초코파이는 출시 50일 만에 600만봉이 판매되며 건강 지향 제품에 대한 소비자들의 관심을 보여줬다. 롯데웰푸드는 2024년 건강 지향 가정간편식 브랜드 '식사이론'을 선보이며 변화하는 소비 수요에 대응했다. 기존 제과사업에서 축적한 제품 개발 역량을 바탕으로 건강과 편의성을 중시하는 간편식 시장에 진출한 것이다. 다만 이러한 사업 다각화가 지속적인 성장으로 이어지기 위해서는 신규 식품군에서도 가나와 빼빼로처럼 소비자의 반복 구매를 이끌어낼 대표 브랜드를 육성하는 것이 중요하다. 인도서 증명한 현지화 경쟁력…글로벌 성장 속 수익성 과제 롯데웰푸드의 브랜드 경쟁력은 해외시장에서 새로운 성장동력으로 작용하고 있다. 기존의 국내 생산 제품 수출에 더해 현지 소비자의 식문화에 맞춘 제품 개발과 생산을 강화하는 전략이다. 대표적인 사례가 인도 시장이다. 롯데웰푸드는 2004년 현지 제과업체 패리스를 인수하며 인도에 진출한 이후 현지 식문화와 기후 특성을 반영한 제품 개발에 주력해왔다. 특히 채식주의자가 많은 인도 소비자들의 특성을 고려해 초코파이의 마시멜로에 사용되는 동물성 젤라틴을 식물성 원료로 대체하고 고온다습한 기후에서도 품질을 유지할 수 있도록 내열성을 높였다. 이 같은 현지화 전략은 시장 점유율과 매출 증가로 이어졌다. 회사에 따르면 롯데 초코파이는 인도 초코파이 시장에서 약 70%의 점유율을 기록했으며 2025년에는 현지 연매출이 처음으로 1000억원을 넘어섰다. 롯데웰푸드는 이러한 성장세에 대응해 올해 로탁 공장의 네 번째 생산라인을 본격 가동하며 생산능력을 확충했다. 롯데웰푸드는 초코파이의 성장세를 바탕으로 인도 현지 사업을 다각화하고 있다. 지난해부터 빼빼로 현지 생산을 시작한 데 이어 빙과사업에서도 2017년 인수한 하브모어를 중심으로 생산시설과 판매망을 확충하고 있다. 이와 함께 지난해 현지 건과·빙과 법인을 통합하는 '원 인디아(ONE INDIA)' 체제를 구축하며 사업 운영의 효율성을 높이는 데 주력하고 있다. 인도와 카자흐스탄을 중심으로 한 해외사업의 성장세는 실적 개선으로 이어졌다. 롯데웰푸드의 2026년 2분기 연결 기준 매출은 1조1557억원으로 전년 동기 대비 8.6% 증가했고 영업이익은 647억원으로 89% 늘었다. 특히 해외법인은 매출 3112억원과 영업이익 296억원을 기록해 각각 28%, 133% 증가하며 전체 실적 개선에 기여했다. 다만 해외사업이 성장세를 이어가는 가운데 수익성 확보를 위한 비용 관리는 여전히 과제로 남아 있다. 국내 제과시장의 성숙과 원재료 가격 상승, 고환율이 부담으로 작용하는 데다 해외 생산시설 확충으로 공장 가동률과 물류비, 재고 관리의 중요성도 커지고 있기 때문이다. 이에 롯데웰푸드는 저효율 상품과 판매 채널을 정비하고 구매·물류 프로세스를 개선하는 등 수익성 관리에 주력하고 있다. 롯데웰푸드의 향후 과제는 장수 브랜드의 경쟁력을 유지하면서 새로운 소비 수요에 대응할 차세대 브랜드를 육성하는 것이다. 특히 국내에서 축적한 브랜드 운영 역량을 해외시장에서도 안정적인 성장과 수익성으로 연결하는 것이 지속 성장의 관건이 될 전망이다. 롯데웰푸드 관계자는 "장수 브랜드가 오랜 기간 경쟁력을 유지할 수 있었던 기반은 맛과 품질에 대한 투자와 소비자 변화에 맞춘 소통"이라며 "앞으로는 국내에서 검증된 제품력에 현지 생산 인프라와 맞춤형 마케팅을 결합해 전 세계 소비자가 일상적으로 즐기는 글로벌 메가 브랜드를 육성하고 글로벌 종합식품기업으로 도약해 나갈 것"이라고 말했다.
2026-10-12 17:43:43
-
 삼성중공업, 해양플랜트에 웃고 울었다…'기술 집중 DNA'의 명암 [경제일보] 삼성중공업은 해양플랜트에서 성장과 위기를 함께 경험했다. 세계 최대 규모의 부유식 액화천연가스 생산설비(FLNG)를 건조한 기술력은 회사를 차별화했지만, 공사 지연과 원가 증가는 실적을 짓눌렀다. 고난도 제품에 집중한 전략은 경쟁력을 키우는 동시에 사업 관리의 한계도 드러냈다. 삼성중공업에 따르면 현재까지 전 세계 신조 FLNG 11기 가운데 7기를 수주했다. 회사가 집계한 누적 계약금액은 155억 달러다. 과거 손실을 겪고도 해양사업을 이어온 회사는 건조 경험을 후속 프로젝트에 적용하고 있다. 기술력을 지속적인 이익으로 바꾸려면 설계·원가·공정 관리가 뒷받침돼야 한다. 고난도 기술의 명암 삼성중공업은 1974년 중화학공업 육성정책에 맞춰 출범했지만, 1차 오일쇼크에 따른 경기 침체로 조선소 건설을 미루고 산업기계에 집중했다. 이후 1977년 우진조선을 인수해 삼성조선을 설립하며 조선업에 진입했다. 거제조선소의 첫 도크는 1979년 12월 완공됐다. 이듬해에는 호주 선주가 발주한 2100톤급 석유시추보급선 두 척을 처음 진수했다. 이후 어떤 제품을 주력으로 삼느냐가 회사의 경쟁력을 결정했다. 오늘날 LNG운반선과 FLNG 중심의 사업 구조도 제품 선택과 기술 축적의 결과다. 삼성중공업 관계자는 “글로벌 조선 시황에 따라 부가가치가 높은 고수익 선박을 위주로 영업 전략을 확립했다”고 했다. LNG운반선은 이 전략의 대표 선종이다. 경제협력개발기구(OECD)도 2026년 한국 조선업 검토 보고서에서 삼성중공업의 강점을 해양플랫폼과 고사양 LNG운반선으로 설명했다. 높은 단가와 복잡한 엔지니어링에 집중한 사업 모델이라는 평가다. 상징적인 프로젝트가 프렐류드 FLNG다. 삼성중공업은 프랑스 테크닙과 컨소시엄을 구성해 2011년 쉘로부터 수주했다. 길이 488m, 폭 74m의 설비는 2017년 6월 거제조선소를 떠났다. 천연가스를 해상에서 액화·저장해 출하하는 시설을 거대한 부유식 구조물에 담아냈다. 그러나 기술적 성취가 안정적인 이익을 보장하지는 않았다. 삼성중공업은 2015년 잠정 실적 발표에서 연간 영업손실 1조5019억원을 기록했다. 회사는 수주잔고의 원가를 재점검하고 예상 공사비 증가분을 반영했다고 설명했다. 해양설비 건설 지연에 따른 비용 증가도 손실의 배경이었다. 대형 프로젝트는 설계와 자재 조달, 제작 일정이 맞물린다. 설계 변경은 자재 투입과 제작 순서를 바꾸고, 공정 지연은 인력과 설비 사용 기간을 늘린다. 추가 비용을 계약에 따라 회수할 수 있는지도 이익을 좌우한다. 높은 계약금액만큼 수행 과정의 위험 관리가 중요하다. 삼성중공업은 2015~2022년 연간 영업적자를 기록한 뒤 2023년 흑자로 돌아섰다. 당시 발표한 영업이익은 2333억원이었다. 한겨레는 선박 가격이 회복된 시기에 수주한 물량이 실적에 기여했다고 보도했다. 회복에는 기술 축적과 함께 시장 여건과 수주 시점도 작용했다. 경험을 수익으로 과거 경험을 후속 사업에 활용하는 방식이 ‘레슨런드(Lessons Learned) 시스템’이다. 이전 공사에서 축적한 데이터를 분석해 설계와 공정을 최적화하는 체계다. 삼성중공업은 최근 FLNG 계약에서도 이를 적용해 표준화 수준을 높였다고 설명했다. 삼성중공업 관계자는 “FLNG 건조 경험을 바탕으로 차기 프로젝트에 발생이 가능한 리스크를 최소화하는 ‘레슨런드 시스템’을 운영해 효율적으로 공정을 관리하고 있다”고 했다. 회사는 대형 FLNG의 설계부터 시운전까지 통합 수행하는 EPC(설계·조달·시공) 역량도 갖췄다고 설명했다. 핵심은 개별 프로젝트의 경험을 반복해서 활용하는 데 있다. 앞선 공사에서 확인한 문제를 다음 설계와 제작 일정에 반영하면 같은 위험에 다시 노출될 가능성을 낮출 수 있다. 다만 표준화 효과를 확인할 공개 수치는 부족하다. 회사는 공정 효율과 원가 개선에 영향을 줄 수 있다고 설명했지만, 건조기간과 비용 감소분은 계약·영업 기밀을 이유로 밝히지 않았다. 실제 성과는 설계 변경과 공정 지연, 예상 원가와 실제 원가의 차이가 얼마나 줄었는지로 판단해야 한다. 올해 2분기 연결 기준 매출은 3조2307억원, 영업이익은 3250억원이었다. 전년 동기보다 각각 약 20%, 59% 증가했고 영업이익률은 10.1%를 기록했다. 회사는 조업일수 증가와 글로벌 오퍼레이션 생산 본격화 등을 주요 요인으로 제시했다. 다만 상선과 FLNG의 기여도는 구분해 밝히지 않아 표준화와 실적 개선의 관계를 단정하기는 어렵다. 생산 기반 강화에는 디지털·인공지능(AI)·로보틱스 전환을 묶은 ‘3X’를 활용하고 있다. 회사는 각 프로젝트를 단계적으로 순차 진행한다고 설명했다. 수행 단계에 맞춰 설계·제작·시운전 역량을 배치하는 일도 수익성을 지키는 과제다. 외부 위험도 남아 있다. 로이터는 지난해 6월 러시아 즈베즈다 조선소와의 쇄빙선 관련 계약 두 건이 해지됐다고 보도했다. 계약 규모는 총 4조8500억원으로, 같은 금액의 손실을 뜻하지는 않는다. 회사는 싱가포르 국제중재가 진행 중이라며 구체적인 상황은 공개하지 않았다. 삼성중공업의 기술 집중 전략은 차별화된 제품과 긴 적자의 역사를 함께 남겼다. 앞으로의 성장은 수주 규모와 수행 능력에 달려 있다. 축적한 경험을 설계와 공정에 반영해 계약 당시 예상한 원가와 납기를 지켜내는 것이 지속적인 이익 창출의 관건이다.
2026-10-07 17:22:45
-
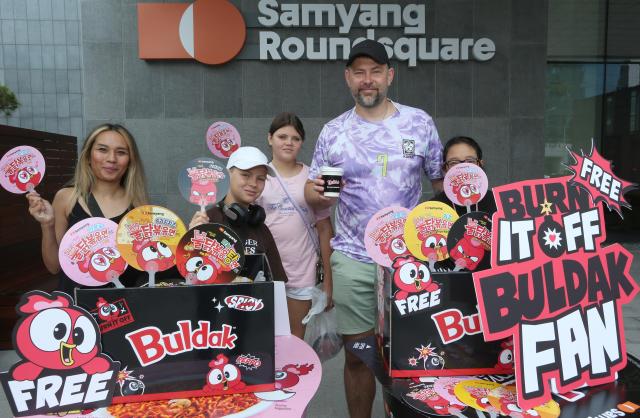 '라면'으로 시장 열고 '불닭'으로 세계 뚫었다…삼양식품 63년 시장 개척 [경제일보] 1963년 9월 15일, 무게 100g에 가격 10원인 '삼양라면'이 세상에 나왔다. 당시 쌀과 잡곡이 주식이던 국내 소비자에게 라면은 생소한 음식이었지만 식량난 속에서 간편하게 한 끼를 해결할 수 있는 대체식품이라는 점에서 의미가 컸다. 삼양식품 창업주 고(故) 전중윤 명예회장은 이런 식량 문제를 해결할 방법을 찾던 중 일본의 라면에 주목했고 현지에서 제조 기술과 설비를 들여왔다. 그렇게 탄생한 삼양라면은 국내 최초의 인스턴트 라면으로 시장의 문을 열었다. 새로운 제품과 맛을 앞세워 기존에 없던 수요를 만들어온 '시장 개척'은 삼양식품을 관통하는 핵심 DNA로 자리 잡았다. 63년 뒤 삼양식품을 대표하는 제품은 세계인이 매운맛에 도전하며 즐기는 '불닭'으로 자리 잡았다. 불닭의 인기는 글로벌 판매 확대로 이어져 올해 5월 브랜드 누적 판매량이 100억개를 넘어섰다. 해외 사업 비중도 빠르게 커지면서 2026년 2분기 삼양식품의 해외 매출은 6458억원으로 전체 매출 7703억원의 약 84%를 차지했다. 10원짜리 라면으로 국내에 새로운 식품 시장을 연 회사는 이제 매출 대부분을 해외에서 올리는 글로벌 식품기업으로 성장했다. 라면 원조에서 '불닭 신화'까지…우지파동 극복 후 재도약 삼양라면은 간편하게 한 끼를 해결할 수 있다는 장점이 알려지면서 점차 대중적인 식품으로 자리 잡았고 삼양식품에 따르면 출시 6년 만에 매출은 초기보다 약 300배 늘었다. '원조'의 지위가 계속 성장을 보장한 것은 아니다. 1989년 공업용 우지를 라면 원료로 사용했다는 논란인 '우지파동'이 불거지면서 생산과 판매가 타격을 입었고 시장 주도권도 흔들렸다. 1997년 대법원에서 관련 사건에 무죄 판결이 내려졌지만 이미 오랜 논란으로 경영 기반이 약해진 데다 외환위기까지 겹치면서 이듬해 법원의 관리 아래 채무를 조정하는 화의 절차에 들어갔다. 이후 사업구조를 정비해 2005년 화의를 종결했지만 그 사이 국내 라면 시장은 경쟁사 중심으로 재편된 상태였다. 삼양식품의 두 번째 도약은 2012년 출시한 불닭볶음면에서 시작됐다. 당시 국물라면이 주류였던 국내 시장에서 불닭볶음면은 강한 매운맛을 앞세운 볶음면으로 차별화를 꾀했다. 특히 매운맛 자체를 하나의 소비 경험으로 만들면서 기존 라면과 색다른 수요를 끌어냈다. 불닭볶음면의 성장은 소비자 참여를 통해 더욱 빨라졌다. 국내에서는 치즈와 계란 등을 더해 매운맛을 조절하는 다양한 조리법이 공유됐고 해외에서는 유튜브를 중심으로 불닭볶음면의 매운맛에 도전하는 '불닭 챌린지'가 확산했다. 소비자가 제품을 자신만의 방식으로 즐기고 이를 콘텐츠로 공유하면서 불닭은 단순한 라면을 넘어 하나의 놀이와 경험으로 자리 잡았다. 삼양식품은 소비자가 만들어낸 흐름을 제품 확장으로 이어갔다. 까르보·치즈 등 다양한 불닭 라인업을 선보이고 액상스프를 별도 상품으로 만든 불닭소스도 출시했다. 이후 소스와 스낵, 간편식 등으로 제품군을 넓히면서 불닭은 라면 한 제품에서 'K-스파이시'를 대표하는 글로벌 브랜드로 성장했다. 수출 비중 84%까지 확대…수출기업 넘어 현지생산 체제로 불닭의 성공은 삼양식품의 사업구조까지 바꿨다. 2014년 별도 기준 224억원으로 전체 매출의 7%에 그쳤던 해외 매출은 2024년 1조3359억원으로 늘며 비중도 77%까지 높아졌다. 이 같은 해외 사업 성장에 힘입어 2025년 연결 매출은 2조3518억원, 영업이익은 5242억원을 기록했다. 올해 들어 글로벌 사업의 존재감은 더욱 커졌다. 2분기 연결 매출 7703억원 가운데 해외 매출은 6458억원으로 약 84%를 차지했다. 지역별로도 미주 2036억원, 중국 1810억원, 유럽 806억원으로 각각 전년 동기 대비 54%, 44%, 61% 증가했다. 해외 판매 확대가 이어지면서 영업이익도 1762억원으로 46.7% 늘었다. 빠르게 늘어난 해외 수요는 생산기지 확대로 이어지고 있다. 삼양식품은 2022년 수출 전진기지인 밀양공장을 가동한 데 이어 지난해 밀양2공장을 준공하며 수출 물량 대응력을 높였다. 이제 생산거점도 국내를 넘어 해외로 넓히고 있다. 중국 저장성 자싱에 첫 해외 생산공장을 건설 중이며 2027년 1월 준공을 목표로 하고 있다. 불닭 성공 이어갈 후속 주자는…탱글·삼양1963로 새 성장축 모색 삼양식품은 해외 매출 확대와 높은 수익성이 불닭 브랜드에 크게 의존하고 있는 만큼 장기 성장을 위해서는 불닭을 잇는 제2·제3의 글로벌 브랜드를 확보해야 한다는 과제를 안았다. 삼양식품은 글로벌 간편식 브랜드 '탱글'을 미국·일본·유럽·중국 등에 선보이며 새로운 수요를 찾고 있다. 지난해에는 국내 최초 삼양라면의 헤리티지를 현대적으로 재해석한 '삼양1963'을 출시했다. 불닭과 다른 국물라면으로 삼양식품이 쌓아온 라면 기술력을 글로벌 시장에 알리려는 시도다. 신규 브랜드 육성에는 불닭을 통해 구축한 해외 판매망도 활용하고 있다. 불닭이 먼저 확보한 현지 유통 채널과 브랜드 인지도를 바탕으로 새로운 제품의 해외 진입 속도를 높이고 제품군도 라면 중심에서 소스와 간편식 등으로 넓히는 전략이다. 불닭의 성장세를 이어가는 동시에 매출을 뒷받침할 브랜드와 카테고리를 추가해 글로벌 사업의 무게중심을 분산하는 것이 향후 과제로 꼽힌다. 삼양식품 관계자는 "삼양식품의 핵심 경쟁력은 오랜 시간 축적한 제품 개발 노하우를 바탕으로 시장에 새로운 경험을 제안하고 이를 소비자의 문화로 확장하는 힘"이라며 "앞으로도 불닭이 쌓아온 유통망과 신뢰를 바탕으로 탱글·삼양1963·맵(MEP) 등 차세대 브랜드를 육성하고 라면에 한정하지 않은 '푸드케어(Foodcare)' 기업으로 사업 영역을 확대해 나갈 것"이라고 말했다.
2026-10-06 15:47:44
-
 한미약품, '암세포 아닌 암 주변' 노린다…차세대 항암 모달리티 공개 [경제일보] 한미약품이 기존 항체약물접합체(ADC)가 접근하기 어려웠던 종양미세환경(TME)을 직접 겨냥하는 차세대 항암 모달리티를 공개했다. 암세포뿐 아니라 암을 둘러싼 환경까지 공략하는 새로운 치료 전략이다. 한미약품은 지난달 28일부터 이달 1일까지 미국 보스턴에서 열린 글로벌 학회 ‘디스커버리 온 타깃(Discovery on Target) 2026’에서 종양미세환경의 섬유아세포 활성화 단백질(FAP)을 표적하는 저분자 약물 접합체(SMDC)의 전임상 연구 결과를 구두 발표했다고 6일 밝혔다. ADC는 암세포 표면의 종양연관항원(TAA)을 표적으로 약물을 전달하는 방식이다. 하지만 분자 크기가 약 150kDa 이상으로 커 종양 조직 깊숙이 침투하는 데 한계가 있다는 지적을 받아왔다. 특히 암연관섬유아세포(CAF)와 세포외기질(ECM)이 밀집한 종양미세환경에서는 약물의 확산과 암세포 접근이 더욱 어려울 수 있다. 한미약품은 이런 한계를 보완하기 위해 상대적으로 분자 크기가 작은 SMDC에 주목했다. 표적은 FAP으로 정했다. FAP은 종양미세환경을 구성하는 CAF에서 높게 발현되지만 정상 성인 조직에서는 발현이 제한적인 단백질이다. 췌장암과 대장암 등 일부 고형암에서 높은 발현이 나타나는 것으로 알려졌다. 한미약품은 자체 신약 발굴 플랫폼인 DNA-Encoded Library(DEL) 스크리닝 기술을 활용해 FAP에 선택적으로 결합하는 새로운 구조의 저분자 화합물을 발굴했다. 여기에 세포독성 약물을 결합해 SMDC를 개발했다. 이 후보물질은 혈액에서는 안정적으로 유지되다가 종양미세환경에서 활성화되는 링커를 적용해 종양 부위에서 약물이 작용하도록 설계됐다. 전임상 연구에서는 FAP 발현 세포주를 이식한 마우스 모델에서 항암 효능이 확인됐다. 특히 췌장암 동소이식 모델에서는 종양 성장 억제와 생존기간 연장 효과가 관찰됐다. 한미약품 관계자는 “기존 ADC가 개별 암세포의 특정 항원 발현 여부에 의존한다면 SMDC는 다양한 암종의 종양미세환경에 존재하는 CAF의 FAP을 표적한다”며 “암세포뿐 아니라 종양을 둘러싼 미세환경까지 치료 범위를 넓힐 수 있는 가능성을 확인했다”고 말했다. 한편 이번 연구 결과는 오는 6~8일 미국 텍사스 MD앤더슨 암센터(MDACC)에서 열리는 ‘Nature Conference-NEXT GENERATION CANCER THERAPEUTICS’에서도 구두 발표될 예정이다.
2026-10-06 14:35:38
-
 '맛'으로 판 뒤집은 농심…라면 한 우물로 세계 넓힌 61년 [경제일보] '맛의 차별화'로 후발주자의 한계를 넘어 국내 라면시장의 판도를 바꾼 회사가 있다. '매운맛'의 대명사 신라면을 만들어낸 농심이다. 1965년 당시 국내 라면시장의 약 80%를 선두업체가 차지하고 있었지만 농심의 전신인 롯데공업은 '롯데라면'을 내놓으며 경쟁에 뛰어들었다. 농심은 국물 맛과 면의 형태를 달리하고 짜장·우동·매운맛 등 새로운 선택지를 잇달아 선보이며 라면시장을 세분화했다. 제품 차별화를 앞세운 전략은 1985년 시장 진출 20년 만의 업계 1위로 이어졌고, 이듬해 신라면을 출시하며 선두 자리를 굳혔다. 스프 기술에 답 있었다…연속 히트상품으로 뒤집은 시장 농심은 라면 경쟁력의 핵심을 맛에서 찾고 이를 제품 개발 역량으로 연결했다. 창업과 함께 자체 연구소를 설립한 데 이어 1982년에는 경기 안성에 스프전문공장을 세우며 국물 맛과 스프 기술을 체계적으로 고도화했다. 연구개발 역량은 곧 신제품 경쟁력으로 이어졌다. 농심은 1982년 너구리와 육개장사발면을 시작으로 1983년 안성탕면, 1984년 짜파게티를 잇달아 선보였다. 우동·장국·짜장 등 한국인에게 익숙한 메뉴를 라면으로 재해석한 제품들이 연이어 등장하면서 라면시장의 선택지도 한층 세분화됐다. 신제품의 잇단 흥행은 시장 판도 변화로 이어졌다. 농심은 1985년 3월 시장점유율 40.4%를 기록하며 창업 20년 만에 처음으로 업계 선두에 올라섰다. 이듬해에는 한국인이 선호하는 얼큰한 국물 맛을 앞세운 신라면을 출시해 상승세를 이어갔고 매운맛을 하나의 독립적인 라면 카테고리로 키우며 시장 지배력을 확대했다. 신라면 20조 브랜드로…소비자 취향 따라 맛의 경계 확장 올해 출시 40주년을 맞은 신라면은 농심의 제품 개발 전략을 가장 잘 보여주는 대표 브랜드다. 2025년 말 기준 누적 매출 20조원, 누적 판매량 약 425억개를 기록하며 장수 브랜드로 자리 잡았고 지난해에는 전체 브랜드 매출 1조5400억원 가운데 약 66%를 해외에서 올리며 글로벌 성장축으로도 입지를 넓혔다. 농심은 장수 브랜드의 기존 정체성을 유지하면서도 변화한 소비 취향에 맞춰 신라면 제품군을 꾸준히 확장해왔다. 신라면 블랙과 건면으로 국물과 면의 특성을 세분화한 데 이어 최근에는 툼바·골드·로제 등을 선보이며 볶음면과 크림소스, 닭고기 육수까지 맛의 범위를 다양화했다. 제품 개발 과정에서도 국내와 해외 시장의 경계가 점차 옅어지고 있다. 신라면 툼바는 소비자들이 신라면에 우유와 치즈 등을 더해 먹던 조리법을 정식 제품으로 구현해 해외시장까지 확장한 사례다. 반면 올해 출시한 신라면 골드는 해외 전용 제품인 '신라면 치킨'을 통해 확인한 닭고기 육수 수요를 국내 소비자 취향에 맞게 재해석한 제품으로 국내외 시장 반응이 서로 신제품 개발로 이어지는 구조를 보여준다. 과거에는 국내에서 흥행한 제품을 해외시장에 공급하는 방식이 중심이었다면 최근에는 국내외 소비자의 취향과 반응을 신제품 개발에 함께 반영하는 구조로 변화하고 있다. 이에 따라 농심의 글로벌 전략도 한국에서 만든 맛을 해외에 알리는 단계에서 각국의 식문화와 소비 특성을 제품에 반영하는 방향으로 확장되고 있다. 라면 한 우물, 세계로 넓힌다…해외사업 비중 61% 목표 해외시장 확대에 맞춰 생산과 판매 구조도 국내 중심에서 점차 글로벌 체제로 재편되고 있다. 농심은 미국과 중국에 현지 생산거점을 운영하는 한편 유럽과 러시아 등으로 판매망을 넓히며 해외사업 기반을 강화하고 있다. 그 결과 현재 농심 제품은 세계 100여개국에서 판매되고 있으며 전체 매출에서 해외사업이 차지하는 비중도 약 40%까지 높아졌다. 해외 수요가 늘면서 국내 수출 생산능력 확충에도 속도를 내고 있다. 농심은 지난해 5월 부산 녹산국가산업단지에 수출전용공장을 착공했으며 오는 11월 완공을 목표로 건설을 진행하고 있다. 공장이 가동되면 연간 약 5억개의 라면을 추가 생산할 수 있어 기존 부산·구미공장을 포함한 전체 수출용 생산능력은 연 12억개 수준으로 확대될 전망이다. 농심은 '비전 2030'을 통해 2030년 연결 매출 7조3000억원과 영업이익률 10%, 해외사업 비중 61%를 달성한다는 목표를 세웠다. 해외사업 확대 효과는 올해 실적에서도 나타나고 있다. 상반기 연결 매출은 1조8901억원으로 전년 동기 대비 7.3% 늘었고 영업이익은 1267억원으로 31.7% 증가했다. 수출과 해외법인의 매출이 늘고 수익성도 개선되면서 글로벌 사업이 전체 실적 성장을 이끄는 축으로 자리 잡고 있다. 농심은 61년간 새로운 맛을 앞세워 라면시장의 경계를 넓혀왔다. 국내에서는 너구리·짜파게티·신라면으로 각기 다른 맛의 영역을 만들며 후발주자에서 시장 1위로 올라섰고 이제 성장 무대는 해외로 옮겨가고 있다. 향후 과제는 신라면에 집중된 글로벌 성장세를 짜파게티·너구리 등 다른 장수 브랜드로 확산하고 국가별 입맛과 식문화에 맞춘 제품을 지속적으로 만들어내는 것이다. 국내에서 '맛의 차별화'로 시장을 넓혀온 성장 공식을 세계시장에서도 이어가는 것이 농심의 다음 성장을 좌우할 전망이다. 농심 관계자는 "농심의 핵심 경쟁력은 끊임없는 연구개발과 투자에 있다"며 "앞으로도 이러한 기술력과 품질 경쟁력을 바탕으로 국가별 식문화를 반영한 현지 맞춤형 제품을 확대하고, 신라면에 이은 글로벌 파워 브랜드를 육성해 나갈 것"이라고 말했다. [아주경제 2026년 10월 01일자 13면에 게재된 기사입니다.]
2026-10-01 09:11:47
-
 리가켐바이오, BCMA ADC 전임상 공개…"연내 IND 제출" [경제일보] 리가켐바이오가 다발성골수종 치료제로 개발 중인 차세대 BCMA 표적 항체-약물 접합체(ADC)의 전임상 결과를 공개했다. 리드 후보물질 'LCB43'이 동물모델에서 블렌렙 바이오시밀러 대비 우수한 항종양 효과를 나타낸 가운데 회사는 연내 임상시험계획(IND) 제출을 추진한다. 리가켐바이오(141080.KQ)는 미국 법인 안티바디켐 바이오사이언스(ACB)가 지난 23~26일 영국 글래스고에서 열린 제23회 국제골수종학회(IMS 2026)에서 차세대 BCMA ADC의 전임상 연구 결과를 포스터 발표했다고 28일 밝혔다. 이번 연구에서는 β-글루쿠로나이드 절단형 링커와 위치 특이적 접합 기술 '콘쥬올(ConjuAll)'을 적용한 BCMA ADC를 평가했다. 연구진은 미세소관 저해제인 MMAF와 DNA 교차결합 기전의 proPBD, 토포이소머라제1 저해제(TOP1i) 등 3종의 페이로드를 비교했다. 리드 후보물질인 LCB43은 지난 4월 미국암연구학회(AACR 2026)에서 LCB14-2524라는 이름으로 공개된 물질이다. ADCC(항체 의존성 세포 독성) 기능을 강화한 항체에 MMAF 페이로드를 균일한 약물-항체 비율(DAR) 2로 결합했다. LCB43에는 리가켐바이오의 HER2 ADC인 FS-1502/IKS014(LCB14)에 적용된 것과 동일한 링커-페이로드 플랫폼이 사용됐다. 회사는 해당 플랫폼이 임상에서 효능을 보이면서도 안구독성으로 인해 용량 강도가 제한되지 않았다는 점에 주목하고 있다. BCMA는 다발성골수종 세포에 높게 발현되는 대표적인 표적이다. BCMA ADC인 블렌렙(belantamab mafodotin)이 병용요법으로 미국과 유럽에서 승인되면서 BCMA를 활용한 ADC의 치료 가능성도 다시 주목받고 있다. 다만 안구독성은 여전히 개선 과제로 꼽힌다. 리가켐바이오는 미국 허가사항상 블렌렙의 허가 근거 임상인 DREAMM-7에서 환자의 83%가 안구독성으로 투여 중단·지연 또는 용량 감량 등 용량 조정을 경험했다. 리가켐바이오는 β-글루쿠로나이드 절단형 링커와 콘쥬올 기술을 적용해 이 같은 한계를 개선하는 것을 목표로 LCB43을 개발하고 있다. 전임상 결과 LCB43은 BCMA 발현 세포에 대해 비교 대상 ADC와 동등한 수준의 결합력을 나타냈다. 다발성골수종 세포주를 이용한 동물모델(CDX)에서는 ADCC 기능을 제거한 동일 ADC보다 높은 효능을 보였다. NCI-H929 모델에서는 동일한 페이로드 용량을 기준으로 블렌렙 바이오시밀러보다 우수한 항종양 효과를 나타냈다. OPM2 모델에서는 저용량에서 블렌렙 바이오시밀러보다 높은 효능을 보였으며, 고용량에서는 두 약물 모두 지속적인 완전관해를 유도했다. 영장류인 시노몰구스 원숭이를 대상으로 한 독성시험에서는 LCB43과 TOP1i ADC 모두 양호한 내약성을 확인했다. 페이로드별 차이도 확인됐다. proPBD ADC는 세포 실험에서 가장 강한 세포독성을 보였으며 OPM2와 MM.1S 동물모델에서도 높은 효능을 나타냈다. TOP1i ADC는 OPM2 모델에서 MMAF 기반 ADC와 유사한 효능을 보였다. 회사는 페이로드에 따라 작용기전과 내약 용량, 독성 프로파일이 다른 만큼 환자군과 치료 단계에 맞춰 차별화된 임상 개발 전략을 세울 수 있을 것으로 기대하고 있다. 채제욱 리가켐바이오 R&D 총괄 겸 ACB 법인장(수석부사장)은 "블렌렙이 BCMA ADC의 치료적 가치를 입증했지만 안구독성으로 인한 잦은 용량 조정과 정기적인 안과 검진 부담이 여전히 과제로 남아 있다"고 말했다. 이어 "LCB43은 임상에서 검증된 링커-페이로드 플랫폼을 기반으로 이 한계를 개선하도록 설계된 만큼 연내 IND 제출을 차질 없이 진행해 글로벌 임상에 신속히 진입하겠다"고 덧붙였다.
2026-09-28 08:59:28
-
 AI 트래픽은 느는데 통신사 수익은 제자리…망 투자비 분담 다시 쟁점 [경제일보] 생성형 인공지능(AI)과 온라인동영상서비스(OTT) 확산으로 데이터 사용량이 늘면서 통신망 투자비를 누가 부담할지를 둘러싼 논쟁이 다시 불붙고 있다. 통신업계와 일부 전문가들은 대형 콘텐츠·플랫폼 사업자(CP)의 비용 분담 기준을 마련해야 한다고 주장하지만 강제적인 망 이용대가가 인터넷 생태계와 이용자 부담에 미칠 영향도 함께 따져야 한다는 지적이 나온다. 이정헌 더불어민주당 의원은 22일 국회의원회관에서 ‘지속 가능한 디지털 생태계를 위한 글로벌 포럼’을 열고 AI 시대의 통신망 투자와 네트워크 이용대가 문제를 논의했다. 김명수 강원대 교수는 AI 서비스가 확산할수록 전송 속도와 지연시간 등 네트워크 품질의 중요성이 커지지만 트래픽 증가가 통신사의 매출 증가로 곧바로 연결되지는 않는다고 진단했다. 통신사가 설비 증설 부담을 떠안는 반면 이용자가 정액요금제를 사용하는 구조에서는 투자비를 회수하기 어렵다는 설명이다. 김 교수는 대형 CP와 통신사의 개별 협상이나 소송만으로는 일관된 기준을 만들기 어렵다며 국내외 사업자에 동일하게 적용할 협상 원칙이 필요하다고 주장했다. 확보된 재원을 네트워크 고도화와 AI 서비스 품질 개선에 다시 투입하는 구조도 제안했다. 토론자들은 망중립성과 이용대가를 구분해야 한다고 강조했다. 김태오 창원대 교수는 망중립성이 특정 콘텐츠를 부당하게 차단하거나 차별하지 못하도록 하는 원칙이지 모든 데이터를 무료로 전송해야 한다는 의미는 아니라고 설명했다. 조대근 서강대 겸임교수도 망중립성은 이용자의 선택권과 트래픽 차별 문제이고 이용대가는 연결 비용의 분담 문제라고 말했다. 현행 전기통신사업법 시행령은 하루 평균 국내 이용자 100만명 이상이면서 국내 트래픽의 1% 이상을 차지하는 부가통신사업자에게 서버 다중화와 트래픽 경로 최적화 등 서비스 안정성 확보 의무를 부과한다. 다만 이는 품질 유지 의무로 망 이용대가 지급을 강제하는 규정은 아니다. 해외에서도 결론은 엇갈린다. 유럽 통신업계는 매출 정체 속에서 대형 플랫폼의 비용 기여를 요구해 왔다. 반면 유럽전자통신규제기구(BEREC)는 플랫폼과 이용자가 이미 각각 인터넷 연결 비용을 부담하고 있으며 강제 분담이 통신사의 독점적 협상력을 키우고 경쟁과 혁신을 해칠 수 있다고 지적했다. 유럽연합 집행위원회가 올해 제안한 디지털네트워크법(DNA)도 통신망 투자 촉진과 규제 간소화에 무게를 뒀을 뿐 대형 CP의 직접적인 의무 부담금은 담지 않았다. 이정헌 의원은 “네트워크 인프라는 AI 산업의 토대이자 국가 경쟁력의 문제”라며 전문가 제안을 입법과 정책 논의로 이어가겠다고 밝혔다. 한편 정책 설계의 핵심은 트래픽 증가분 가운데 실제로 추가 투자를 유발하는 비용을 객관적으로 산정하는 데 있다. 분담 기준과 재투자 의무가 불명확하면 통신사와 플랫폼의 비용 다툼에 그칠 수 있다. 비용이 콘텐츠 가격이나 통신요금으로 전가되지 않도록 이용자 영향과 중소 CP의 부담까지 함께 검증해야 한다.
2026-09-22 17:05:08
-
 롯데케미칼 새 성장로드맵, '첨단소재·전지·수소' 키운다 [경제일보] 롯데케미칼의 성장 공식은 오랫동안 명확했다. 대규모 설비를 확보해 에틸렌과 프로필렌을 생산하고, 이를 합성수지와 화학제품으로 가공해 판매하는 방식이었다. 규모의 경제가 경쟁력이었고, 생산능력 확대가 곧 성장 전략이었다. 1976년 설립된 호남석유화학은 1979년 롯데그룹에 편입됐다. 롯데는 석유화학을 그룹의 핵심 제조업으로 육성하며 생산시설을 확대했다. 2016년에는 삼성의 화학계열사를 인수해 첨단소재와 정밀화학으로 사업영역을 넓혔다. 반세기 동안 이어진 확장 DNA가 이제 전환점을 맞았다. 중국의 석유화학 설비 증설과 글로벌 공급과잉으로 범용제품의 수익성이 악화하면서 생산능력을 늘리는 방식만으로는 성장을 지속하기 어려워졌기 때문이다. 롯데케미칼은 올해 4월 투자자 간담회에서 첨단소재·정밀화학·전지소재·수소에너지를 4대 성장축으로 제시했다. 범용 석유화학 비중을 줄이는 동시에 기존 화학 기술을 고부가 산업으로 옮기겠다는 구상이다. 몸집 줄이는 기초화학…성장 공식부터 바꾼다 사업재편의 출발점은 대산이다. 롯데케미칼이 분할한 롯데대산석화와 HD현대케미칼의 합병법인 H&L어드밴스드가 이달 출범했다. 롯데케미칼과 HD현대오일뱅크가 지분을 각각 50% 보유하는 구조다. 통합법인은 향후 3년에 걸쳐 연산 110만톤 규모의 대산 나프타분해시설(NCC) 가동을 중단하고 저수익 설비를 조정할 계획이다. 정유와 석유화학 공정을 연결해 원료 조달과 생산비용을 낮추려는 목적이다. 롯데케미칼은 지난 17일 H&L어드밴스드에 6000억원을 출자하기로 결정했다. 출자 예정일은 28일이다. 설비 통합이 끝이 아니라 차입금 상환과 재무구조 개선까지 비용을 치러야 하는 구조조정이라는 의미다. 여수에서도 한화솔루션·DL케미칼·여천NCC와 설비 통합을 추진하고 있다. 과거 공장을 늘려 성장했다면 이제는 중복 설비를 줄여 경쟁력을 확보하려는 것이다. 3000억원 율촌 투자…첨단소재로 무게중심 이동 줄이는 사업이 있다면 키우는 사업도 있다. 대표적인 곳이 전남 율촌산업단지다. 롯데케미칼 자회사 롯데엔지니어링플라스틱은 3000억원 이상을 투입해 연산 50만톤 규모의 컴파운딩 공장을 구축하고 있다. 지난해 일부 생산라인이 상업가동에 들어갔으며 올해 전체 준공을 추진 중이다. 컴파운딩은 플라스틱에 첨가제 등을 혼합해 강도와 내열성, 충격 저항성 등을 높이는 기술이다. 범용수지를 대량생산하는 것과 달리 자동차·전자제품 고객이 요구하는 성능에 맞춰 제품을 설계한다. 율촌 공장은 ABS와 폴리카보네이트 등 기능성 소재를 생산하고, 향후 피지컬 AI와 항공우주 분야에 사용되는 슈퍼 엔지니어링 플라스틱(EP)으로 제품군을 확대할 계획이다. 생산량보다 고객별 소재 설계와 기술력으로 이익을 확보하는 사업으로 이동하려는 시도다. AI 회로박부터 수소까지…네 갈래 성장축 전지소재 사업도 고부가 제품으로 방향을 바꾸고 있다. 롯데에너지머티리얼즈는 전기차·에너지저장장치용 동박과 함께 AI 데이터센터에 사용되는 회로박 공급을 확대하고 있다. 회로박은 전자회로용 소재로, 배터리 전극에 사용되는 전지박과 용도가 다르다. 회사는 익산의 고부가 회로박 생산능력을 확대하는 한편 말레이시아 생산거점도 활용한다는 전략이다. 정밀화학에서는 반도체 현상액이 핵심이다. 롯데케미칼과 일본 도쿠야마의 합작사 한덕화학은 반도체 미세회로 제조에 쓰이는 TMAH 생산시설 증설을 추진하고 있다. 식품·의약품용 고부가 소재도 확대 대상이다. 에너지에서는 수소 생산·유통·발전을 연결한다. 합작사 롯데SK에너루트는 울산에서 수소연료전지 발전사업을 추진하며 연말까지 총 80MW 규모의 설비 확보를 목표로 하고 있다. 대산에서는 고압 수소출하센터가 지난해 11월부터 상업가동에 들어갔다. 범용 화학제품 생산으로 축적한 기술과 산업단지 인프라를 반도체, 배터리, 수소 시장으로 확장하는 방식이다. 성장보다 중요한 수익성…전환 DNA의 시험대 관건은 새로운 사업이 실제 이익으로 연결되느냐다. 롯데케미칼의 올해 2분기 연결 영업이익은 1101억원으로 두 분기 연속 흑자를 기록했다. 하지만 기초화학 부문의 영업이익은 23억원에 그쳤다. 반면 첨단소재 부문은 1325억원, 롯데정밀화학은 619억원의 영업이익을 냈다. 롯데에너지머티리얼즈는 169억원의 영업손실을 기록했다. 고부가 사업이 실적을 뒷받침하고 있지만 전지소재의 수익성 회복은 아직 과제라는 의미다. 투자를 무조건 늘릴 수도 없다. 롯데케미칼은 지난 17일 당초 770억원을 투입하려던 울산 폐PET 화학적 재활용 설비의 추가 투자를 중단하기로 했다. 미래사업이라도 투자회수 가능성이 낮으면 속도를 조절해야 하는 현실을 보여준다. 업계 관계자는 "과거 롯데케미칼의 DNA가 대규모 생산시설을 확보해 시장을 넓히는 것이었다면, 지금은 어떤 설비를 줄이고 어떤 기술에 자본을 집중할지 선택하는 능력으로 바뀌고 있다"며 "2030년 기능성 소재 비중을 60% 이상으로 확대하겠다는 목표도 생산능력보다 실제 이익과 현금흐름으로 평가받아야 한다"고 했다. 이어 "롯데케미칼은 범용 설비를 합리화하고 그 기반 위에 첨단소재와 정밀화학, 전지소재와 수소를 쌓으려는 것"이라며 "확장으로 성장한 기업이 선택과 집중으로 다시 성장할 수 있을지, 롯데케미칼의 다음 DNA가 시험대에 올랐다"고 덧붙였다. [아주경제 2026년 09월 22일자 15면에 게재된 기사입니다.]
2026-09-22 07:58:22
-
 치약은 "잇몸재생", 화장품은 "보톡스"… 의료제품 거짓광고 무더기 적발 [경제일보] 치약에 ‘잇몸재생’, 화장품에 ‘피부재생’ 등을 내세우거나 의료기기를 해외직구·구매대행으로 불법 유통한 온라인 광고가 무더기로 적발됐다. 18일 식품의약품안전처에 따르면 추석 명절을 앞두고 소비자의 관심과 구매가 늘어날 것으로 예상되는 의약외품·화장품·의료기기의 온라인 광고를 집중 점검한 결과 총 308건의 부당광고를 적발했다고 밝혔다. 식약처는 적발된 사이트에 대해 방송미디어통신심의위원회 등에 차단을 요청하고 관계 기관에는 업체 점검 등을 요청했다. 이번 점검에서 적발된 광고는 의약외품 45건, 화장품 63건, 의료기기 200건이다. 의료기기 적발 건수에는 공산품을 의료기기처럼 광고한 사례 58건도 포함됐다. 의약외품 가운데서는 명절 선물세트에 자주 포함되는 치약제와 구중청량제, 치아미백제의 부당광고가 집중적으로 적발됐다. 치약제는 22건, 구중청량제 17건, 치아미백제 6건 등 모두 45건이었다. 치약 광고에는 ‘잇몸재생’, ‘항염’, ‘편도결석 예방’ 등의 표현이 등장했다. 구중청량제에는 ‘치주질환 개선’, ‘치아미백’, ‘충치 예방’ 등의 표현이 사용됐다. 치아미백제 광고에서도 ‘치태 개선’, ‘항염’ 등 허가받은 효능·효과를 넘어선 표현이 적발됐다. 피부관리와 안티에이징에 대한 관심이 높아지면서 인기를 끌고 있는 PDRN 함유 화장품에서도 부당광고가 적발됐다. PDRN은 연어 등 동·식물에서 유래한 저분자 DNA 조각으로 화장품에서는 ‘Sodium DNA’, ‘Hydrolyzed DNA’ 등의 성분명으로 표시된다. 화장품 분야에서는 총 63건이 적발됐다. 이 가운데 44건(70%)은 화장품이 의약품의 효능·효과가 있는 것처럼 광고한 사례였다. 일반화장품을 기능성화장품인 것처럼 광고하거나 기능성 심사·보고 내용과 다르게 광고한 사례도 8건(12.6%)이었다. 소비자가 제품을 오인할 수 있거나 화장품의 범위를 벗어난 광고는 11건(17.4%)이었다. 적발된 광고에는 ‘피부재생’, ‘노화방지’, ‘항염’, ‘난소호르몬 증가’, ‘세포재생’ 등의 표현이 포함됐다. ‘병원 전용 화장품’, ‘피부과의원 사용제품’처럼 특정 기관이 지정하거나 공인한 제품인 것처럼 표현하거나, ‘보톡스 화장품’, ‘○○주사’ 등 시술을 연상시키는 표현도 부당광고에 해당한다. 의료기기 분야에서는 온라인 해외직구와 구매대행을 통한 불법유통 광고가 142건 적발됐다. 주요 적발 제품은 개인용저주파자극기 41건, 부항기 39건, 자동전자혈압계 31건, 의료용자기발생기 31건 등이었다. 의료기기가 아닌 마사지기와 패치 등을 의료기기처럼 광고한 사례도 58건 적발됐다. 공산품 광고에서 ‘통증완화’, ‘허리 혈액순환 촉진’, ‘관절 통증 완화’, ‘류마티스 치료’, ‘관절염 통증 완화’, ‘근육 손상 회복’, ‘손목터널·관절염’, ‘파라핀 치료기’ 등의 표현을 사용한 경우다. 식약처는 의료기기가 아닌 공산품이 질병 치료나 통증 완화 등의 의료적 효능·효과가 있는 것처럼 광고하는 것은 부당광고에 해당한다고 설명했다. 식약처는 소비자들에게 온라인에서 의료제품을 구매할 때 광고에 적힌 효능·효과와 사용 목적이 식약처에서 허가·신고·심사받은 내용과 일치하는지 확인할 것을 당부했다. 의약외품은 의약품안전나라의 ‘의약품 등 정보검색’에서 제품 정보를 확인할 수 있다. 기능성화장품은 의약품안전나라의 ‘기능성화장품 제품 정보(심사 또는 보고)’에서 확인할 수 있다. 의료기기는 의료기기안심책방의 ‘정보검색’에서 확인할 수 있다. 식약처는 특히 ‘피부재생’이나 ‘노화방지’ 등 의학적 효능·효과를 내세우는 화장품, 허가받은 효능·효과를 벗어나 광고하는 의약외품, 해외직구·구매대행 방식으로 유통되는 의료기기, 공산품을 의료기기인 것처럼 광고하는 제품은 구매할 때 각별한 주의가 필요하다고 설명했다. 식약처 관계자는 “앞으로도 추석 등 특정 시기에 소비가 증가하는 의료제품의 온라인 불법유통과 부당광고를 집중 점검하겠다”며 “소비자가 안심하고 제품을 구매할 수 있는 온라인 유통·광고 환경을 조성하기 위해 지속적으로 노력하겠다”고 말했다.
2026-09-18 08:55:40
-
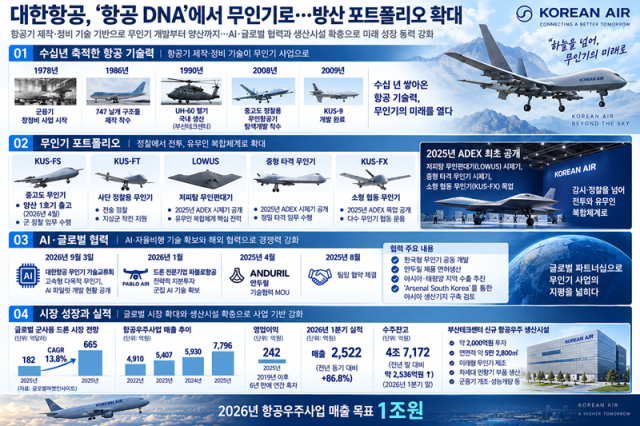 무인기로 이어진 수십년 축적 항공기 제작·정비기술…대한항공 조원태의 '방산 포트폴리오' [경제일보] 대한항공이 항공운송 중심 사업구조에서 항공우주·방산으로 외연을 넓히며 무인기 사업을 키우고 있다. 항공기 제작과 군용기 정비·성능개량으로 쌓은 기술력을 활용해 성장성이 높은 무인체계 시장을 선점하고, 민항기 중심의 사업 포트폴리오를 방산으로 다변화하려는 전략이다. 중고도 무인기와 저피탐 무인편대기 개발에 이어 AI·자율비행 기술을 확보하고 생산시설까지 확충하면서 개발·생산·수출을 아우르는 사업 구조를 구축하고 있다. ◆ 무인기로 이어진 ‘항공 DNA’ 대한항공이 무인기 사업에 나설 수 있었던 배경에는 수십년간 축적한 항공기 제작·정비 기술이 있다. 대한항공은 지난 1978년 군용기 창정비 사업을 시작으로 항공기 구조물 제작과 군용기 개조·성능개량으로 사업 영역을 넓혀왔다. 1986년 747 날개 구조물 제작에 착수했고 1990년부터 부산테크센터에서 UH-60 헬기를 국내 생산했다. 이 같은 기술 기반은 무인기 사업으로 이어졌다. 대한항공은 2008년 중고도 정찰용 무인항공기 탐색개발에 착수했고 2009년 KUS-9 개발을 완료했다. 현재는 중고도 무인기 KUS-FS와 사단 정찰용 무인기 KUS-FT를 비롯해 저피탐 무인편대기, 중형 타격 무인기, 소형 협동 무인기로 개발 영역을 넓혔다. 중고도 무인기는 양산 단계에 들어섰다. 2025년 ADEX에서는 저피탐 무인편대기(LOWUS) 시제기와 중형 타격 무인기, 소형 협동 무인기(KUS-FX) 목업을 처음 공개했다. 감시·정찰 중심이던 무인기 사업을 전투와 유무인 복합체계로 확대하는 흐름이다. 최근에는 AI·자율비행 기술 확보에도 속도를 내고 있다. 지난 3일 열린 ‘2026 대한항공 무인기 기술교류회’에서는 고속형 다목적 무인기와 AI 파일럿 개발 현황을 공개했다. 올해 1월에는 드론 전문기업 파블로항공에 전략적 지분투자를 단행하며 군집AI 기술 확보에도 나섰다. 미국 방산기업 안두릴과의 협력도 확대했다. 양사는 지난해 4월 무인 항공 분야 기술협력 업무협약을 맺은 데 이어 8월 팀잉 협약을 체결했다. 한국형 무인기 공동 개발과 안두릴 제품의 면허생산, 아시아·태평양 지역 수출을 추진하고 ‘Arsenal South Korea’를 통한 아시아 생산기지 구축도 검토하고 있다. ◆ 생산시설 투자·수익화 과제 대한항공이 무인기 사업에 힘을 싣는 배경에는 글로벌 시장 성장도 자리 잡고 있다. 시장조사업체 글로벌마켓인사이트(GMI)에 따르면 글로벌 군사용 드론 시장은 지난해 182억달러에서 오는 2035년 665억달러로 성장할 전망이다. 2026~2035년 연평균 성장률은 13.8%다. 대한항공 항공우주사업도 성장세를 이어가고 있다. 사업 매출은 2022년 4910억원에서 2023년 5407억원, 2024년 5930억원으로 증가했다. 2025년에는 7796억원으로 전년보다 31.5% 늘었다. 영업이익은 242억원으로 2019년 이후 처음 연간 흑자를 기록했다. 수주잔고도 증가했다. 올해 1분기 말 항공우주사업 수주잔고는 4조7172억원으로 지난해 말보다 약 2536억원 늘었다. 1분기 매출은 2522억원으로 전년 동기 대비 86.8% 증가했다. 다만 실적 개선을 이끈 것은 전자전기 Block-I 체계개발과 공군 2호기 개조 등 대형 방산 프로젝트였다. 무인기 사업은 개발과 생산시설 투자가 이어지는 단계다. 대한항공은 지난 10년간 무인기 개발을 이어왔으며 중고도 무인기 KUS-FS의 양산과 납품을 진행하고 있다. 지난 3월에는 부산테크센터에 약 2000억원을 투자해 연면적 약 5만2800㎡ 규모의 신규 생산시설을 구축하기로 했다. 신규 시설에서는 미래형 무인기 제조와 차세대 민항기 부품 생산, 군용기 개조·성능개량 등이 이뤄진다. 업계 관계자는 "항공우주사업의 성장세가 무인기 사업의 수익성으로 곧바로 이어지는 것은 아니며 무인기는 개발 기간이 길고 양산 전까지 연구개발 비용이 지속적으로 발생하는 사업 구조"라며 "올해 항공우주사업 매출 1조원을 목표로 잡은 만큼 중고도 무인기 양산 확대와 저피탐 무인편대기·협동 무인기 등 차세대 제품 수주, 해외 시장 확대를 통해 생산시설 투자와 개발비를 회수하는 것이 과제"라고 했다. [아주경제 2026년 09월 15일자 15면에 게재된 기사입니다.]
2026-09-15 08:02:47
-
 1호점서 1만점까지…세븐일레븐, 이제 규모보다 '점포 질' 높인다 [경제일보] 국내 편의점 1호를 연 세븐일레븐이 이제는 점포 확대보다 점포 효율화에 힘을 싣고 있다. 1989년 5월 서울 송파구에 국내 첫 편의점 '올림픽선수촌점'을 연 뒤 출점과 인수합병(M&A)으로 몸집을 키워왔지만 2022년 1만4265개까지 늘었던 점포는 올해 1분기 1만1040개로 줄었다. 점포 수를 늘려 성장하던 방식에서 벗어나, 이제는 기존 점포 한 곳의 매출과 수익성을 높이는 쪽으로 성장 전략의 무게중심을 옮긴 것이다. 세븐일레븐은 국내에 24시간 편의점이라는 새로운 유통 공간을 들여온 뒤 점포망을 넓히며 성장해왔다. 자체 출점에 더해 로손, 바이더웨이, 한국미니스톱을 잇달아 인수하면서 전국 단위의 점포 기반을 빠르게 확보했다. 점포 수가 구매력과 소비자 접근성, 매출 규모로 직결되던 성장기에는 점포 수를 다량 확보하는 것이 곧 경쟁력을 키우는 방식이었다. 하지만 편의점이 골목마다 들어선 지금 성장 공식은 달라졌다. 세븐일레븐은 저수익 점포를 정리하는 대신 남은 매장의 상품, 공간, 배달 기능을 재편하며 점포당 생산성을 높이는 데 집중하고 있다. 37년 전 '편의점'이라는 공간을 처음 만든 회사가 이제는 기존 점포의 고객 유입과 수익성을 높이는 새로운 성장 방식을 시험하고 있는 것이다. 로손·바이더웨이·미니스톱 품었다…점포 확대로 키운 37년 세븐일레븐 운영사 코리아세븐은 1988년 설립된 뒤 이듬해 서울 송파구에 올림픽선수촌점을 열며 국내 편의점 산업의 첫 장을 썼다. 당시에는 정해진 영업시간에 맞춰 시장이나 슈퍼마켓을 찾는 것이 일반적이었던 만큼 집이나 직장 가까운 곳에서 늦은 시간에도 필요한 상품을 살 수 있다는 점 자체가 새로운 소비 경험이었다. 24시간 영업을 앞세워 시장을 연 세븐일레븐은 이후 점포망을 넓히는 방식으로 성장했다. 소비자와 가까운 곳에 더 많은 점포를 확보할수록 접근성이 높아지고 구매력과 매출 규모도 함께 커질 수 있었기 때문이다. 자체 출점과 함께 기존 편의점 업체를 인수한 것도 이런 성장 전략의 연장선이었다. 첫 번째 대규모 점포 확장은 2000년 로손 248개 점포를 인수하면서 이뤄졌다. 2010년에는 바이더웨이를 품으며 세븐일레븐 약 2000개 점포에 바이더웨이 1200여개를 더해 3000개가 넘는 점포망을 확보했다. 인수를 발판으로 몸집을 키운 세븐일레븐은 2012년 말 점포 수를 7202개까지 늘리며 당시 GS25를 앞서기도 했다. 점포망을 인수로 확충하는 전략은 2022년 한국미니스톱 인수로 다시 이어졌다. 롯데그룹은 당시 약 3133억원에 한국미니스톱 지분 100%를 인수했고 코리아세븐은 약 2600개에 달하는 미니스톱 점포망을 세븐일레븐으로 통합하며 규모를 키웠다. 이에 따라 2022년 말 세븐일레븐의 점포 수는 1만4265개까지 늘어나며 전국 1만점이 넘는 점포망을 갖추게 됐다. 하지만 점포 확대를 통한 성장 공식은 편의점 시장이 성숙기에 접어들면서 한계에 부딪혔다. 편의점이 촘촘하게 들어선 상권에서는 신규 점포를 추가할수록 기존 점포와 고객을 나눠 가질 가능성이 커졌고 임차료와 인건비 등 운영비 부담도 높아졌다. 점포 수 자체보다 기존 점포 한 곳에서 더 많은 매출과 이익을 만들어내는 것이 중요해진 배경이다. 점포 줄이고 매출 높이고…세븐일레븐의 '선택과 집중' 세븐일레븐은 2023년부터 점포 수 확대보다 기존점의 생산성을 높이는 방향으로 전략을 바꿨다. 저효율 점포를 정리하고 기존점 계약 종료와 신규 출점 조절을 병행하는 한편 신규 점포는 고매출이 기대되는 우량 입지를 중심으로 선별하고 있다. 이에 따라 점포 수는 빠르게 줄었다. 2022년 말 1만4265개였던 점포는 2023년 1만3130개, 2024년 1만2152개로 감소했고 올해 3월 말에는 1만1040개까지 내려왔다. 미니스톱 인수 직후와 비교하면 3000개 이상 줄어든 수치다. 반면 남은 점포의 생산성은 높아졌다. 점포당 매출은 2023년 3억9600만원에서 지난해 4억5700만원으로 2년 간 15.4% 증가했다. 점포 수를 줄이는 동시에 기존 매장의 상품 구성, 진열, 운영 방식을 손보며 점포 한 곳에서 더 많은 매출을 내는 데 집중한 결과다. 이 과정에서는 상권과 매출 데이터를 활용한 점포 개선 작업도 확대하고 있다. 지난해 약 1700개 점포를 대상으로 상품과 운영 방식을 조정한 결과 개선 점포의 매출 신장률은 미시행 점포보다 약 7%포인트 높게 나타났다. 올해는 적용 대상을 약 5000개 점포로 늘렸으며 이들 점포의 매출 신장률 역시 미시행 점포 대비 약 10%포인트 높은 수준을 기록했다. 기존 점포를 손보는 데서 나아가 매장 자체의 구조를 바꾸는 실험도 진행 중이다. 대표적인 것이 2024년 10월 처음 선보인 차세대 가맹 모델 '뉴웨이브'다. 뉴웨이브는 상권별 고객 특성에 맞춰 상품 구성과 공간을 달리하는 것이 특징이다. 지난 3월 문을 연 한양대프라자점은 대학 상권의 소비 특성을 반영해 라면 진열 공간을 일반 점포보다 약 3배 확대하고 셀프 라면 조리기와 셀프 계산대를 설치했다. 매장 전면에는 치킨·즉석피자·군고구마·커피 등 즉석식품을 한데 모은 '푸드스테이션'을 배치해 판매와 점포 운영 효율을 함께 높였다. 김밥부터 24시간 배달까지…기존점 판매력 키운다 기존 점포 생산성을 높이기 위해서는 매장 판매 품목도 중요하다. 세븐일레븐은 올해 김밥류·샌드위치·베이커리·치킨·퀵커머스를 5대 중점 카테고리로 정하고 먹거리와 배달을 중심으로 점포 경쟁력을 강화하고 있다. 우선 편의점 핵심 상품인 간편식 경쟁력을 높이는 데 힘을 싣고 있다. 약 1년에 걸쳐 개발한 '라이스 프로젝트'를 통해 냉장밥의 노화를 방지하고 수분 보존 기술을 적용했으며 삼각김밥과 김밥에 이어 초밥과 마끼까지 적용 범위를 넓혔다. 프리미엄 베이커리 브랜드 '빼킷'과 건강 간편식 브랜드 '밸런스푼'도 선보이며 간편식 선택지를 확대했다. 글로벌 소싱도 상품 차별화 수단으로 활용하고 있다. 일본 세븐일레븐을 벤치마킹한 즉석 스무디를 도입하고 일본에서 저지우유푸딩과 토라쿠 로얄커스타드푸딩, 오하요 브륄레 밀크 등 인기 디저트를 들여왔다. 지식재산권(IP)을 활용한 협업 상품도 확대하며 세븐일레븐만의 상품 구성을 강화하고 있다. 점포의 판매 범위도 매장 안에서 주변 상권으로 넓히고 있다. 세븐일레븐은 지난 7월부터 쿠팡이츠 배달 서비스를 순차적으로 도입해 전국 약 1500개 점포에서 운영하고 있으며 연내 24시간 운영 점포와 연계한 24시간 배달 체계도 강화할 계획이다. 상품 경쟁력으로 점포 방문 수요를 높이는 동시에 기존 점포를 배달 거점으로 활용해 매장 밖 주문까지 흡수하는 방식이다. 37년 전 24시간 영업으로 소비자의 시간 제약을 낮췄다면 지금은 전국 점포망을 활용해 판매 범위를 주변 상권까지 넓히며 점포 한 곳의 활용도를 높이고 있다. 점포 효율화 통했다…11개 분기 만에 흑자, 다음은 연간 수익성 점포 효율화 효과는 실적에서도 나타나기 시작했다. 코리아세븐은 지난해 개별 기준 매출 4조8227억원, 영업손실 686억원을 기록했다. 점포 수 감소 등의 영향으로 매출은 전년 대비 9% 줄었지만 영업손실은 2024년 844억원에서 158억원 축소됐다. 올해 들어서는 수익성 개선 폭이 더 커졌다. 상반기 매출은 2조2936억원으로 전년 동기보다 3.9% 감소했지만 영업손실은 427억원에서 156억원으로 271억원 줄었다. 특히 2분기에는 점포 축소 영향으로 매출이 2.6% 감소한 1조2178억원에 그쳤음에도 41억원의 영업이익을 내며 전년 동기 87억원의 영업손실에서 흑자로 전환했다. 2023년 3분기 이후 11개 분기 만에 거둔 분기 흑자로 외형 축소 속에서도 수익성 개선 흐름이 뚜렷해진 모습이다. 외형 감소에도 수익성이 개선된 것은 세븐일레븐이 추진해온 점포 효율화 전략과 맞닿아 있다. 저효율 점포를 정리하는 동시에 기존점의 상품 구성과 운영 방식을 개선하고 신규 출점도 우량 입지 중심으로 선별하면서 점포당 생산성을 높이는 데 집중한 결과다. 코리아세븐 역시 기존점 개선과 고매출·우량 입지 중심의 출점 전략을 지속한다는 방침이다. 다만 2분기 흑자 전환이 곧바로 수익성 회복을 의미하는 것은 아니다. 상반기 전체로는 여전히 156억원의 영업손실을 기록했고 지난해에도 연간 적자를 냈다. 점포 효율화로 손실 폭을 줄이고 있는 만큼 앞으로는 미니스톱 인수 이후 축소된 매출 외형을 기존점 성장과 점포당 수익성 개선으로 보완하는 것이 관건이다. 세븐일레븐 관계자는 "가맹점의 경쟁력이 곧 브랜드 경쟁력이라는 판단 아래 기존점 개선과 우량 입지 중심의 출점을 통해 점포 수익성을 높이는 데 집중하고 있다"며 "앞으로도 간편식과 글로벌 소싱 등 차별화 상품 경쟁력을 강화하고 퀵커머스 등 O4O(온·오프라인 연계) 서비스를 확대해 지속적인 실적 개선을 이어갈 것"이라고 말했다.
2026-09-11 15:28:21
-
 세분화된 수요를 브랜드로 육성…코오롱FnC의 '시장 개척법' [경제일보] 등산을 위해 따로 옷을 산다는 개념조차 낯설던 1973년 코오롱FnC(Fashion & Culture)는 서울 무교동에 코오롱스포츠 첫 매장을 열었다. 산에 오를 때 군복이나 청바지를 입는 경우가 흔했던 시절 전문 등산복과 장비를 선보이며 국내 아웃도어 시장을 개척했다. 회사는 이후에도 규모가 크지 않은 수요를 상품으로 검증한 뒤 성장 가능성이 확인되면 독립 브랜드로 육성하는 방식을 이어왔다. 바지 한 벌에서 출발한 24/7과 산업현장 종사자를 겨냥한 볼디스트, 전문 낚시웨어 웨더몬스터가 대표적이며 최근에는 헬리녹스 웨어와 지식재산권(IP) 사업으로 영역을 넓히고 있다. 코오롱FnC의 53년을 관통하는 DNA는 이 같은 '실험'이다. 시장이 충분히 형성된 뒤 진입하기보다 세분화되는 소비 수요를 상품과 브랜드로 구체화하며 사업 가능성을 확인해왔다. 국내 첫 아웃도어에서 트레일러닝까지…53년째 시장 재설계 코오롱FnC의 첫 실험은 회사의 모태인 코오롱스포츠였다. 스포츠와 레저라는 개념 자체가 생소했던 1973년 전문 등산복과 장비를 내놓은 뒤 국내 레저문화 확산에 맞춰 상품군을 넓혔다. 코오롱스포츠는 장수 브랜드에 머무르지 않고 2019년부터 리브랜딩을 추진하며 상품과 마케팅, 매장 전략을 재정비했다. 상록수 로고와 자연이라는 핵심 정체성은 유지하되 트레일러닝·백패킹 등 새롭게 부상한 아웃도어 수요를 상품과 브랜드 경험에 반영했다. 올해는 트레일러닝을 전문 영역으로 집중 육성하고 있다. 지난 4월 트레일러닝·클라이밍 선수로 구성된 '코오롱 애슬릿'을 창단하고 선수들을 상품 개발 과정의 '필드 엔지니어'로 활용해 실제 활동 데이터를 연구개발(R&D)에 반영하고 있다. 관련 의류·신발·용품도 가을·겨울 시즌까지 확대했다. 상품·아이디어부터 시장 검증…독립 브랜드로 육성 작은 수요를 상품으로 시험한 뒤 브랜드로 키우는 전략은 '24/7'에서 뚜렷하게 나타났다. 2017년 가을·겨울 시즌 남성복 시리즈 온라인 전용 '24/7 팬츠'로 출발해 누적 4만5000장이 팔리자 2020년 독립 브랜드로 확대했다. 이후 티셔츠와 아우터, 여성복·유니섹스 제품으로 상품군을 넓힌 데 이어 올해 6월에는 성수동에 첫 플래그십 스토어를 열며 오프라인 사업도 강화했다. 이 같은 확장에 힘입어 올해 1~5월 브랜드 매출은 전년 동기 대비 140% 증가했다. 아카이브 앱크도 사내 아이디어를 시장 검증한 뒤 사업화한 사례다. 2019년 슈콤마보니 직원들의 제안으로 가방과 신발을 코오롱몰에서 약 4개월간 시험 판매한 뒤 정식 론칭했다. 대표 상품 '플링백'은 올해 누적 판매량 약 7만개를 기록했고 상품군도 의류까지 확대됐다. 두 브랜드 모두 온라인에서 소비자 반응과 시장성을 확인한 뒤 상품군과 유통망을 확대했다는 공통점이 있다. 주류 패션 밖에서 찾은 성장축…워크웨어·낚시웨어·업사이클링 사업 영역은 기존 패션 카테고리 밖으로도 넓어졌다. 2020년 선보인 볼디스트는 산업현장 종사자를 주요 소비자로 삼아 실제 작업환경에서 필요한 기능성과 안전성을 제품에 반영했다. 이를 위해 현장 작업자의 의견을 수렴하고 코오롱인더스트리의 고강도 아라미드 섬유 '헤라크론'을 의류와 안전화 등에 적용했다. 상품 개발에 참여한 워커 그룹은 2025년 기준 200팀 이상으로 늘었고 2024년 상품 재구매율은 49%를 기록했다. 2024년부터 B2B 사업도 확대하면서 올해 1~5월 매출은 전년 동기 대비 134% 증가했다. 2022년에는 코오롱스포츠의 기능성 의류 제작 경험을 바탕으로 전문 낚시웨어 '웨더몬스터'를 출시해 장비·용품 중심이던 낚시 시장의 의류 수요를 공략했다. 사업화 대상은 특정 소비 수요에만 한정되지 않았다. 2012년 론칭한 래코드는 재고 의류를 활용한 업사이클링을 독립 브랜드로 구축하며 패션산업의 재고 문제를 새로운 사업 영역으로 전환했다. 팬덤·IP로 사업 확장…늘어난 브랜드 '옥석 가리기' 최근에는 이미 팬덤을 확보한 외부 브랜드와 IP에 아웃도어·자체 브랜드 운영 노하우를 접목하며 사업 영역을 확대하고 있다. 지난해 10월 론칭한 '헬리녹스 웨어'가 대표적이다. 코오롱FnC는 아웃도어 기어 브랜드 헬리녹스의 기술 이미지와 팬덤에 자사의 기능성 소재·의류 제작 역량을 결합해 의류 사업으로 확장했다. 론칭 직후 운영한 첫 팝업스토어에는 11일간 약 6000명이 방문했고 일부 제품은 조기 소진됐다. 이후 오프라인 유통망을 넓혔으며 10일에는 서울 압구정 로데오에 첫 플래그십 스토어를 열어 독립적인 브랜드 거점도 마련했다. 올해 6월에는 IP 기반 신사업을 전담하는 'V본부'를 사내독립기업 형태로 출범시키며 패션과 IP·콘텐츠 분야의 인력을 배치해 팬덤을 대중과 글로벌 시장으로 확장하는 사업을 추진하고 있다. 신규 브랜드와 사업이 늘어날수록 성장 가능성이 높은 영역을 선별하는 판단 능력도 중요해진다. 개발·생산·마케팅 비용이 발생하고 판매 부진은 재고 부담으로 이어질 수 있어서다. 이런 부담은 지난해 실적에도 반영됐다. 2분기 매출은 전년 동기 대비 9.2% 감소한 2964억원, 영업이익은 53.4% 줄어든 75억원에 그쳤으며 패션 소비 위축과 신규 브랜드 도입 비용이 실적 부진에 영향을 미쳤다. 다만 올해 들어서는 주요 사업 회복과 운영 효율화 효과가 나타나며 실적이 반등했다. 2분기 매출은 3108억원으로 전년 동기 대비 4.9% 증가했고 영업이익은 158억원으로 110.7% 늘었다. 아웃도어·골프웨어·남성복 성장에 신상품 판매 확대와 유통 채널 다변화가 더해지며 수익성 개선을 이끌었다. 앞으로의 관건은 신규 브랜드 숫자보다 시장성이 확인된 사업을 선별해 장기 성장 브랜드로 육성하는 데 있다. 코오롱FnC 관계자는 "새로운 시장이라고 해서 유행만 보고 진입하는 것은 아니다. 볼디스트도 50년간 축적한 기능성 의류 제작 역량과 30년간의 유니폼 사업 노하우, 계열사의 고기능성 소재 경쟁력이 맞물리면서 사업 가능성을 판단했다"며 "헬리녹스 웨어와 IP 신사업 역시 축적한 아웃도어와 자체 브랜드 경영 노하우를 활용해 고객에게 오래 사랑받는 브랜드와 상품으로 육성해 나갈 것"이라고 했다. [아주경제 2026년 09월 10일자 13면에 게재된 기사입니다.]
2026-09-10 08:46:14
-
 선박부터 수주하고 조선소 만든 HD현대…54년 '선행투자 DNA' [경제일보] HD현대의 출발은 일반적인 순서와 거리가 멀었다. 공장을 지은 뒤 제품을 만드는 것이 상식이지만 현대중공업은 조선소가 제대로 갖춰지기도 전에 배부터 수주했다. 1971년 10월 그리스 선주 리바노스로부터 26만톤급 초대형 원유운반선(VLCC) 2척을 따냈고, 이듬해 3월 울산 미포만에서 조선소 건설에 들어갔다. 조선소 공사와 선박 건조가 동시에 진행됐다. 1974년 2월 첫 선박을 진수했고 같은 해 6월 조선소 1단계 준공과 VLCC 2척 명명식을 열었다. 시장과 공장이 갖춰지기를 기다리지 않고 수주부터 한 뒤 생산기반을 동시에 만드는 방식이었다. 1983년 현대중공업은 선박 수주와 건조량에서 세계 1위에 올라섰다. 이 경험은 이후 HD현대 경영에서 반복됐다. 필요하다고 판단한 생산능력과 기술을 시장이 충분히 커지기 전에 확보하고, 부족한 사업은 직접 만들거나 인수했다. 성공할 경우 시장 선점 효과가 컸지만 판단이 빗나가면 대규모 손실도 감수해야 했다. HD현대의 54년은 이른바 ‘선행투자 DNA’의 성공과 실패가 교차한 역사다. 배 만들다 엔진·전력·건설기계까지…필요한 것은 직접 확보 HD현대의 사업 확장은 조선소 안에서 시작됐다. 배를 안정적으로 만들기 위해서는 선박의 심장인 엔진이 필요했다. 현대중공업은 1976년 엔진사업부를 발족했고, 1978년 대형엔진공장을 완공했다. 1977년에는 중전기사업부를 세워 변압기와 전력기기 분야에도 뛰어들었다. 건설장비와 로봇도 같은 흐름이었다. 1982년 건설장비사업으로 영역을 넓혔다. 로봇 분야에서는 1984년 용접기술연구소에 로봇 전담팀을 만들고, 1985년 산업용 로봇사업에 진출했다. 1987년 국내 최대 규모 로봇공장을 준공해 생산을 시작했고, 1988년에는 현대로보트산업을 별도 법인으로 출범시켰다. 조선에 필요한 기술을 밖에서 구매하는 데 그치지 않고 직접 확보한 것이다. 축적된 기술은 시간이 지나면서 조선소 밖 시장으로 뻗었다. 2000년에는 약 10년에 걸친 연구 끝에 자체 중형 디젤엔진인 ‘힘센엔진’을 개발했다. 선박용에서 시작한 중전기 사업은 현재 HD현대일렉트릭으로 성장해 글로벌 전력망과 AI 데이터센터에 변압기와 전력기기를 공급한다. 사업 확장은 인수합병으로도 이어졌다. 현대중공업은 2010년 아부다비 국영석유투자회사(IPIC)가 갖고 있던 현대오일뱅크 지분 70%를 넘겨받아 지분율을 91.13%까지 높였다. 11년 만의 경영권 재확보였다. 2021년에는 당시 현대중공업그룹이 두산인프라코어를 인수했다. 조선과 에너지에 건설기계를 더하면서 그룹의 포트폴리오를 다시 넓혔다. 방식은 달라도 공통점은 분명했다. 기존 주력사업이 성숙한 뒤 새로운 산업을 찾은 것이 아니라, 조선에서 쌓은 대형 제조·설비 운영능력을 활용할 수 있는 영역을 미리 확보했다. 해양플랜트 3조 적자 쇼크…선행투자의 수업료 먼저 뛰어드는 경영이 항상 성공한 것은 아니다. 대표적인 실패가 2010년대 해양플랜트다. 글로벌 금융위기 이후 상선시장이 침체하자 국내 조선사들은 해양플랜트를 새로운 고부가가치 시장으로 봤다. 현대중공업 역시 대형 해양 프로젝트 수주를 확대했다. 하지만 선박과 해양플랜트는 사업구조가 달랐다. 해양플랜트는 발주처 요구에 따른 설계 변경이 잦았고 제작·설치 과정도 복잡했다. 경험이 부족한 상황에서 저가 수주와 공정 지연이 겹쳤다. 여기에 국제유가 급락까지 이어졌다. 현대중공업은 2014년 연결 기준 3조2495억원의 영업손실을 냈다. 창립 이후 최대 규모였다. 이 손실 전체가 해양플랜트에서 발생한 것은 아니다. 세계 조선경기 부진과 조선·플랜트 등 여러 사업의 원가 상승이 함께 영향을 미쳤지만 해양플랜트의 대규모 부실이 실적 악화의 핵심 원인 가운데 하나였다. 2015년에도 해양플랜트 부문에서 약 1조3000억원 규모의 손실이 반영됐다. 현대중공업은 2014~2015년 2년 연속 대규모 적자를 기록한 뒤 2016년 전사 기준 흑자로 돌아섰다. 해양플랜트 실패는 HD현대에 중요한 교훈을 남겼다. 시장에 먼저 들어가는 것만으로는 경쟁력이 되지 않는다는 점이다. 기술과 설계 역량, 계약조건, 원가와 공정 위험을 함께 통제하지 못하면 선행투자가 오히려 대규모 부실로 돌아올 수 있다는 사실을 확인했다. 이후 HD현대의 선행투자는 과거의 ‘속도 우선’에서 수익성과 현금흐름, 데이터에 기반한 ‘관리형 선행투자’로 성격이 달라졌다. 사람보다 AI가 먼저 판단하는 조선소…54년 DNA의 2막 HD현대는 현재 다시 미래 시장보다 앞서 설비와 기술을 준비하고 있다. 이번 대상은 선박이 아니라 조선소 자체다. HD한국조선해양과 조선 계열사들은 2021년부터 ‘FOS(Future of Shipyard)’ 프로젝트를 추진하고 있다. 빅데이터와 디지털트윈, 로봇, AI를 이용해 노동집약적인 조선소를 지능형 생산시설로 바꾸는 작업이다. 2023년에는 디지털트윈을 기반으로 작업과 장비 상황을 실시간 확인할 수 있는 1단계 ‘눈에 보이는 조선소’를 구축했다. 2026년까지 생산 데이터를 연결해 공정을 예측·최적화하는 2단계를 거쳐 2030년에는 사람의 개입을 최소화한 ‘지능형 자율 운영 조선소’를 완성한다는 목표다. 회사가 제시한 목표는 생산성 30% 향상과 건조기간 30% 단축이다. 이는 실제 달성 실적이 아닌 2030년 목표치다. 로봇도 조선소에 투입한다. HD한국조선해양과 HD현대로보틱스는 미국 페르소나AI 등과 조선 용접용 휴머노이드를 개발하고 있다. 2026년까지 시제품 개발을 끝내고 2027년부터 현장 실증과 상용화를 진행하는 계획이다. 조선업의 고질적인 숙련인력 부족과 안전 문제를 AI와 로봇으로 해결하려는 시도다. 과거에는 새로운 도크를 만들어 생산량을 늘렸다면 앞으로는 같은 조선소에 AI와 로봇을 넣어 생산성을 높이는 방식으로 선행투자가 바뀌고 있다. 조선 밖에서는 전력기기가 새로운 성장축으로 떠올랐다. HD현대일렉트릭은 미국과 국내에서 변압기 생산능력을 확대해 왔다. AI 데이터센터와 재생에너지 증가, 미국의 노후 전력망 교체가 맞물리면서 세계적으로 변압기 공급부족이 심해진 데 따른 것이다. 로이터에 따르면 HD현대일렉트릭의 올해 6월 말 수주잔고는 85억 달러로 6개월 전보다 23% 증가했다. 3년 이상의 물량을 확보했고 일부 고객과는 2030년 인도 물량까지 협의하고 있다. 과거 중전기사업부로 시작한 사업이 반세기 뒤 AI 인프라의 핵심 공급망으로 성장한 셈이다. HD현대는 지난해 세계 조선업계 최초로 누적 선박 5000척 인도 기록도 세웠다. 1974년 첫 VLCC를 시작으로 68개국 700여 선주사에 선박을 공급한 결과다. 54년 전 미포만에서는 배를 지을 조선소조차 없는 상태에서 먼저 선박을 수주했다. 지금은 AI가 스스로 공정을 판단하는 조선소와 아직 수요가 더 커질 전력 인프라에 미리 투자하고 있다. 차이가 있다면 투자 방식이다. 1970년대 선행투자가 창업자의 결단과 실행력에 의존했다면 현재는 수주잔고와 데이터, 자동화 기술, 글로벌 수요 전망을 바탕으로 움직인다. HD현대의 DNA는 무조건 남보다 빨리 뛰어드는 데 있지 않다. 앞으로 필요할 기술과 생산능력을 먼저 정하고, 시장이 본격적으로 커지기 전에 이를 실제 산업으로 만드는 능력에 가깝다. 조선소와 배를 동시에 만들었던 승부수는 HD현대를 세계 최대 조선사로 키웠다. 해양플랜트는 같은 DNA가 얼마나 큰 위험으로 돌아올 수 있는지도 보여줬다. 업계 관계자는 “2030년 AI 자율조선소와 전력기기가 또 하나의 ‘미포만 신화’가 될지는 아직 알 수 없다”면서 “다만 분명한 것은 HD현대가 54년 전과 마찬가지로 시장이 완성되기를 기다리기보다 먼저 생산기반을 만들고 있다는 점”이라고 했다. 이어 “선행투자는 여전히 HD현대의 가장 강력한 성장 DNA이자 가장 엄격하게 관리해야 할 위험”이라고 강조했다. [아주경제 2026년 09월 08일자 13면에 게재된 기사입니다.]
2026-09-08 09:09:31
많이 본 뉴스
영상
Youtube 바로가기