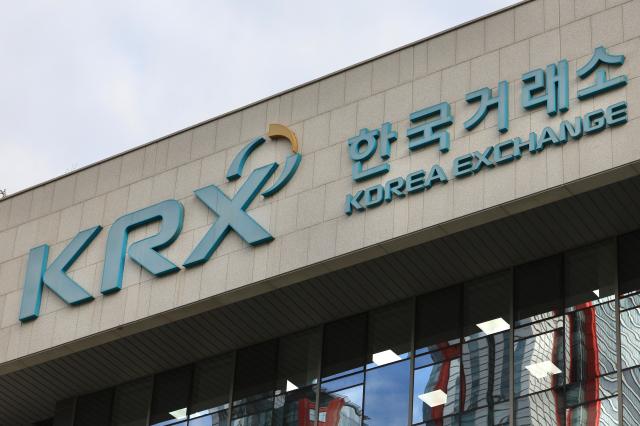
1일 한국거래소에 따르면 이번 저PBR 기업 명단에는 유가증권시장(코스피) 96곳과 코스닥시장 55곳 등 모두 151곳이 포함됐다.
저PBR 기준을 충족한 기업은 코스피 115곳, 코스닥 70곳 등 185곳이다. 이 가운데 지난달 22일까지 PBR 개선 등을 담은 기업가치 제고계획을 공시한 34곳은 이번 공개 대상에서 빠졌다.
공개 기업의 PBR 단순 평균은 약 0.25배로 집계됐다. 국내 증시 전체 상장사의 평균 PBR은 약 1.8배다.
거래소는 최근 6개 반기 연속 또는 최근 7개 반기 중 6개 반기에서 PBR이 글로벌산업분류기준(GICS) 업종별 하위권에 머문 기업을 대상으로 명단을 선정했다. 코스피는 업종별 하위 25%, 코스닥은 하위 10%가 기준이다.
명단은 거래소 상장공시시스템 카인드(KIND)의 밸류업 페이지에서 확인할 수 있다. 증권사 트레이딩시스템에서도 해당 종목에 '저PBR' 표시가 붙는다.
공개 기간은 2일부터 다음 공표일인 내년 5월 4일까지다. 거래소는 앞으로 매년 5월과 11월 저PBR 기업을 정기적으로 발표할 예정이다.
코스피에서는 지난달 22일 기준 PBR 0.19배인 현대제철을 비롯해 △한화생명 0.27배 △롯데쇼핑 0.17배 △롯데케미칼 0.18배 △이마트 0.15배 등 시가총액 1조원 이상 기업도 포함됐다.
업종별로는 소재 부문에서 고려제강·동일산업·세아홀딩스·영풍·태광산업 등 23곳이 이름을 올려 가장 많았다. 산업재에서는 LX홀딩스·대한해운·코오롱·한진 등 22곳, 자유소비재에서는 넥센·롯데하이마트·일신방직 등 18곳이 포함됐다.
필수소비재에서도 농심홀딩스·삼양사·크라운해태홀딩스·하이트진로홀딩스·현대코퍼레이션홀딩스 등 12곳이 공개됐다.
코스피 저PBR 기업의 업종별 평균을 보면 부동산이 0.11배로 가장 낮았다. 유틸리티는 0.25배, 자유소비재와 소재는 각각 0.27배, 에너지는 0.28배였다. 정보기술은 0.63배, 헬스케어는 0.51배로 상대적으로 높았다.
코스닥에서는 KCC건설·원익·슈피겐코리아·한국캐피탈·동원개발·아이디스홀딩스·선광·대한약품 등 시가총액 1000억원 이상 기업도 명단에 들었다.
업종별로는 정보기술에서 모베이스·세중·에이치케이 등 17곳이 포함돼 가장 많았다. 산업재와 헬스케어에서는 각각 10곳이 공개됐다.
코스닥 업종별 평균 PBR은 부동산과 에너지가 각각 0.17배로 가장 낮았다. 자유소비재는 0.25배, 소재는 0.28배였으며 산업재·필수소비재·금융·커뮤니케이션은 각각 0.31배였다. 헬스케어는 0.51배로 가장 높았다.
기업이 명단 공개 7거래일 전까지 PBR 개선계획을 공시하면 원칙적으로 1년간 공개 대상에서 제외된다. 다만 최근 12개 반기 연속 또는 최근 13개 반기 중 12개 반기에서 저PBR 기준을 충족한 기업은 개선계획을 제출해도 명단에 포함된다.
지난달 22일까지 개선계획을 공시한 기업은 코스피 34곳과 코스닥 28곳 등 62곳이다. 이 가운데 공표 제외가 불가능한 15곳과 애초 저PBR 기업에 해당하지 않은 13곳을 제외한 기업들이 이번 명단에서 빠졌다.
거래소는 내년부터 공개 기업 전부를 대상으로 1대1 PBR 개선 컨설팅을 제공한다. 기업별 저평가 원인을 분석하고 목표 설정과 개선계획 수립 등을 지원할 예정이다.
거래소 측은 "일부 기업은 PBR 개선계획을 제출하면 공표 대상에서 제외될 수 있었음에도 저PBR의 원인을 정확히 진단하거나 구체적인 개선방안을 마련하는 데 어려움을 겪어 개선계획을 제출하지 못한 것으로 파악된다"고 설명했다.
이어 자본효율성 제고와 주주환원 확대, 지배구조 개선 등을 포함해 기업별 여건에 맞는 방안과 국내외 사례를 제시하고 구체적인 실행계획 수립까지 지원한다는 방침이다.
기관투자자의 역할도 강화한다. 금융위원회는 저PBR 기업에 대한 기관투자자의 주주관여를 확대하기 위해 스튜어드십코드 가이드라인 개정과 관련 모범사례 발굴을 추진하고 있다.
거래소 측은 "기관투자자도 수탁자 책임 관점에서 기업의 가치 제고를 위한 관여활동에 더 적극적으로 나설 필요가 있다"며 "실제 경영진과의 대화, 개선 요구, 의결권 행사 등 실질적인 관여가 이뤄졌는지를 향후 면밀히 살펴볼 계획"이라고 말했다.



댓글 더보기