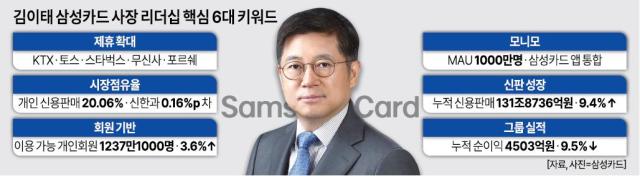
[경제일보] 김이태 삼성카드 사장이 제휴사 확대와 디지털 플랫폼을 중심으로 신용판매 사업의 경쟁력을 강화하고 있다. 개인 신용판매 시장점유율이 20%를 넘어선 가운데 금융비용과 대손비용 증가로 순이익이 감소하면서 수익성 회복은 과제로 남았다.
◆관료·삼성전자 거쳐 카드사 수장…제휴·신사업 확대
김 사장은 정부와 삼성 주요 계열사를 거쳐 삼성카드 대표에 오른 뒤 신용판매 경쟁력 강화와 제휴·플랫폼 사업 확대를 주요 경영 과제로 추진하고 있다.
김 사장은 기획재정부 국제금융과장 등을 거쳐 지난 2016년 삼성전자에 합류했다. 이후 글로벌커뮤니케이션그룹장과 대외협력팀장을 역임했으며 2023년 삼성벤처투자 대표이사를 맡았다. 2024년 11월 삼성카드 신임 대표이사 후보로 추천된 뒤 지난해 3월 20일 정식 취임했다.
김 사장은 기존 신용판매 중심의 경영 기조를 유지하면서 회원 기반 확대와 디지털 사업 강화에 나섰다.
이를 위해 △제휴사 및 카드상품 다양화 △프리미엄 회원 확대 △모니모 서비스 확충 △인공지능(AI)·신기술을 활용한 결제 편의성 제고 등을 추진하고 있다.
◆제휴사 다변화로 신판 기반 확대…점유율 20% 돌파
삼성카드는 김 사장 취임 이후 생활소비와 온라인 유통, 프리미엄 분야로 제휴 범위를 넓히며 신용판매 사업을 확대하고 있다. 회원 기반 확대를 주요 경영 목표로 추진하는 가운데 개인 신용판매 시장점유율도 20%를 넘어서면서 업계 선두인 신한카드와 격차를 좁혔다.
지난해 7월 한국철도공사와 협업한 ‘KTX 삼성카드’를 출시한 데 이어 8월 토스, 9월 스타벅스와 제휴한 상품을 선보였다. 같은 해 11월에는 G마켓과 제휴카드를 출시하며 온라인 유통 분야로 사업 범위를 넓혔다.
올해 4월에는 패션 플랫폼 무신사와 제휴카드를 출시했으며 7월에는 포르쉐 고객을 위한 특화 상품을 선보였다. 지난달에는 글로벌 호텔 체인 메리어트 인터내셔널과 협업해 ‘메리어트 본보이 더 프레스티지 삼성카드’를 출시했다.
삼성카드의 올해 1~9월 개인 신용판매 이용금액은 114조5629억원으로 전년 동기 대비 8.0% 증가했다. 같은 기간 전업 카드사 평균 증가율인 6.1%를 웃돌았다. 개인 신용판매 시장점유율은 지난해 같은 기간 19.71%에서 올해 20.06%로 0.35%포인트(p) 상승했다. 업계 선두인 신한카드의 점유율은 20.22%로 삼성카드를 앞섰지만 양사의 격차는 지난해 0.69%p에서 올해 0.16%p로 좁혀졌다.
삼성카드의 올해 3분기 누적 카드사업 이용금액은 145조6747억원으로 전년 동기 대비 9.0% 증가했다. 이 가운데 신용판매 이용금액은 131조8736억원으로 9.4% 늘었다. 지난 9월 말 이용 가능 개인회원은 1237만1000명으로 전년 동월 대비 3.6% 증가했다.
같은 기간 신용판매 채권잔고는 23조5797억원으로 14.6% 늘었으며 전체 상품채권에서 신용판매가 차지하는 비중도 72.0%에서 73.5%로 높아졌다. 반면 카드론 비중은 21.2%에서 19.4%로 낮아졌다.
◆모니모로 디지털 채널 통합…결제·금융 신사업 확대
김 사장은 제휴사 확대와 함께 디지털 플랫폼을 통한 고객 접점 강화에도 나서고 있다. 삼성카드는 금융 통합 플랫폼 ‘모니모’로 디지털 채널을 일원화하고 AI 등 신기술을 활용한 결제·금융 신사업을 추진 중이다.
모니모는 지난 2022년 삼성생명·삼성화재·삼성카드·삼성증권이 공동으로 출시한 플랫폼이다. 지난해 11월 서비스를 개편한 데 이어 올해 6월에는 기존 삼성카드 애플리케이션(앱)을 종료하고 주요 기능을 모니모로 통합했다.
이에 따라 카드 이용내역 조회와 결제·금융서비스 등 기존 삼성카드 앱에서 제공하던 주요 기능을 모니모에서 이용할 수 있게 됐다. 모니모의 월간활성이용자수(MAU)는 지난해 말 833만명에서 올해 7월 말 1000만명을 넘어섰다.
◆신판 성장에도 순익 감소…조달·대손비용 부담 확대
김 사장 체제에서 신용판매 이용금액과 회원 기반이 확대됐지만 금융비용과 대손비용 증가로 순이익은 감소했다. 영업수익 증가에도 수익성이 악화하면서 비용 관리가 주요 경영 과제로 남았다.
올해 3분기 누적 연결기준 당기순이익은 4503억원으로 전년 동기 대비 9.5% 줄었다. 영업수익은 3조3140억원으로 6.1% 증가했으나 영업이익은 6057억원으로 8.1% 감소했다.
3분기 단일 분기 순이익도 1398억원으로 전년 동기보다 13.5% 줄었다. 상반기 누적 순이익이 7.5% 감소한 데 이어 3분기에도 실적 감소가 이어졌다.
금융비용과 대손비용 증가가 실적에 부담으로 작용했다. 올해 3분기 누적 금융비용은 5269억원으로 전년 동기 대비 21.7% 늘었으며 대손비용도 5963억원으로 8.1% 증가했다. 판매관리비는 1조5851억원으로 7.2% 늘었다.
차입 규모와 조달금리도 상승했다. 지난 9월 말 차입금 잔액은 23조1446억원으로 지난해 말보다 13.4% 증가했다. 올해 3분기 신규 차입금 조달금리는 3.90%로 전분기 대비 0.23%p 높아졌다.
자산건전성 측면에서는 연체율이 하락했다. 지난 9월 말 1개월 이상 연체율은 0.87%로 전분기 말보다 0.02%p 낮아졌다. 반면 3분기 대손비용률은 2.7%로 전분기 대비 0.3%p 상승했으며 3분기 누적 세후 총상품자산이익률(ROA)은 1.9%로 전년 동기보다 0.4%p 하락했다.
[아주경제 2026년 11월 12일자 15면에 게재된 기사입니다.]








댓글 더보기