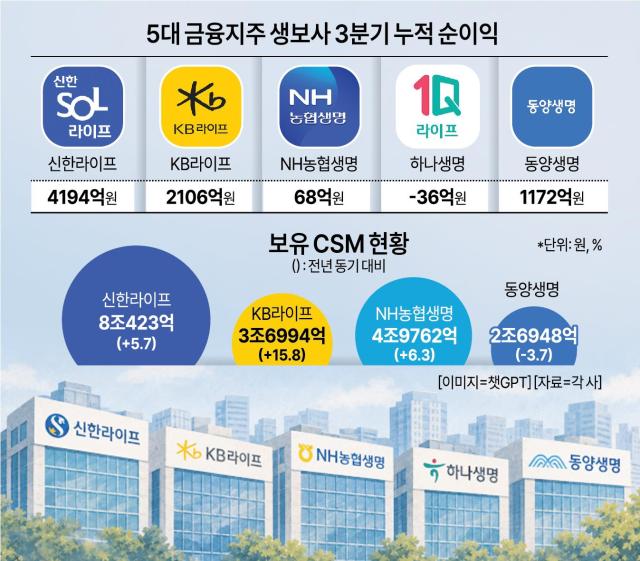
[경제일보] 5대 금융지주 계열 생명보험사들이 투자손익 부진과 보험금 예실차 악화 등으로 올해 3분기 실적 둔화를 겪었다. 생보사들은 보장성보험 판매와 보험계약마진(CSM) 확보에 집중하며 중장기 수익 기반을 강화하고 있다.
◆보험손익은 희비…투자 부진에 순익 감소
4일 금융권에 따르면 신한라이프의 3분기 누적 당기순이익은 4194억원으로 전년 동기 대비 18.5% 감소했다. 보험손익과 금융손익이 모두 줄어든 영향이다.
KB라이프도 보험영업손익과 투자영업손익이 동반 감소했다. 누적 순이익은 2106억원으로 전년 동기 대비 17.3% 줄었다.
NH농협생명은 5개사 가운데 실적 감소폭이 가장 컸다. 누적 순이익은 68억원으로 전년 동기 대비 96.8% 급감했다.
하나생명은 지난해 3분기 누적 177억원의 순이익을 거뒀으나 올해는 36억원의 순손실을 기록하며 적자로 전환했다.
반면 동양생명의 3분기 누적 당기순이익은 1172억원으로 전년 동기 대비 6.4% 증가했다.
보험 본업에서도 실적 차이가 나타났다. 신한라이프의 3분기 누적 보험손익은 4744억원으로 전년 동기 대비 17.3% 감소했다. CSM 상각이익은 안정적인 수준을 유지했지만 일회성 요인 등이 영향을 미쳤다.
KB라이프는 CSM 상각손익이 2591억원으로 17.8% 늘었지만 보험영업손익은 2013억원으로 6.7% 감소했다. 예실차손익은 지난해 같은 기간 95억원 흑자에서 364억원 적자로 돌아섰으며 보험금 손해율도 60.2%에서 66.9%로 상승했다.
NH농협생명의 보험손익은 1966억원으로 35.8% 감소했다. 사업비 가정 개선에 따른 사업비 예실차 감소와 손실계약비용 증가가 영향을 미쳤다.
하나생명은 상반기 보장성보험 판매 확대에 힘입어 보험손익이 늘었으나 3분기에는 보험금 예실차 손실이 확대되면서 수익성이 악화했다.
반면 동양생명은 건강보험과 장기납 종신보험 판매가 늘면서 누적 보험손익이 1340억원으로 41.1% 증가했다.
투자 부문은 주요 생보사 대부분이 부진했다.
신한라이프의 누적 금융손익은 1329억원으로 전년 동기 대비 25.7% 감소했다. KB라이프의 투자영업손익도 644억원으로 55.6% 감소했다. 금리·주가 등 금융시장 변동성이 확대되면서 채권과 대체투자 등에서 평가손실이 발생한 영향이다.
NH농협생명의 투자손익은 지난해 3분기 누적 729억원 흑자에서 올해 917억원 적자로 전환했다. 금리 상승에 따른 운용자산 평가손익 감소와 보험금융비용 증가가 겹쳤다. 같은 기간 동양생명의 누적 투자손익도 약 420억원 적자를 기록했다.
하나생명은 대체투자·대출자산의 공정가치가 하락하면서 평가손실이 발생했다. 상반기에는 지주 연결납세 적용에 따른 일회성 법인세 비용도 순이익에 영향을 미쳤다.
◆신계약 CSM 확대로 성장 추진…장기 수익 기반 강화
단기 실적이 위축된 가운데 생보사들은 미래 보험이익인 CSM 확보 전략에 집중하고 있다.
신한라이프의 3분기 말 보유 CSM은 8조423억원으로 전년 동기 대비 5.7% 증가하며 역대 최대치를 기록했다. 누적 신계약 CSM도 1조1379억원을 기록했다. 다만 전체 연납화보험료(APE)는 1조1492억원으로 전년 동기 대비 7.3% 감소했다. 보장성보험 APE는 17.8% 감소하고 저축성·연금보험 APE는 99.0% 늘었다.
신한라이프는 외형 확대보다 수익성과 자본건전성을 고려한 상품 구성에 무게를 두겠다는 방침이다. 채권 평가손익 변동에 대응하기 위해 장기적인 자산부채관리(ALM) 전략도 이어가고 있다.
KB라이프의 보유 CSM은 3조6994억원으로 전년 동기 대비 15.8% 증가했고 신계약 CSM도 4412억원으로 15.1% 늘었다. 건강보험과 연금보험의 상품 경쟁력을 강화해 판매를 확대하면서 상품 포트폴리오 다변화를 추진하고 있다.
NH농협생명은 보장성보험 판매를 확대하면서 누적 신계약 CSM이 8471억원으로 95.5% 증가했다. 이는 연간 신계약 CSM 목표 1조원의 84.7%에 해당하는 규모다. 종신·건강·치매·간병보험을 중심으로 상품 구성을 조정한 가운데 보유 CSM도 4조9762억원으로 전년 동기보다 6.3% 늘었다.
동양생명의 보장성보험 APE는 5240억원으로 6.5% 증가했다. 신계약 CSM도 약 4320억원으로 전년 동기 대비 1.4% 늘었지만 보유 CSM은 2조6948억원으로 전년 동기보다 3.7% 감소했다.
특히 종신보험이 신계약 CSM 확보의 중심을 차지했다. 올해 3분기 누적 종신보험 신계약 CSM은 2365억원으로 건강보험 1607억원을 웃돌았다. 전체 신계약 CSM의 절반 이상을 종신보험에서 확보한 셈이다.
CSM 확대와 별개로 이들 생보사의 자본건전성 지표는 일제히 하락했다. 3분기 말 지급여력(K-ICS·킥스)비율은 신한라이프 204.6%, KB라이프 222.8%로 전분기보다 각각 5.8%포인트(p), 0.6%p 낮아졌다.
NH농협생명의 경과조치 후 K-ICS비율은 368.78%로 전분기 대비 27.62%p 하락했다. 동양생명의 K-ICS비율은 172.0%로 33.3%p 낮아졌다. 하나생명도 134.6%로 전분기보다 약 3.6%p 하락했다.
[아주경제 2026년 11월 5일자 15면에 게재된 기사입니다.]






댓글 더보기