정부는 제도 도입 당시 해외시장과의 규제 비대칭 해소와 국내 투자 기회 확대를 내세웠지만, 상품 출시 이후 높은 시장 변동성과 단기매매 증가가 나타나면서 애초 정책 효과와 사전 위험분석이 충분했는지에 대한 검증이 필요하다는 지적이다.
정부는 2026년 1월 제도 개선 방안을 발표하고 '자본시장과 금융투자업에 관한 법률' 시행령 및 관련 규정 개정을 통해 국내 우량주식을 기초자산으로 하는 단일종목 레버리지·인버스 ETF 도입을 추진했다.
정부가 제시한 목적은 글로벌 규제 정합성 확보, 국내 자본시장의 투자유인 제고, 국내 자금의 해외유출 유인 완화였다.
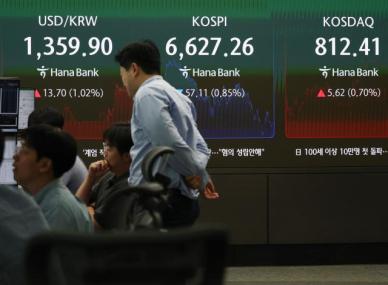
그러나 국내 최초 상품이 5월 27일 상장된 이후 시장 변동성이 크게 확대됐다.
변동성이 큰 시장에서 이러한 거래 행태가 시장 안정성과 투자자 손실에 미치는 영향도 따져볼 필요가 있다.
이번 국정감사의 핵심은 정부가 시장 과열을 ‘예측했느냐, 못했느냐’보다 도입 전 어떤 위험을 분석했고 실제 제도 시행 이후 그 분석과 결과가 얼마나 부합했는지를 확인하는 데 있다.
정부가 해외투자 수요를 국내로 전환하겠다는 정책 효과를 실제로 달성했는지도 검증해야 한다.
투자자 보호장치 역시 도입 여부만으로 평가해서는 안 된다.
거래 행태와 손실, 단기매매 등이 실제로 어떻게 변화했는지까지 사후적으로 확인해야 한다.
정부가 보완 방안을 통해 단일종목 레버리지 상품의 광고를 금지하고 사전 교육과 기본 예탁금 요건을 강화한 것은 기존 보호장치만으로는 충분하지 않았다는 문제의식을 보여준다.
그렇다면 처음부터 광고 제한과 강화된 진입 요건을 적용하지 않은 이유도 국감에서 따져볼 필요가 있다.
출시 직후 금융회사와 언론 등을 통해 상품 인지도가 높아진 뒤 시장 과열과 손실 우려가 나타나자, 규제를 강화했다면, 사전 예방보다 사후 대응에 치우친 것은 아닌지 점검해야 한다.
국정감사에서는 정부가 제도를 도입하고 보완책을 마련했다는 사실 자체보다 그 조치가 실제로 작동하고 있는지를 확인해야 한다. 해외투자 수요가 실제 국내로 이전됐는지, 높은 회전율이 시장 안정성을 훼손할 가능성은 없는지, 사전 교육과 기본 예탁금이 과도한 투자를 실질적으로 억제하고 있는지, 뒤늦게 강화된 광고·진입 제한이 투자자 피해를 예방하고 있는지를 객관적인 자료로 검증해야 한다.




댓글 더보기