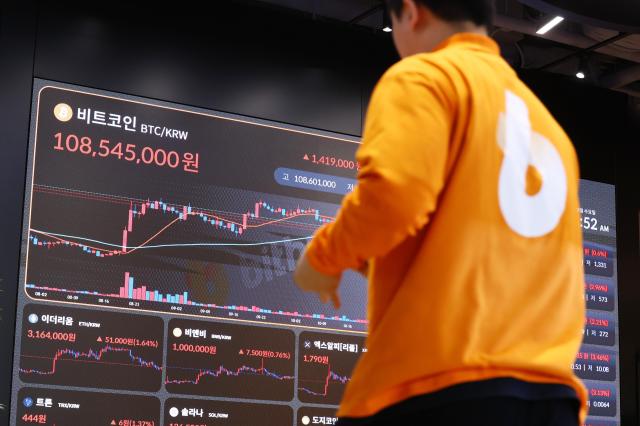
[경제일보] 가상자산 거래가 얼어붙은 올해 3분기, 업비트 운영사 두나무는 본사 기준으로 127억원의 영업이익을 냈다. 종속회사를 포함한 연결 기준으로는 35억원 적자였다. 같은 기간 빗썸은 별도 기준으로 81억원의 영업손실을 냈다.
두나무와 빗썸이 나란히 적자를 냈다는 발표에서 두나무는 그룹 전체, 빗썸은 개별 법인의 실적을 반영했다. 양사 별도 재무제표를 대조하니 3분기 수익성은 갈렸다.
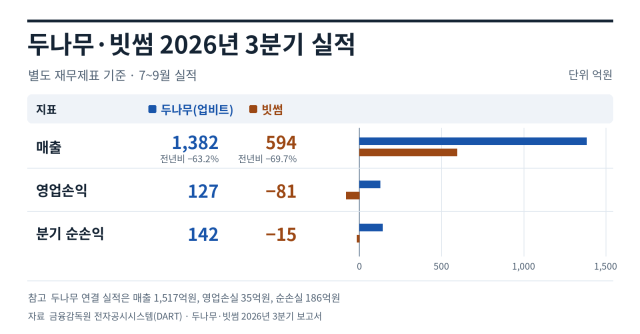
17일 금융감독원 전자공시시스템(DART)에 제출된 분기보고서에 따르면 두나무 본사의 3분기 매출은 1382억원으로 전년 동기 대비 63.2% 감소했다. 영업이익은 2501억원에서 127억원으로 94.9% 줄었다. 빗썸 매출은 같은 기간 1960억원에서 594억원으로 69.7% 감소했고, 영업손익은 701억원 흑자에서 81억원 적자로 돌아섰다.
같은 별도 기준으로 빗썸 매출은 지난해 3분기 두나무의 52.1%에서 올해 43.0%로 떨어졌다. 매출액 차이는 약 1799억원에서 788억원으로 줄었다. 두나무의 연결 매출 1517억원을 기준으로 하면 빗썸 매출은 39.2%다. 어느 기준으로 비교해도 두 회사의 매출액 차이는 줄었고, 두나무 대비 빗썸의 매출 비율은 낮아졌다.
◆ 두나무, 매출 급감한 분기에 매출연동수수료 184억원 증가
두나무 연결 재무제표에서 가장 크게 늘어난 영업비용 항목은 공시상 ‘매출연동수수료’다. 지난해 3분기 102억원에서 올해 286억원으로 약 184억원 증가했다. 본사 별도 재무제표에서도 같은 항목이 102억원에서 284억원으로 늘었다.
같은 기간 두나무는 연결 기준 급여를 434억원에서 318억원으로, 광고선전비를 168억원에서 125억원으로 줄였다. 매출연동수수료와 감가상각비, 보험료 등이 늘면서 전체 영업비용은 1506억원에서 1552억원으로 3.1% 증가했다. 해당 비용 주석에는 매출연동수수료의 지급처나 산정 기준이 별도로 나와 있지 않다.
빗썸은 3분기 영업비용을 584억원 줄였다. 이 가운데 약 458억원이 판매촉진비 감소분이다. 판매촉진비는 지난해 556억원에서 올해 98억원으로 줄었고, 전체 비용 감소분의 78%를 차지했다. 광고선전비도 91억원에서 41억원으로 줄었다. 수수료 매출이 같은 기간 1932억원에서 594억원으로 약 1338억원 줄면서 비용 절감분을 웃돌았다. 지급임차료와 외주용역비는 각각 약 4억원, 13억원 늘었다.
◆ 빗썸 누적 순손실 1102억원에 보유 코인 처분손실 반영
빗썸의 1~9월 영업이익은 68억원이었지만 당기순손익은 1102억원 적자였다. 손익계산서에는 보유 가상자산 처분손실 872억원과 처분이익 182억원이 각각 잡혔다. 두 항목을 합친 처분 순손실은 690억원이다. 가상자산 평가이익은 같은 기간 57억원이었다. 누적 순손실의 배경에는 보유 코인의 장부가 변동과 함께 실제 처분 과정에서 인식한 손실이 있었다.
두나무의 1~9월 연결 순이익은 898억원이었다. 같은 기간 가상자산 등의 재평가 효과가 반영되는 기타포괄손익까지 합친 총포괄손익은 606억원 적자였다. 이 기간 기타포괄손익에 반영된 재평가잉여금 감소액은 1842억원이었다. 두 회사의 수수료 사업은 영업손익에서, 자체 보유 자산의 가치 변동은 영업외손익과 기타포괄손익에서 확인할 수 있다.
◆ 고객 예치금 2조5000억원 감소…4분기엔 수수료 수입 회복이 중요
9월 말 두 회사의 고객 예치금은 합계 5조3608억원으로 지난해 말보다 약 2조5000억원 줄었다. 금융정보분석원과 금융감독원 조사에서도 올해 상반기 국내 거래소의 일평균 거래 규모는 직전 반기보다 44% 감소했다. 거래소에 들어온 고객 자금이 매매로 이어져야 수수료 수입이 발생한다.
1~9월 누적 기준 두나무는 거래 플랫폼 수수료에서 연결 매출의 96.04%를 얻었다. 빗썸은 같은 기간 수수료 비중을 99.99%로 공시했다. 4분기에 거래대금이 늘면 실제 수수료 수입이 얼마나 따라오는지 확인할 수 있다. 두나무의 경우 매출연동수수료가 같은 속도로 늘어나는지가, 빗썸은 거래를 끌어오기 위해 줄였던 판촉비를 얼마나 다시 쓰는지가 영업이익 회복 폭에 영향을 줄 수 있다.








댓글 더보기