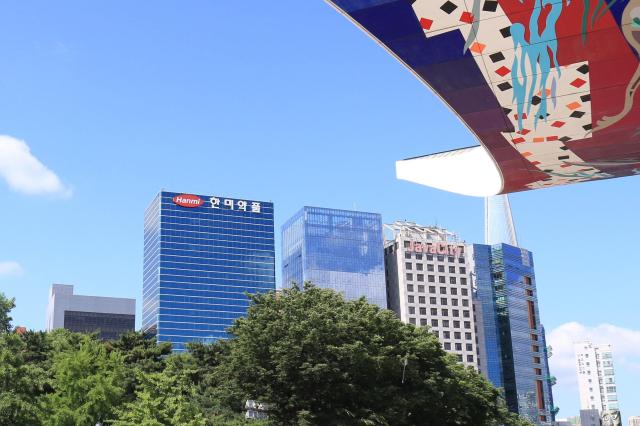
[경제일보] 한미약품이 북경한미의 실적 부진과 연구개발(R&D) 비용 증가에도 신약을 중심으로 성장 동력 확보에 나서고 있다. 국내에서는 신제품 '에페'가 새로운 매출원으로 부상하고 있으며 해외에서는 파브리병 치료제 기술수출과 대사이상 지방간염(MASH) 치료제의 임상 성과가 기업가치 상승의 변수로 떠올랐다.
단기 수익성은 악화했지만 국내 사업의 성장세와 글로벌 신약 개발 성과를 고려하면 중장기 성장 가능성은 여전히 유효하다는 분석이다.
10일 업계에 따르면 한미약품의 2026년 3분기 연결 매출은 3774억원으로 전년 동기 대비 4.2% 증가했다. 반면 영업이익은 378억원으로 31.3% 감소했다. 북경한미의 실적 부진에 더해 미국 바이오기업 앱토즈(Aptose)의 연결 편입으로 연구개발비 부담이 커진 영향이다. 앱토즈가 개발 중인 항암 신약 투스페티닙 관련 비용은 월 15억원 수준으로 예상된다.
다만 국내 사업은 양호한 흐름을 보였다. 별도 기준 매출은 2915억원으로 8.3% 증가했고 영업이익은 349억원으로 9.7% 늘었다. 전문의약품 판매와 공동판매(코프로모션) 효과가 실적 개선을 이끌었다.
새로운 성장 동력은 3분기 출시한 신제품 '에페'다. 한미약품은 2027년 연간 매출 목표를 1000억원으로 잡았다. 하나증권도 내년 매출을 1030억원으로 추정하며 성장 가능성에 주목했다.
반면 중국 사업을 담당하는 북경한미는 부진이 이어졌다. 3분기 매출은 793억원으로 15.8% 감소했고 영업이익은 59억원으로 75.1% 줄었다. 중국 의약품 시장의 집중구매제도에 대응하기 위한 영업·마케팅 비용 증가와 기존 매출채권 회수 중심의 영업 전략이 부담으로 작용했다. 매출 정상화와 비용 효율화가 향후 실적 회복의 관건이다.
정밀화학 부문은 개선세를 보였다. 3분기 매출은 228억원으로 32.6% 증가했고 영업이익은 19억원으로 흑자 전환했다. 원료의약품(API) 생산 중심에서 위탁개발생산(CDMO)으로 사업 비중을 조정한 전략이 성과를 내고 있다는 평가다.
글로벌 신약 파이프라인도 한미약품의 기업가치를 뒷받침하는 요인이다. 미국 MSD에 기술수출한 MASH 치료제 후보물질 에피노페그듀타이드의 임상 2b상 결과가 공개되면서 후속 개발에 대한 기대가 커졌다.
MSD가 지난 5일 미국간학회(AASLD) 2026에서 발표한 결과 52주차 MASH 해소율은 4㎎, 7㎎, 10㎎ 투여군에서 각각 43%, 50%, 48%를 기록했다. 간 섬유화 개선율은 각각 22%, 31%, 13%였다. 10㎎ 투여군의 섬유화 개선을 제외하면 주요 지표 대부분에서 통계적 유의성을 확보했다.
하나증권은 이번 결과를 기존 시장 우려보다 양호한 수준으로 평가했다. 이에 에피노페그듀타이드의 신약 가치를 기존 2788억원에서 5133억원으로 높였다. 향후 MSD의 임상 3상 진입 여부가 추가적인 가치 상승의 관건으로 꼽힌다.
최근 파브리병 치료 후보물질 HM15421의 기술수출도 성과로 꼽힌다. 파브리병은 특정 효소의 결핍으로 체내 물질이 축적돼 여러 장기에 손상을 일으키는 희귀 유전질환이다. 이번 기술수출은 한미약품의 신약 개발 역량과 글로벌 사업개발 가능성을 보여주는 사례로 평가된다.
결국 한미약품의 기업가치 재평가는 국내 신제품의 매출 확대와 중국 사업의 회복, 글로벌 신약의 후속 임상 성과에 달려 있다. 북경한미의 부진과 R&D 비용 증가는 당분간 부담이지만 에페의 시장 안착과 신약 파이프라인의 성과가 이어진다면 중장기 성장 기반은 강화될 수 있다는 분석이다.
김선아 하나증권 연구원은 "올해의 성과를 보면 내년까지도 매우 기대할 요소가 많다"며 "북경한미의 회복과 에페의 성장을 모두 느긋한 마음으로 지켜볼 필요가 있다"고 말했다.






댓글 더보기